超長期住宅ローンが急増中の理由|40年・50年ローンの上乗せ金利と注意点

公開日: 2026年9月12日 更新日: 2026年9月27日

超長期住宅ローンが急増中の理由|40年・50年ローンの上乗せ金利と注意点
40年・50年の超長期住宅ローンを選ぶ人が増えている最大の理由は、住宅価格の上昇で借入額が膨らむなか、返済期間を延ばして毎月の返済額を抑えたいというニーズが強まっているからです。住宅金融支援機構の2025年度調査では、金融機関が設定する最長返済期間は前年まで最多だった「40年」を抜いて「50年」が最も多くなり、SBI新生銀行(2025年11月)やソニー銀行(2026年5月)も最長50年の取り扱いを始めました。
ただし、超長期住宅ローンは「毎月の返済額を抑えるための選択肢」であって、総返済額と完済年齢は確実に上がります。2026年9月には金融庁が40年・50年ローンの審査体制や顧客への説明を注視する方針を示すなど、当局も返済能力に照らした利用かどうかを気にし始めました。超長期住宅ローンが注目される理由とメリット・デメリット、35年超で上乗せされる金利や取扱金融機関を、家計と家族の暮らしの目線で順に見ていきましょう。
超長期住宅ローンとは?
住宅ローンはもともと年単位で返済していく長期的な商品です。返済年数は人によって様々ですが、一般的には「最長35年」というのが一つの基準となっています。
しかし、近年では40年や50年といった35年を超える返済期間を設定できる住宅ローンが増えており、こうした住宅ローンを当記事では「超長期住宅ローン」と呼んでいます。
超長期住宅ローンを選ぶ人が増えている理由は「住宅価格の上昇」
超長期住宅ローンを選択する人が増えている理由として、最も考えられるのは住宅価格の上昇です。
現在、長引く円安や人件費の上昇、住宅資材価格の高騰などの影響から、住宅の建築コストが上昇傾向にあります。
住宅価格が上昇すると必要な借入額が大きくなりますが、返済年数が35年のままだと借入額が大きくなるにつれて毎月の返済負担額も当然大きくなります。
その結果、「購入する住宅の価格を下げずに返済期間を延ばすことで月々の負担を抑えたい」と考える人が増え、40年・50年の超長期住宅ローンの需要が高まっているのです。
金融機関側の動きも数字に表れています。住宅金融支援機構が2026年3月に公表した「2025年度 住宅ローン貸出動向調査」(都市銀行から信用金庫・労働金庫まで298機関が回答)によると、住宅ローンの最長返済期間(当初借入時)は、2024年度は変動型・固定型ともに「40年」が最多でしたが、2025年度は「50年」が増えて最多になりました。商品力強化の取り組みとしても「返済期間35年超のローン提供」が最も多く挙げられており、超長期化は一部のネット銀行だけの動きではなくなっています(出典:住宅金融支援機構「住宅ローン貸出動向調査」)。
若い世代ほど超長期住宅ローンと相性が良い!
40年・50年の超長期住宅ローンはその名の通り35年住宅ローンよりも長期的な商品です。ということは当然、借り入れた時の年齢が高ければ高いほど完済時の年齢も高齢となっていきます。
例えば、35歳で50年住宅ローンを利用した場合、完済時の年齢は85歳です。さらに40歳で50年住宅ローンを利用すると90歳まで返済し続けることになります。現代では定年後も働くという選択肢はありますが、80歳や90歳まで現役時代と同様の働き方を続けることは難しいでしょう。
そういったことを考えると、超長期住宅ローンは20代や30代前半といった比較的若い世代の方と相性が良い住宅ローンといえます。ただ、実際には各金融機関で「完済時年齢」の上限が設けられているため(例:SBI新生銀行の50年ローンは完済時満80歳未満、ソニー銀行は完済時満85歳未満)、若い世代であっても申し込む前の確認は必要です。
超長期住宅ローンのメリット
ではここで、40年・50年の超長期住宅ローンのメリットを見ていきましょう。
メリット1:毎月の返済額を抑えることができる
超長期住宅ローン最大のメリットは、同じ借入額と金利でも返済期間を延ばすことで毎月の返済額を抑えることができるという点です。
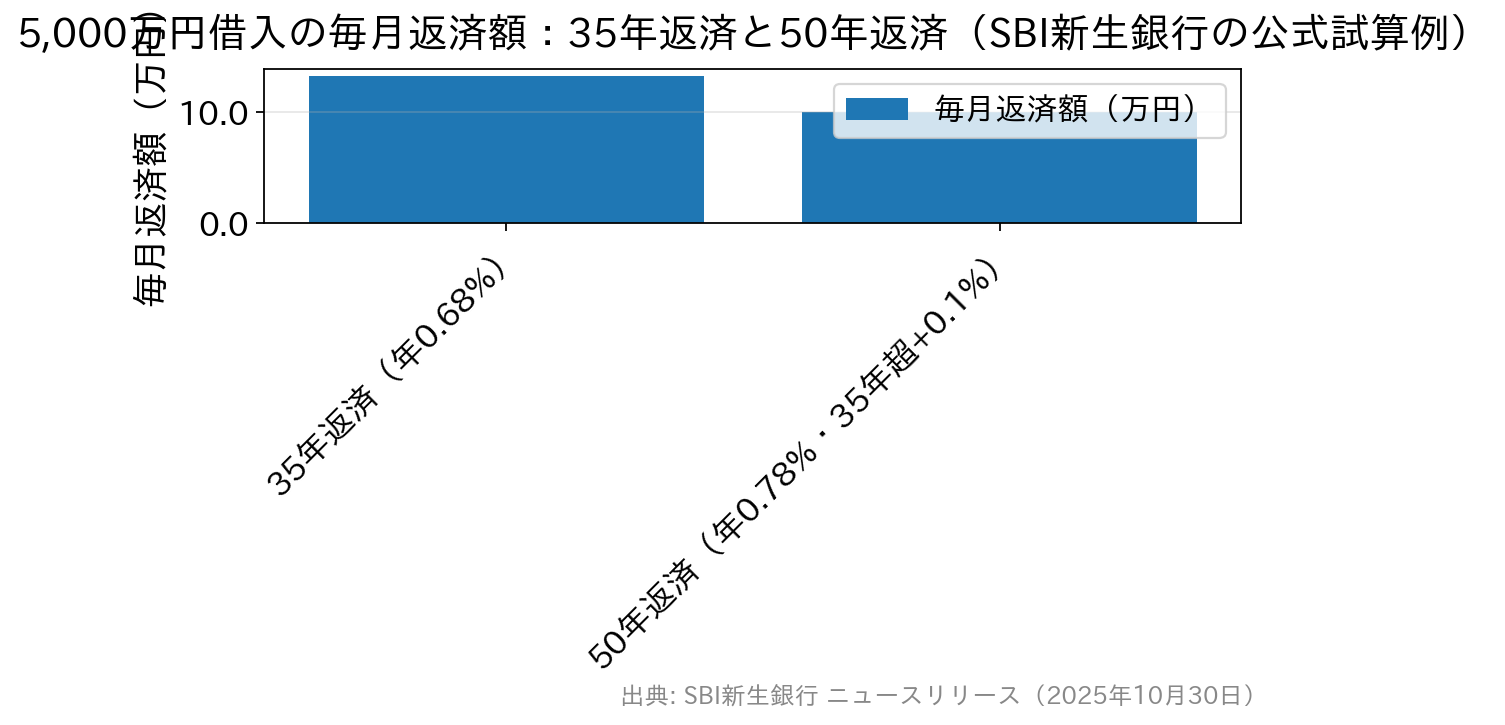
SBI新生銀行が50年ローンの導入時に公表した試算例では、5,000万円を変動金利(半年型)年0.68%で借りた場合、35年返済の毎月返済額は約13.3万円、50年返済(35年超は年0.1%上乗せで年0.78%)では約10万円と、月々約3.3万円・年間約39.6万円の差になります(2025年11月契約時の金利による一例。金利は半年ごとに見直されます)。
もちろん返済期間は長くなってしまいますが、少しでも月々の負担を軽くしたいという人には大きいメリットです。
メリット2:住宅購入の選択肢が広がる
超長期住宅ローンは返済期間は長くなりますが借入額を変更せずに毎月の返済額を抑えられるため、毎月の返済額を試算して「この借入額では毎月の返済が大変だ」と諦めていた物件でも購入できる可能性がでてきます。
ただし、これはメリットであると同時に注意すべき点でもあります。月々の返済額が抑えられるとはいえ、最終的に返済する額は同じです。「借りられる額が増えたから予算も増やそう」という考えのまま安易に予算を増やしてしまうと、住宅価格の上昇分をそのまま借金で埋めることになりかねません。
「借りられる額」と「無理なく返せる額」は別物だということは、常に覚えておきましょう。
メリット3:若いうちに住宅を購入しやすい
超長期住宅ローンは40年・50年かけて返済していく商品なので、借り入れる年齢が若ければ若いほど完済時年齢を一定範囲に抑えることができて有利となります。
年々住宅価格が上昇している現在だからこそ「頭金を貯めてから購入する」という方法だけでなく「若いうちに今の価格で住宅を購入して長期間かけて返済する」という選択肢も現実的です。
メリット4:毎月の返済を抑えた分を別の用途に回せる
超長期住宅ローンを選択することで、毎月の返済額を抑えた分を教育資金や生活費、貯蓄など他の用途へと回すことができます。
また、超長期住宅ローンであっても繰上げ返済は可能なため、50年ローンで契約して毎月の返済額を減らしつつ貯蓄し、収入が増える時期や子供の教育費がひと段落した時期などを見計らって繰上返済するという考え方もできます。ただし、auじぶん銀行のように「繰上返済で借入期間が35年以内に短縮されても、35年超の上乗せ金利は引き続き適用される」銀行もあるため、この使い方を想定する場合は上乗せ金利の扱いを事前に確認しておきましょう。
超長期住宅ローンは、若くて収入が低くても無理なく返済し、将来のことも考えていきたい人にとってはぴったりの住宅ローンともいえるでしょう。
超長期住宅ローンのデメリット
メリットがあるということは、当然デメリットもあります。今度は超長期住宅ローンのデメリットを見ていきましょう。
デメリット1:総返済額が増える
超長期住宅ローンで月々の返済額は減りますが、元金を返済する期間が長くなる分、利息も増えることになります。
返済期間が長くなったことで結果的に総返済額も増えてしまうので、少しでも支出を抑えたいと思っている場合は注意が必要です。
デメリット2:完済時年齢が高くなる
超長期型住宅ローンは40年・50年と返済期間が長く設定されているため、契約時の年齢によっては完済時の年齢が高くなってしまいます。
例えば50年住宅ローンの場合、単純に計算すると完済時の年齢は以下のようになります。
- 25歳 → 75歳
- 30歳 → 80歳
- 35歳 → 85歳
生涯現役の現代とはいえ、超長期住宅ローンを利用する場合は「定年退職後以降もどうやって返済するのか」ということまで考えておく必要があります。
また、実際の金融機関では完済時年齢に上限があるため、借入時の年齢によっては利用できる期間が短くなるという点も注意が必要です。
デメリット3:変動金利型だと金利上昇リスクが長期間続く
超長期ローンで特に注意したいのが、変動金利型で申し込んだ場合です。
日本の政策金利は2024年3月にマイナス金利政策が解除されて以降、段階的に引き上げられ、2026年6月には1.0%程度になりました。さらに9月17日・18日の金融政策決定会合では追加利上げの公算が大きいと複数の報道機関が報じています(結論は18日に公表されます)。変動金利は今のところ固定金利より低めに設定されているとはいえ、40年・50年間ずっと低いままとは限りません。
金融庁も2026年9月、返済期間40年・50年の超長期住宅ローンについて、金融機関の審査体制や顧客への説明を注視していく方針を示しました。金融担当相は「超長期の住宅ローンは金利が上昇した場合、支払額が大きく増加することがあり得る」と指摘しており、これは規制や禁止ではなくモニタリング(実態把握)ですが、「返済期間を延ばせば返済額が増えるリスクも長く続く」という構造を利用者自身が理解しておくべき、というメッセージでもあります。
超長期住宅ローンを利用するのであれば、「金利が上昇し続けても安定して返済できるか」といったシミュレーションを必ず行うようにしましょう。金利上昇を避けたい方は、後述するフラット50や、返済額を長期間固定できる20年固定金利の住宅ローンと組み合わせて考えるのも一つの方法です。
デメリット4:予算以上に借り入れてしまうリスク
超長期住宅ローンで返済期間を延ばすと毎月の返済額が下がるため、金融機関の審査上ではより高額な金額を借りられるケースもあります。
ただ、「借りられる金額=借りても(買っても)いい金額」というわけではありません。審査上の数値だけを鵜呑みにして当初の予算以上の額を借り入れた結果、返済が苦しくなって返済できなくなってしまっては、いくら月々の返済を抑えられても無意味です。
超長期住宅ローンの利用を検討する際は、住宅ローン以外の支出はもちろん将来の教育費や老後の資金などを含めて住宅の予算を決定し、無理な返済計画にならないよう注意しましょう。
35年ローンよりも50年のほうが「お得」なのか?
毎月の返済額を抑えつつ借入額も増やせるとなると「35年住宅ローンよりも超長期型の住宅ローンのほうが良いのでは?」と考える人がいるかと思います。
ここで重要なのは「超長期住宅ローンはあくまで毎月の返済額を抑えるための選択肢に過ぎない」という点です。
35年住宅ローンの場合、返済期間が短いぶん毎月の返済額も大きくはなりますが、返済期間中に金利上昇の影響を受けても比較的短い期間のみで返済できるため総返済額も少なく抑えられます。また、完済時の年齢が若ければ若いほど老後に備えて準備する期間を長く設けることができます。
つまり、50年の住宅ローンを選択したからと言って「お得になる」というわけではないということです。
どの住宅ローンも、自分のライフプランに見合っているというのが選ぶうえで最も重要です。高額な住居を購入する予定がないのであれば、無理をして超長期住宅ローンを選択する必要はないといってもいいかもしれませんね。
超長期住宅ローンが向いているのはこんな人
ここまでのまとめとして、超長期住宅ローンは次のような人に向いているといえます。
- 20~30代で住宅購入を検討している人
- 通常の住宅ローン(35年)では毎月の返済額に負担を感じる人
- 教育費や貯蓄など、住宅ローン以外の支出も重視したい人
- 将来的に繰上返済をする予定がある人
返済期間が長くなっても、日々の生活に余裕を持って過ごしたいという方は、超長期住宅ローンも検討してみるといいでしょう。
超長期住宅ローンを選ぶ時のポイントは?
超長期住宅ローンは、その需要の高まりから様々な金融機関で取り扱いを開始しています。
たくさんある金融機関から自分に合った超長期住宅ローンを見つけるために、金融機関を比較する際は次の項目を確認してみましょう。
【超長期住宅ローンを選ぶポイント】
- 適用金利
- 35年を超えた時の金利上乗せ有無
- 借入金額と総返済額
- 完済時の年齢
- 団体信用生命保険(団信)の有無
- 事務手数料や繰上返済時の手数料
- 住宅の対象条件
この中で、特に見落としやすいのが「35年を超えた際に金利が上乗せされるかどうか」という点です。主な銀行の上乗せ幅は次のとおりです(2026年9月時点・各行公式サイト確認)。
| 金融機関 | 最長返済期間 | 35年超の金利上乗せ | 備考 |
|---|---|---|---|
| SBI新生銀行 | 50年(変動金利・半年型の新規借入) | 年+0.1% | 完済時満80歳未満。2025年11月17日取扱開始 |
| ソニー銀行 | 50年(住宅ローン・変動セレクト・固定セレクト) | 新規:融資割合と完済時年齢の組み合わせで最大+0.2%/借換:35年超は+0.2% | 完済時満85歳未満。融資上限3億円。2026年5月11日〜 |
| auじぶん銀行 | 50年 | 年+0.1%(35年1か月以上) | 繰上返済で期間が短縮されても上乗せは継続 |
| PayPay銀行 | 50年 | 年+0.3%(2026年9月1日以降の実行分。8月31日以前は+0.1%) | ― |
| フラット50(住宅金融支援機構) | 50年(36年以上50年以下) | ―(フラット35とは別の金利。2026年9月の最頻金利は年3.700%) | 長期優良住宅等の認定が必要。全期間固定 |
※出典:SBI新生銀行「最長50年の住宅ローン取り扱い開始」/ソニー銀行「融資期間延長ならびに融資金額上限拡大のお知らせ」/auじぶん銀行「住宅ローンの金利」/住宅金融支援機構「最新の金利情報」
このように、同じ「50年」でも銀行によって上乗せ幅が年0.1%から0.3%まで違います。単純に「50年ローンだから月々の返済が安い」と比較するのではなく、実際に適用される金利で35年・40年・50年と比較していきましょう。
超長期住宅ローンを取り扱うおすすめの金融機関
ではここで、超長期住宅ローンを取り扱う金融機関の中でもおすすめの金融機関を紹介します。
SBI新生銀行
SBI新生銀行では2025年11月17日から、変動金利(半年型)の住宅ローンで最長50年の取り扱いを開始しています(新規の住宅購入・建設資金が対象・完済時満80歳未満)。「20〜30代の住宅取得を応援」を掲げた商品で、保証料・一部繰上返済手数料・団信保険料が無料、事務手数料は借入額×2.20%(税込)の定率型です。
団信は一般団信・全疾病保障付団信(いずれも上乗せ0円)・ガン団信(年0.1%上乗せ)の3つから選べ、2026年3月に始まった全疾病保障付団信は金利上乗せなしで病気やケガによる就業不能にも備えられるため、返済期間が長くなるぶん万一の保障を厚くしたい若いご家庭にも安心の住宅ローンです。
ただし、35年を超える場合には、当初借入金利に年0.1%の上乗せがあります。その点だけは把握しておきましょう。
ソニー銀行
ソニー銀行では、2026年5月11日から住宅ローンの融資期間を最長35年から50年へ延長しました。
ソニー銀行の場合、住宅ローン・変動セレクト住宅ローン・固定セレクト住宅ローンの3商品が超長期住宅ローンの対象となっており、自由に選べるのが特徴です。また、融資額の上限も2億円から3億円まで拡大されていますので、高額な融資を検討している人にもおすすめです。新規購入では「融資金額の割合」と「完済時の年齢」の組み合わせで最大年0.2%の上乗せ、借り換えでは融資期間35年超で年0.2%の上乗せがあります。
超長期=変動金利というイメージにとらわれず、固定金利も含めて超長期住宅ローンを検討したい方にはぴったりといってもいいでしょう。上乗せなしで付く「がん団信50」など団信の詳細は「ソニー銀行の住宅ローン|金利・団信・手数料を家族目線で解説」をご覧ください。
フラット50
住宅金融支援機構が提供する住宅ローンといえば「フラット35」が一般的ですが、最長50年の「フラット50」も提供されています。
フラット50は、その名の通り最長50年の全期間固定金利住宅ローンですので、「将来の金利上昇の影響をなるべく受けたくない」という人でも安心です。2026年9月の最頻金利(融資率9割以下・新機構団信付き)は年3.700%で、フラット35(同 年3.460%)より0.24ポイント高い水準です。
ただし、フラット50の場合、長期優良住宅などといった一定の住宅要件を満たす必要があります。また、借入期間は36年以上50年以下となっているため、完済時年齢などによって上限が決められる点に注意しましょう。
将来の金利上昇による影響を避けたい、購入する住宅がフラット50の条件を満たしているという方は、ぜひフラット50も検討してみてください。
超長期住宅ローンに関するよくある質問
Q. 50年ローンは何歳までなら組めますか?
A. 銀行ごとの完済時年齢の上限から逆算します。SBI新生銀行の50年ローンは完済時満80歳未満なので、50年で組めるのは借入時29歳までが目安です。ソニー銀行は完済時満85歳未満なので34歳までが目安になります。年齢が上がるほど利用できる最長期間は短くなります。
Q. 50年ローンにすると金利は上がりますか?
A. 多くの銀行で35年を超えると上乗せがあります。2026年9月時点でSBI新生銀行とauじぶん銀行は年+0.1%、PayPay銀行は年+0.3%(9月1日以降の実行分)、ソニー銀行は融資割合や完済時年齢により最大+0.2%です。上乗せ分も含めた実際の適用金利で比較してください。
Q. 40年・50年ローンは規制されるのですか?
A. 2026年9月時点で規制や禁止の決定はありません。金融庁が示したのは、超長期住宅ローンを扱う金融機関の審査体制や顧客への説明を注視するというモニタリングの方針です。利用者側は「金利が上がっても返せるか」を自分で確認しておくことが大切です。
Q. 途中で繰上返済して35年以内に終わらせれば、上乗せ金利はなくなりますか?
A. 銀行によります。auじぶん銀行は繰上返済で借入期間が短縮されても35年超の上乗せ金利が引き続き適用されると明記しています。上乗せ金利の扱いは契約前に各行へ確認しましょう。
まとめ
40年・50年の超長期住宅ローンが注目される背景には、昨今の住宅価格の上昇や家計負担の軽減ニーズなどがあります。
超長期住宅ローンであれば、返済期間は長くなりますが月々の返済額を抑えることができ、比較的若い年齢でも返済しやすく、理想の住宅に手が届きやすくなるのが魅力的です。
ただ、その一方で完済時の年齢が高くなってしまうことや、金利上昇のリスクが長期間続くこと、また、必要以上に借り入れて無理な返済計画となってしまうといったデメリットもあります。
一般的な住宅ローンにも言えることですが、住宅ローンを選ぶ際は金利や団信、手数料、総返済額まで含めて比較し、自分は35年・40年・50年のどの住宅ローンが最適なのかをしっかりと見極めましょう。各行の取扱条件や上乗せ金利は変わることがありますので、最新の情報は各金融機関の公式サイトでご確認ください。
今月のおすすめ特集
- auじぶん銀行の住宅ローンの落とし穴|メリット・デメリット
- 住宅ローン借り換えランキング|2026年10月のおすすめ
- フラット35金利比較ランキング|2026年10月は年3.830%
- 35年固定金利ランキング|2026年10月の実質金利で比較
- フラット35からフラット35への借り換えシミュレーション【2026年10月】
- SBIアルヒのフラット35の落とし穴は?デメリット・メリットを解説
- りそな銀行の住宅ローンのメリット・デメリット|団信革命と金利条件
- ソニー銀行の住宅ローンの落とし穴と評判|125%ルールなし等の注意点
- イオン銀行 住宅ローンの評判・メリット・デメリットを徹底解説
- ヤフーの住宅ローンは終了|PayPay銀行の住宅ローンの選び方【2026年】
- 住宅ローン変動金利ランキング!変動金利を選ぶならココ!
- ドコモSMTBネット銀行(旧・住信SBIネット銀行)の住宅ローンの落とし穴・デメリットを解説
- SBI新生銀行の住宅ローンの落とし穴・デメリットは?最新事情も解説
各社住宅ローンの金利速報
サイト更新情報
- 定年後も住宅ローンが残る?老後に起こる住宅ローン問題と対策
- 【速報】楽天銀行が2026年10月の住宅ローン(金利選択型)の金利を発表!
- 【速報】auじぶん銀行が2026年10月の住宅ローン金利を発表!
- UI銀行の住宅ローンとは?特徴・デメリット・審査条件を解説
- 住宅ローン控除のコロナ特例のその後|2030年まで延長の現行制度
- YouTuber・ライバーの住宅ローン審査|所得と準備のポイント
- 三井住友銀行の住宅ローン金利推移|変動・固定の過去と今
- 定額カルモくん for ARUHIは今も使える?提携の現状と代わり
- 住宅ローンの金利競争はどうなった?利上げ後の銀行選びと審査の差
- 審査が通りやすい住宅ローンは?信用金庫とフラット35を比較
2026.10.14NEW住宅ローン
2026.10.14NEW住宅ローン
2026.10.14NEW住宅ローン
2026.10.12住宅ローン
2026.10.12税制
2026.10.12住宅ローン
2026.10.09住宅ローン
2026.10.09住宅ローン
2026.10.08住宅ローン
2026.10.07住宅ローン
住宅ローンの基礎
住宅ローンの審査特集
- auじぶん銀行の住宅ローン審査
- ドコモSMTBネット銀行の住宅ローン審査
- SBI新生銀行の住宅ローン審査
- PayPay銀行の住宅ローン審査
- イオン銀行の住宅ローン審査
- ソニー銀行の住宅ローン審査
- アルヒの住宅ローン(フラット35)の審査
- 審査に通りやすい銀行は?住宅ローン審査基準を比較
職業別の住宅ローン審査
- 自営業・個人事業主におすすめの住宅ローンと審査対策
- 派遣社員におすすめの住宅ローンと審査対策
- 契約社員におすすめの住宅ローンと審査対策
- 公務員におすすめ住宅ローンと審査対策
- 会社役員・経営者・社長におすすめの住宅ローンと審査対策
- アルバイト・パートの住宅ローン審査
年収別の住宅ローン審査
- 年収別の住宅ローンの審査と目安
- 年収100万円の住宅ローン審査基準
- 年収200万円の住宅ローン審査基準
- 年収300万円の住宅ローン審査基準
- 年収400万円の住宅ローン審査基準
- 年収500万円の住宅ローン審査基準
- 年収600万円の住宅ローン審査基準
- 年収700万円の住宅ローン審査基準
- 年収800万円の住宅ローン審査基準
- 年収900万円の住宅ローン審査基準
- 年収1000万円の住宅ローン審査基準
地域別おすすめ住宅ローン
取扱銀行一覧
- auじぶん銀行
- ソニー銀行
- PayPay銀行
- ヤフーの住宅ローン
- SBI新生銀行
- イオン銀行
- りそな銀行
- ARUHI(旧SBIモーゲージ)
- ドコモSMTBネット銀行
- ドコモSMTBネット銀行(フラット35)
- SBIマネープラザ
- 三菱UFJ銀行
- 三井住友銀行
- みずほ銀行
- ゆうちょ銀行
- 三井住友信託銀行
- 横浜銀行
- 千葉銀行
- 福岡銀行
- 静岡銀行
- 常陽銀行
- 七十七銀行
- 西日本シティ銀行
- 京都銀行
- 広島銀行
- 八十二銀行
- 群馬銀行
- 北陸銀行
- 中国銀行
- 十六銀行
- 足利銀行
- きらぼし銀行
- 全宅住宅ローン
- 日本住宅ローン
- 東京スター銀行
執筆・監修者
