フラット35からフラット35への借り換えシミュレーション【2026年10月】
公開日: 2026年10月1日

フラット35からフラット35への借り換えシミュレーション【2026年10月】
2026年10月のフラット35(年3.830%)に借り換えて得をするのは、いま年4%前後より高い金利で返済している人です。残高2,000万円・残り28年の例で試算すると、年2.2%で返済中の人が借り換えると総返済額は約580万円増え、年4.0%の人でも諸費用を差し引くとほぼ差がなくなりました。まず返済予定表で、いまの適用金利を確かめるところから始めてください。
フラット35とは?
フラット35は、国土交通省が所管している独立行政法人「住宅金融支援機構」が提供する長期固定金利の住宅ローンです。
”フラット”の名の通り、返済期間中の金利が一定で返済計画が立てやすく、金利変動リスクを回避できます。また、年収や職業、勤続年数などの制限が少なく、より幅広い人が利用できるというのも魅力的です。
なお、2026年6月にはフラット35の最頻金利が年3.21%と、現行制度(2017年10月)以降ではじめて3%を超え、2026年10月には年3.830%(返済期間21年以上35年以下・融資率9割以下・団信込み)と、3か月連続で上昇しています(2026年10月1日確認)。借り換えを検討する際は、最新の金利でメリットが出るかを必ず試算することが大切です。
そんなフラット35ですが、営業窓口は住宅金融支援機構ではなく、銀行・信用金庫・モーゲージバンクなどといった民間の金融機関が販売・営業窓口を担います。また、フラット35には変動金利タイプや当初固定金利タイプはなく、借入期間中の金利を完全に固定する”長期固定金利タイプ”の住宅ローンのみが提供されています。
さらに、金利優遇制度が用意されているほか、最長50年の借入が可能な「フラット50」も提供されています。借入期間やライフプランに応じて商品を選べる点も、フラットシリーズの特徴の一つといえます。
現在、住宅金融支援機構と提携している金融機関は300社以上にのぼります。さらに、それらの金融機関が不動産会社・工務店・ファイナンシャルプランナーなどと提携しているため、フラット35の取扱窓口は全国に広がっています。マイホームの購入や建築を検討する際には、「フラット35」という名称を耳にする機会も多いでしょう。
実際、フラット35は「つなぎ融資」が利用しやすいこともあって、注文住宅の場合に工務店からフラット35を紹介されることが多くあります。
つなぎ融資とは、住宅が完成する前に必要な資金を一時的に借りる融資のことです。住宅ローンは物件が完成してから融資されるため、建築中や建て替え中にかかる費用は住宅ローンで支払うことができません。その間の資金不足を補うために”つなぎ融資”が利用されます。
もちろん、紹介されたからといって必ず利用しなければいけないという訳ではありませんが、商品内容を理解するためには”フラット35”について詳しく知っていても損ではないでしょう。
フラット35の金利事情と借り換え
世界はコロナ禍以降に急激なインフレが進み、行き過ぎたインフレを抑制することを目的に各国の中央銀行で利上げが実施されました。日本でも2024年3月にマイナス金利政策が解除され、その後も段階的な利上げが続いています。2026年6月に政策金利が0.75%程度から1.0%程度へ、9月18日の会合でさらに1.25%程度へ引き上げられました(9月24日から適用)。
こうした流れの中で、日本では一昔前のように金利上昇を強烈に抑え込むのが難しくなりつつあります。実際に2023年以降、フラット35の金利も引き上げ傾向が続き、2026年10月は年3.830%まで上がりました。フラット35の金利の目安になる長期金利(新発10年物国債の利回り)も、9月末時点で3%台で推移しています(報道ベース)。
「住宅ローンが10年前・20年前のような金利に戻る」という話は、少なくとも全期間固定については現実になりました。2008年ごろのフラット35は年3.3%前後でしたから、いまの年3.830%はそれをはっきり上回る水準です。この記事の考え方も、その前提に合わせて読んでください。
そこで検討したいのが”フラット35からフラット35への借り換え”です。
いま年4%前後を超える金利でフラット35を返済している人は、フラット35に借り換えることで金利を下げて総返済額を減らせる可能性があります。
ただし注意してください。「借り換えれば得」と言えるのは、あくまで現在の適用金利が2026年10月のフラット35(年3.830%)より明確に高い人だけです。10年ほど前(2016年前後)に借りたフラット35は年1%台のことが多く、その場合は借り換えるとかえって返済額が増えます。まずは返済予定表を開いて、ご自身の適用金利・残高・残り返済期間の3つを確認するところから始めてください。
フラット35からフラット35への借り換えであれば、固定金利型という特徴はそのまま維持できます。商品内容も改善されることはあっても、大きく条件が悪くなることは少ないため、金利が下がるのであれば借り換えを検討するメリットは十分あります。
住宅ローンの借り換えでは、諸経費も含めて本当に効果が出るのかきちんと試算することが重要です。しっかりとしたメリットが確認できれば、前向きに借り換えを検討すべきでしょう。
また、フラット35取扱い最大手のSBIアルヒでは、借り換え専用の「スーパーフラット借換」という商品を展開しています。フラット35の低金利を活用したい方は、一度チェックしてみるとよいでしょう。
SBIマネープラザでは、ドコモSMTBネット銀行の住宅ローン(対面相談コース)を、店舗やオンラインで専門スタッフに相談しながら申し込めます。金利タイプの選び方や借り換えのシミュレーションも、その場で相談できます。
2026年9月は、ドコモSMTBネット銀行のWEB申込コースで終了した「物件価格の80%以下の金利優遇」が、SBIマネープラザで申し込む対面相談コースでは引き続き案内されています。頭金を入れる予定の方は、あわせて比べてみましょう。
※PR SBIマネープラザは、ドコモSMTBネット銀行とSBI新生銀行を所属銀行とする銀行代理業者です。
フラット35の借り換えによるメリット
•月々の返済額の軽減:現在より低金利のローンに借り換えることで、毎月の返済額を減らすことが可能です。
•総返済額の削減:金利の引き下げにより、返済期間全体での利息負担を大幅に軽減できます。
•返済期間の短縮:毎月の負担額を維持しつつ、返済期間を短縮することで早期完済が可能になります。
•契約条件の見直し:団体信用生命保険や繰上返済手数料など、より有利な条件のローンに切り替えられる場合があります。
フラット35の金利推移
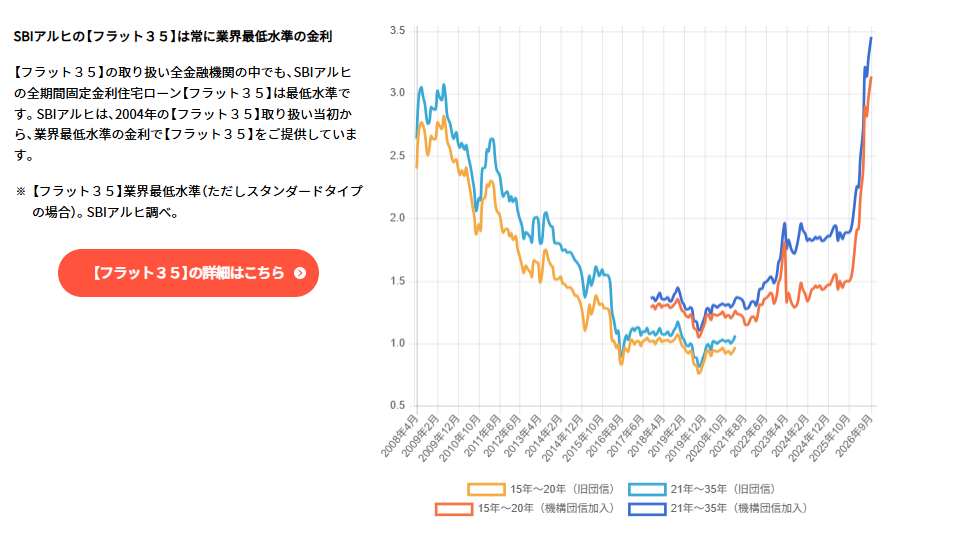
フラット35の金利は、2008年当時は3%前後、2012年当時でも2%前後で推移していました。2022年に入って金利が上昇傾向で、2016年にスタートした日銀のマイナス金利政策導入以降では最も高い水準まで上昇しています。
※2017年10月から団信の保険料が金利に含まれる制度改正が行われているため、これ以降は年0.2%ほど金利が高く見えています。
フラット35からフラット35への借り換えは可能!
以前は、フラット35からフラット35への借り換えはできませんでしたが、2009年の制度改正により、現在は同じフラット35同士での借り換えが可能になっています。
また、フラット35は借り換え時にかかる事務手数料や登記費用などの諸費用も、借入れ金額に含めることができる仕組みになっています。そのため、手元にまとまった資金がなくても、比較的スムーズに借り換えを進めることが可能です。
さらに、借り換えによって金利や返済条件を見直すことで、毎月の返済額を抑えたり、総返済額を軽減したりと、将来の家計負担を減らす効果も期待できます。
フラット35からフラット35への借り換え効果のシミュレーション
ここでは「住宅ローン残高2,000万円、借り入れ金利2.2%、残りの返済期間28年」という人をモデルケースとして、借り換えでどうなるかをシミュレーションしてみたいと思います。2026年10月の金利で計算すると、このモデルケースは借り換えないほうが有利になります。なぜそうなるのかを順に見ていきましょう。
| 住宅ローン残高 | 残りの返済期間 | 月々の返済額 | 総支払い利息 | 総返済額 |
|---|---|---|---|---|
| 2,000万円 | 28年 | 79,780円 | 6,806,080円 | 26,806,080円 |
このように借り入れ金利2.2%のままで返済を続けると、利息部分の支払総額は600万円を超えることがわかります(これまで支払った分は除く)。
では、同じ条件で2026年10月のフラット35(年3.830%)に借り換えたらどうなるでしょうか。
| 適用金利 | 月々の返済額 | 総返済額(残りの返済分) |
|---|---|---|
| いまのまま(年2.200%) | 79,780円 | 約2,681万円 |
| フラット35に借り換え(年3.830%) | 97,125円 | 約3,263万円 |
| ARUHIスーパーフラット借換(年3.680%) | 95,450円 | 約3,207万円 |
※当編集部の試算(2026年10月1日確認の金利。残高2,000万円・残り28年・元利均等・ボーナス返済なし・円未満四捨五入・諸費用は含まず)。
年2.2%で返済中の人がいま借り換えると、月々の返済額は約17,000円増え、総返済額は約580万円増えます。ここに下記の諸費用(約64万円)も加わりますから、このモデルケースで「返済額を下げるための借り換え」は成立しません。
では、同じ条件で年4.0%で返済中の人はどうでしょうか。総返済額は約3,328万円で、年3.830%のフラット35に借り換えると約64万円の圧縮にとどまり、諸費用約64万円を引くとほぼ差がなくなります。
ARUHIスーパーフラット借換(年3.680%)なら約121万円の圧縮で、諸費用を引いても約57万円のメリットが残ります。目安となる損益分岐点は「いま年4.0%前後」と考えてください。手数料の安い金融機関を選ぶと分岐点は少し下がるので、各社の手数料はフラット35の借り換え手数料の比較で確認できます。
フラット35からフラット35への借り換えの諸費用
フラット35からフラット35に借り換える場合も、事務手数料などの諸費用が追加でかかります。毎月の返済額を減らすことができてもこの諸費用分を差し引いて得をしないのであれば、もちろん借り換える必要自体がありません。
| 借り換えをしない場合 | ARUHI(店頭申込) | ARUHI(Web申込+電子契約) | |
|---|---|---|---|
| 事務手数料(税込) | なし | 440,000円 | 407,000円 |
| 保証料 | なし | なし | なし |
| その他費用 | なし | 200,000円(登記費用など) | 200,000円(登記費用など) |
| 合計 | なし | 640,000円 | 607,000円 |
※ARUHIの事務手数料は店頭・Webとも借入額×2.20%(税込・最低220,000円)です。「Web申込+電子契約」の407,000円は、1債権あたり33,000円(税込)を割り引くキャンペーン(2026年3月2日~2027年3月31日申込分)適用後の金額です。
かつての「ARUHIダイレクト利用で事務手数料半額(1.10%)」の割引は終了しています。最新の手数料・キャンペーンはSBIアルヒの公式サイトでご確認ください。
フラット35からフラット35への借り換え(申込方法による違い)
金利差が大きければ、フラット35への借り換えによって大きな節約ができるケースもあります。今回のシミュレーションでは、アルヒ(ARUHIダイレクト)でのWEB申込・契約による借り換えがもっともお得な結果になりました。
なお、店舗申込とWeb申込+電子契約の違いは基本的に事務手数料の割引(1債権あたり33,000円・税込)の有無だけです。ただし、WEB申込・契約は借り換え完了までに時間がかかるため、できるだけ早く手続きを進めたい方は店舗申込を選ぶのがおすすめです。
ARUHIスーパーフラット借換を活用することで総返済額を抑えることが可能です。審査スピードは、ARUHIダイレクト(審査申込から融資実行まで最低6週間必要)よりも店舗で審査・手続きをした方が早く、3週間程度の期間で融資実行まで終わらせることができます。
ARUHIスーパーフラットならワイド団信も利用可能
健康上の理由で一般団信の審査に通らない場合でも団信の利用が可能になるのが「ワイド団信」です。
ワイド団信とは、持病や健康上のリスクがある人向けの保険で、通常の団信よりも加入条件が緩和されているのが特徴です。
例えば、通常の団信では条件外になってしまう高血圧や糖尿病などといった健康状態でも、ワイド団信であれば申し込むことができます。より多くの人が住宅ローンを組む際に安心して加入できるようになっていますが、その分、通常の団信よりも保険料がやや高めに設定されているのが一般的です。
ワイド団信は、他の金融機関が提供するフラット35では取り扱っていない場合が多いのですが、ARUHIスーパーフラットなら、このワイド団信を年0.30%の金利上乗せで選択することが可能です。
昔は、健康状態に不安がある方や持病のある方が団信の審査に通らなかった場合、「団信なし」のフラット35にしか借り換えできないケースが一般的でした。
団信なしのフラット35は、団信の保険料分だけ金利負担が軽減されるというメリットがある一方で、万が一の際の保障がない状態で住宅ローンを組むことになります。そのため、返済途中で予期せぬ事態が起こった場合、残されたご家族に大きな経済負担がかかってしまうリスクも抱えていました。
ARUHIスーパーフラットのワイド団信を活用すれば、健康状態に不安のある人でも団信への加入と借り換えを同時に実現できる可能性がありますので、健康状態に不安のある方でも安心して借換ができます。
なお、ARUHIのワイド団信の保険引受先はクレディ・アグリコル生命保険になっています。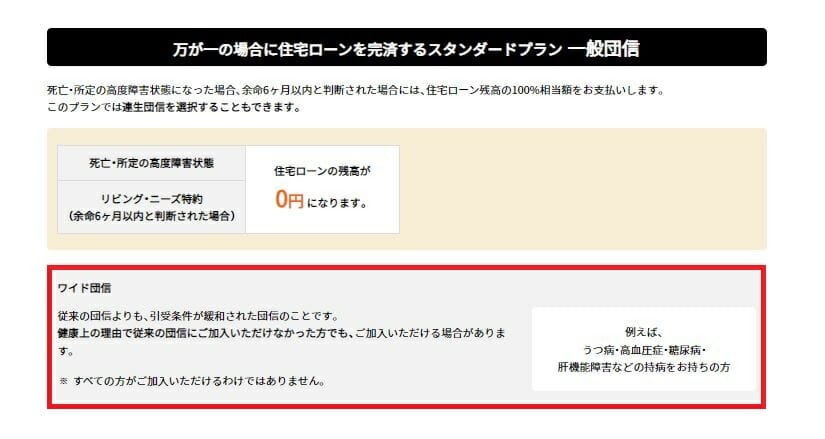
ARUHIのWeb申込+電子契約で融資事務手数料が33,000円割引
かつては、ARUHIのWEBサービス「ARUHIダイレクト」を利用したフラット35への借り換えで、通常2.20%(税込)の融資事務手数料が半額の1.10%(税込)になる割引がありましたが、この半額割引は終了しています。
現在の融資事務手数料は借入額×2.20%(税込・最低220,000円)で、Web申込+電子契約の利用で1債権あたり33,000円(税込)を割り引くキャンペーン(2026年3月2日~2027年3月31日申込分)が実施されています。
3,000万円の住宅ローンを借り換える場合、事務手数料は66万円(税込)ですが、Web申込+電子契約でキャンペーンを利用すれば33,000円引きの62万7,000円(税込)に抑えることができます。割引額は借入額にかかわらず定額ですが、インターネットからフラット35を申し込むことに抵抗がない方であれば、借り換えに伴う諸費用を少しでも抑えられますので、利用を検討されることをおすすめします。
※ただし、店舗で手続きをすると割引対象外なので注意をしましょう。Web申込に加えて電子契約の利用が割引の条件です。最新の手数料・キャンペーンはSBIアルヒの公式サイトでご確認ください。
【2026年10月時点】いまの金利水準と借り換え判断の目安
住宅金融支援機構が公表する2026年10月のフラット35最頻金利(団信込み)は、返済期間21〜35年で年3.830%、20年以下(フラット20)で年3.510%です(2026年10月1日確認)。借り換えの場合は融資率にかかわらず9割以下の金利が適用されます。いずれも前月から0.370%幅の引き上げで、3か月連続の上昇です。
本文のモデルケース(残高2,000万円・残り28年)で見ると、前月の金利と比べて総返済額の目安は約138万円増えたことになります(当編集部の試算)。フラット35は申込時ではなく資金を受け取る月の金利が適用されるため、この差は決して小さくありません。
上がったのはフラット35だけではありません。10月1日に当編集部が14の金融機関・機関の公式サイトで集めた139件の適用金利のうち、前月と比較できた127件を見ると、上昇121件・据え置き6件・低下0件でした(当社調べ)。
変動金利も比較できた27件中21件が上がっており、「変動から全期間固定へ借り換えれば金利差が縮まる」という状況でもない点には注意が必要です。※当社が実測できた範囲の件数で、市場全体の統計ではありません。
借入中の金利が現在の金利水準を下回っている場合、金利差による効果は出ません。諸費用も含めて必ず最新の金利で試算してから判断するようにしましょう。
フラット35からフラット35への借り換えFAQ(よくある質問)
Q. フラット35からフラット35への借り換えは、どんな流れで進みますか?
A. 大まかには「現在のローンの残高・残りの返済期間の確認 → 借り換え先への審査申し込み → 承認後に融資実行・いまのローンの完済 → 抵当権の抹消・設定」という流れです。完済日と融資実行日の調整が必要になるため、共働きで平日に動きにくいご家庭は、余裕を持ったスケジュールで進めましょう。必要書類や手順の詳細は住宅ローン借り換えの手順と手続きにまとめています。
Q. ARUHIのWeb申込+電子契約を使うと、借り換えの諸費用はいくら下がりますか?
A. 融資事務手数料が1債権あたり33,000円(税込)引き下げられます(2026年3月2日〜2027年3月31日申込分)。残高2,000万円なら事務手数料は44万円から40万7,000円になります。登録免許税・司法書士報酬・印紙税などは別にかかるため、諸費用まで含めた総額で借り換え前後を比べることが基本です。
Q. 年2%台で返済中のフラット35は、借り換えないほうがいいですか?
A. 「返済額を下げる」目的であれば、借り換えないほうが有利です。2026年10月時点で効果が出るのは年4%前後を超える金利で返済している方が中心で、1%台〜3%台で返済中の方が急いで借り換える理由はありません。
ただし、変動金利で返済していて「これ以上返済額が動くのは困る」という理由で全期間固定に移すのであれば、総返済額が増えても意味のある借り換えになり得ます。お子さまの進学時期と重なる家計では、返済額が確定していること自体に価値があるからです。金額と安心のどちらを優先するか、ご家族で話し合ってから決めましょう。
Q. 借り換えると、団信はどうなりますか?
A. 借り換えでは団信にも新たに加入し直すことになります。健康状態によって選べる団信が変わることもあるため、ご家族の万一の備えを重視する場合は、金利や手数料だけでなく保障内容もあわせて確認しておくと安心です。
まとめ
今回は、フラット35からフラット35への借り換えについて詳しく解説しました。当記事のシミュレーションを参考にし、金利や手数料、将来のライフプランを総合的に考慮して、最適な選択をすることが大切です。住宅ローンは長期にわたる大きな決断ですので、慎重に比較検討し、自分に最も合ったプランを選びましょう。
フラット35関連記事
フラット35に関連する関連記事の一覧を紹介します。フラット35選びの参考にしてください。
今月のおすすめ特集
- auじぶん銀行の住宅ローンの落とし穴|メリット・デメリット
- 住宅ローン借り換えランキング|2026年10月のおすすめ
- フラット35金利比較ランキング|2026年10月は年3.830%
- 35年固定金利ランキング|2026年10月の実質金利で比較
- フラット35からフラット35への借り換えシミュレーション【2026年10月】
- SBIアルヒのフラット35の落とし穴は?デメリット・メリットを解説
- りそな銀行の住宅ローンのメリット・デメリット|団信革命と金利条件
- ソニー銀行の住宅ローンの落とし穴と評判|125%ルールなし等の注意点
- イオン銀行 住宅ローンの評判・メリット・デメリットを徹底解説
- ヤフーの住宅ローンは終了|PayPay銀行の住宅ローンの選び方【2026年】
- 住宅ローン変動金利ランキング!変動金利を選ぶならココ!
- ドコモSMTBネット銀行(旧・住信SBIネット銀行)の住宅ローンの落とし穴・デメリットを解説
- SBI新生銀行の住宅ローンの落とし穴・デメリットは?最新事情も解説
各社住宅ローンの金利速報
サイト更新情報
- UI銀行の住宅ローンとは?特徴・デメリット・審査条件を解説
- 住宅ローン控除のコロナ特例のその後|2030年まで延長の現行制度
- YouTuber・ライバーの住宅ローン審査|所得と準備のポイント
- 三井住友銀行の住宅ローン金利推移|変動・固定の過去と今
- 定額カルモくん for ARUHIは今も使える?提携の現状と代わり
- 住宅ローンの金利競争はどうなった?利上げ後の銀行選びと審査の差
- 審査が通りやすい住宅ローンは?信用金庫とフラット35を比較
- フラット35リノベとは?中古購入+リフォームで金利引下げ
- フラット35の借り換えは同じ銀行でもできる?条件とできないケース
- 預金連動型住宅ローンが再注目される理由は?仕組みと取扱銀行を解説
2026.10.12NEW住宅ローン
2026.10.12NEW税制
2026.10.12NEW住宅ローン
2026.10.09住宅ローン
2026.10.09住宅ローン
2026.10.08住宅ローン
2026.10.07住宅ローン
2026.10.07住宅ローン
2026.10.06住宅ローン
2026.10.04住宅ローン
住宅ローンの基礎
住宅ローンの審査特集
- auじぶん銀行の住宅ローン審査
- ドコモSMTBネット銀行の住宅ローン審査
- SBI新生銀行の住宅ローン審査
- PayPay銀行の住宅ローン審査
- イオン銀行の住宅ローン審査
- ソニー銀行の住宅ローン審査
- アルヒの住宅ローン(フラット35)の審査
- 審査に通りやすい銀行は?住宅ローン審査基準を比較
職業別の住宅ローン審査
- 自営業・個人事業主におすすめの住宅ローンと審査対策
- 派遣社員におすすめの住宅ローンと審査対策
- 契約社員におすすめの住宅ローンと審査対策
- 公務員におすすめ住宅ローンと審査対策
- 会社役員・経営者・社長におすすめの住宅ローンと審査対策
- アルバイト・パートの住宅ローン審査
年収別の住宅ローン審査
- 年収別の住宅ローンの審査と目安
- 年収100万円の住宅ローン審査基準
- 年収200万円の住宅ローン審査基準
- 年収300万円の住宅ローン審査基準
- 年収400万円の住宅ローン審査基準
- 年収500万円の住宅ローン審査基準
- 年収600万円の住宅ローン審査基準
- 年収700万円の住宅ローン審査基準
- 年収800万円の住宅ローン審査基準
- 年収900万円の住宅ローン審査基準
- 年収1000万円の住宅ローン審査基準
地域別おすすめ住宅ローン
取扱銀行一覧
- auじぶん銀行
- ソニー銀行
- PayPay銀行
- ヤフーの住宅ローン
- SBI新生銀行
- イオン銀行
- りそな銀行
- ARUHI(旧SBIモーゲージ)
- ドコモSMTBネット銀行
- ドコモSMTBネット銀行(フラット35)
- SBIマネープラザ
- 三菱UFJ銀行
- 三井住友銀行
- みずほ銀行
- ゆうちょ銀行
- 三井住友信託銀行
- 横浜銀行
- 千葉銀行
- 福岡銀行
- 静岡銀行
- 常陽銀行
- 七十七銀行
- 西日本シティ銀行
- 京都銀行
- 広島銀行
- 八十二銀行
- 群馬銀行
- 北陸銀行
- 中国銀行
- 十六銀行
- 足利銀行
- きらぼし銀行
- 全宅住宅ローン
- 日本住宅ローン
- 東京スター銀行
執筆・監修者
