三井住友銀行の住宅ローン審査は甘い?厳しい?基準・事前審査・落ちる原因
公開日: 2026年9月15日 更新日: 2026年9月18日

三井住友銀行の住宅ローン審査は甘い?厳しい?基準・事前審査・落ちる原因

三井住友銀行の住宅ローン審査は、年収や職業の下限を公表しない「総合審査」で、極端に厳しくも甘くもない標準的な水準です。明示されている条件は「借入時満18歳以上70歳未満・完済時80歳未満」「所定の団信に加入できる」「SMBC信用保証の保証を受けられる」の3つで、あとは収入の安定性・他の借入・信用情報・物件の担保価値を総合的に見て判断されます。WEB申込専用住宅ローンの2026年9月の金利は変動が年1.525%(最優遇)、10年固定が年3.700%と、ネット銀行に対抗できる水準です。共働きや子育て世帯が事前審査に申し込む前に押さえておきたい審査基準・必要書類・落ちやすいケースを、三井住友銀行の商品説明書と住宅ローンご利用ガイドをもとに順に見ていきます。
三井住友銀行の住宅ローンは、たくさんの人に利用されている国内最大規模の住宅ローンです。ネット銀行に利用者を奪われつつあり、住宅ローンの融資残高は一時減少しましたが、2024年3月末時点でも9兆3,000億円を超える残高があります。
ネット銀行の台頭でメガバンクの住宅ローン残高は伸び悩んでいますが、三井住友銀行も黙って見ているわけではありません。住宅ローン申込専用のスマートフォンアプリを開発したり、低金利のWEB申込専用の住宅ローンに力を入れたり、Oliveアカウントと組み合わせた金利プランを用意したりと、残高の減少を食い止めるための取り組みを続けています。
三井住友銀行(正確には三井住友フィナンシャルグループ)の自己居住用の住宅ローン残高は2022年3月末時点で9兆円を割り込みましたが、2023年、2024年と残高を回復させて2024年3月末時点で9兆円を超える残高を維持しています(当サイトが決算資料から集計した2024年3月末までの推移です)。
| 住宅ローン残高(自己居住用) | 増減 | |
| 2018年3月末 | 9兆9,987(億円) | |
| 2019年3月末 | 9兆6,604(億円) | ▲ 3,383(億円) |
| 2020年3月末 | 9兆2,675(億円) | ▲ 3,929(億円) |
| 2021年3月末 | 9兆0,817(億円) | ▲1,858(億円) |
| 2022年3月末 | 8兆9,970(億円) | ▲847(億円) |
| 2023年3月末 | 9兆0,656(億円) | +686(億円) |
| 2024年3月末 | 9兆3,378(億円) | +2,722(億円) |
三井住友銀行の住宅ローン審査基準=公表されている条件は「年齢・団信・保証会社」の3つ
ここでは「WEB申込専用住宅ローン」の審査基準について、三井住友銀行が公表している商品説明書と住宅ローンご利用ガイドに記載されている内容を参考にしながら、重要な審査ポイントや気をつけてほしい点を解説します(みんなの住宅ローン編集部調べ・2026年9月に再点検)。
住宅ローンを利用できる人=年齢・団信・保証の3条件をすべて満たす方
ご利用ガイドに明記されている「利用いただける方」の条件は次の3つです。①借入時満18歳以上・満70歳の誕生日までで、完済時満80歳の誕生日までの方 ②三井住友銀行指定の団体信用生命保険に加入できる方 ③三井住友銀行指定の保証会社(SMBC信用保証)の保証を受けられる方。親子・夫婦の連帯債務型の借入も利用できます(物件を共有し、同居することが条件)。年収や勤続年数の下限は公表されておらず、ここが「審査は総合判断」と言われる理由です。
年齢
借入時の年齢は満18歳以上満70歳の誕生日までで、満80歳の誕生日までに完済することが条件になっています(2026年9月時点・三井住友銀行公式)。珍しい基準ではありませんが、50歳以上での借入の場合、借入できる期間(返済期間)に影響する可能性があるので、年齢基準は確認しておくようにしましょう。
例えば、35年ローンを組みたい人は45歳の誕生日までに住宅ローンを契約する必要がありますし、50歳の人は30年返済の住宅ローンが最長になります。子どもの大学進学と定年退職が重なる時期に返済が残らないか、返済期間は年齢から逆算して決めるのがおすすめです。
なお、三井住友銀行が用意している「8大疾病保障付住宅ローン」は住宅ローンの金利に年0.3%(保障を絞った【ライト】は年0.1%)を上乗せして利用できるサービスで、がんや心筋梗塞・脳卒中などに備える住宅ローンなのですが、借入時18歳以上46歳未満の人と46歳以上56歳未満の人で保障内容が全く違います(ご利用ガイドで確認)。
46歳以上56歳未満の人に提供している疾病保障は「金利に年0.3%上乗せして利用するにも関わらず、就業不能状態が12ヵ月を超えて続かないと住宅ローンの残高が0円にならない」保障内容です(46歳未満なら、がんは診断で、その他の疾病は就業不能が1ヵ月を超えて続けば残高0円)。保険金の支払条件がかなり厳しくなっていますので46歳以上の人は注意しておくようにしましょう。(46歳以上の人が金利に0.3%も上乗せして利用する疾病保障は、ドコモSMTBネット銀行(旧・住信SBIネット銀行)が提供している住宅ローンに”無料”でついてくる全疾病保障とほとんど変わりませんので、それらの住宅ローンへの申し込みを検討することをおすすめします。)
健康状態=団信への加入が必須
健康状態に不安がある場合でも申し込むことはできますが、三井住友銀行で住宅ローンを借りるためには団信(団体信用生命保険)への加入が必須です(保険料は銀行負担)。
団信は、住宅ローン契約者が万が一死亡、高度障害状態となってしまった場合に、保険金で住宅ローン残高を返済してくれる保険です。団信に加入せずに契約者が死亡、高度障害状態になってしまったら、残った住宅ローンは家族が支払わなければなりません。
三井住友銀行以外の銀行で住宅ローンを借りる際も基本的に団信へ加入する必要があり、団信への加入はフラット35以外の住宅ローンの共通ルールと思ってください。
なお、団信に加入する時は保険会社による加入審査が行われます。加入審査を行ってもらうためには、今の健康状態や過去の病歴・治療歴の告知が必要になります。告知内容によっては、団信に加入できずに住宅ローンの審査に落ちる可能性があります。
健康状態が理由で一般団信に加入できない人のために、加入条件が緩和された団信(ワイド団信)という商品があります。三井住友銀行の商品案内・ご利用ガイドにはワイド団信の記載がなく、取扱いの有無や条件は窓口で確認が必要です。健康に不安がある方は、ワイド団信を取り扱っていることを明示している他行(auじぶん銀行など)の住宅ローンもあわせて選択肢に加え、上乗せ金利と保障内容を比較すると良いでしょう。
団信の種類=一般団信・クロスサポート・8大疾病保障
三井住友銀行の住宅ローンの団信の保険引受会社は系列の「住友生命保険相互会社」(幹事会社)となっています。正確には団信の種類で保険引受会社が異なっています。具体的には下記のようになります。
| 一般団信 | 住友生命保険相互会社(幹事会社・他社との共同取扱) |
| 連生団体信用生命保険付住宅ローン(クロスサポート) | 住友生命保険相互会社(幹事会社) |
| 8大疾病保障 | 三井住友海上火災保険 |
| ワイド団信 | 商品案内に記載なし(取扱いの有無は公式でご確認ください) |
また、共働きのご夫婦に知っておいてほしいのが、三井住友銀行独自の連生団信付住宅ローン「クロスサポート」です。夫婦や親子が連帯債務型で借りて、どちらかに万一のことがあった場合にお二人分の住宅ローン残高が0円になる仕組みで、通常の住宅ローン金利に年0.180%の上乗せで利用できます(2026年9月時点・三井住友銀行公式。法律婚・事実婚・同性パートナーも対象)。クロスサポートを付けない連帯債務型では主債務者しか団信に入れず、連帯債務者に万一のことがあると住宅ローンがそのまま残ります。「片方に万一があったとき、残された家族の返済がどうなるか」が気になるご家庭には心強い選択肢です。なお、ペアローン(お二人がそれぞれ主債務者)で借りる場合の団信の扱いは商品説明書・窓口でご確認ください。
年収
三井住友銀行では住宅ローンの利用条件としての年収基準を公表していませんので、年収100万円でも書面上は利用できる可能性があります。
住宅ローンの審査は総合的に行われるので、年収基準を明示していない金融機関も多くあります。一般的には、年収条件を明示していない金融機関の住宅ローンは300万円以上の年収が望ましいと言われています。
従って、三井住友銀行の住宅ローンも300万円以上の年収が1つの基準になっていると考えておくのが無難です。(ただし、300万円未満でも審査に通る可能性はあります)共働きのご家庭は、連帯債務型で収入を合算して申し込むことで、世帯としての返済能力を見てもらう方法もあります。
※WEB申込専用借り換えローンの場合、年収200万円以上から利用可能と明記されています。
職業
年収と同じように三井住友銀行では住宅ローンの利用条件としての職業・働き方に関する条件も公表していません。住宅ローンは総合的に審査されるため公表されていない以上、決めつけることはできませんが、一般的な審査基準としては以下のように可否が設定されています。
| 職業・働き方 | 可否 |
| 正社員・公務員 | ○ |
| 派遣社員 | △ |
| 契約社員 | △ |
| パート・アルバイト | × |
| 個人事業主・自営業 | △ |
| 会社役員 | △ |
上場企業などの正社員や公務員の人は特に心配する必要はありませんが、パート・アルバイト、個人事業主・自営業、派遣社員・契約社員の人は、審査に落ちることも視野に入れて、他のネット銀行の住宅ローンやフラット35にも同時に申し込むことをおすすめします。
国籍
三井住友銀行の住宅ローンは、申込時の条件として日本国内に居住している日本国籍の方、もしくは日本の永住許可を取得している外国籍の方が対象となります。つまり、永住権を持たない外国籍の方は、原則として三井住友銀行の住宅ローンを利用することができません。
資金使途(融資資金の使いみち)
「WEB申込専用住宅ローン」は、「ご本人が居住される住宅(新築・中古)の購入資金、新築資金」と「ご本人が居住される住宅購入・建築時の諸費用、または住宅購入時のリフォーム資金」が資金使途と明記されています。また、「WEB申込専用借り換えローン」は「ご本人のご自宅に係る現在お借入中の住宅ローンのお借換資金、お借り換えと同時に行うリフォーム資金(最大500万円)※当行の住宅ローンのお借り換えは除く」と明記されています。融資金額は100万円以上3億円以内(10万円きざみ)です。
※諸費用のうち、住宅ローンの銀行手数料(融資金額の2.20%・税込)や登記費用などをどこまで住宅ローンに含められるかは、申込時に確認してください。
借入期間・借入金額・地域・物件など
借入期間は変動金利型で1年以上39年11ヵ月以内、固定金利特約型で2年以上39年11ヵ月以内、超長期固定金利型で10年超39年11ヵ月以内(借り換えは現在の住宅ローンの経過期間と通算で35年以内)です。離島物件や定期借地権・店舗・賃貸併用住宅などでは利用できません。
三井住友銀行の住宅ローン必要書類・提出書類について
| 正社員 | 契約社員・派遣社員 | 自営業・個人事業主 | 会社役員・社長 | |
|---|---|---|---|---|
| 保険証 | ○ | ○ | ○ | ○ |
| 住民票 | ○ | ○ | ○ | ○ |
| 源泉徴収票 | ○ | ○ | ○ | |
| 住民税決定通知書 | ○ | ○ | ○ | ○ |
| 会社の決算書3期分(勘定科目内訳明細書を含む) | ○ | |||
| 確定申告書3年分(付表を含むすべての申告書類) | ○ | ○(確定申告をしている場合) | ||
| 所得税の納税証明書3年分 | ○ | ○ | ○ | ○ |
| 物件に関する書類 | ○ | ○ | ○ | ○ |
| 借り換えに関する書類(返済予定表) | ○ | ○ | ○ | ○ |
会社役員、社長は経営する会社の決算書の提出を求められるので、提出する資料が膨大になります。また会社の経営状態も住宅ローン審査の対象になるので会社の業績にも注意する必要があります。
3年間の会社の業績と個人の収入を使って審査してもらうために膨大な資料を提出する必要があるので、個人事業主や小規模な法人を経営している人にはお勧めしにくいのが実情です。そのような人には公的な住宅ローンであるフラット35を利用することをおすすめします。(例えば、フラット35であれば経営する会社の決算書の提出は原則として不要です)
三井住友銀行の事前審査(仮審査)と本審査で何が審査される?
次に、事前審査(仮審査)と本審査の違いや審査される内容を解説していきます。三井住友銀行のご利用ガイドでは、申込の流れは「事前審査申込→審査結果のお知らせ→本審査申込→審査結果のお知らせ→契約→融資」と案内されています。
仮審査と本審査での審査内容の違いは公表されることはありませんが、一般的には仮審査では「収入と借入金額のバランス」「収入の継続性(返済能力)」「信用情報(過去に各種ローンで返済遅延などを起こしていないかなど)」が審査され、物件の担保価値などはこの段階では詳しく審査されません。
収入・勤務先・年収に関する情報の確認に加えて、カードローンや自動車ローン、スマートフォンの分割払いなど他社からの借入状況を確認するため下記3つの信用情報機関に照会を行い、事故情報(いわゆるブラックリスト)が登録されていないかの審査が行われています。
- 日本信用情報機構(JICC)
- シーアイシー(CIC)
- 全国銀行個人信用情報センター(KSC)
本審査では、事前審査で確認した審査項目をさらに正確に確認するとともに、物件の担保価値、保証会社(SMBC信用保証)の保証審査、住宅ローンの前提となる団体信用生命保険への加入審査などが追加で行われます。事前審査に通っても、健康告知や物件評価で本審査に落ちることはあり得るので、売買契約の「ローン特約」の期限には余裕を持たせておきましょう。
三井住友銀行の住宅ローン審査アプリについて
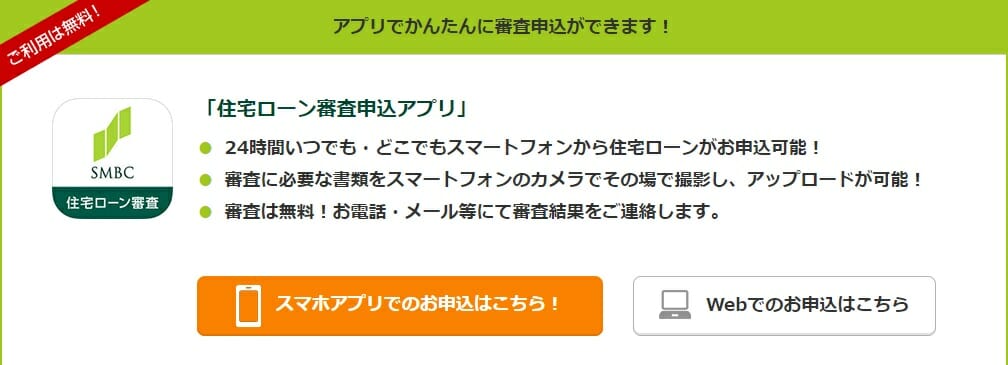
三井住友銀行が取り扱う「WEB申込専用住宅ローン」の特徴として、審査申込を専用のアプリをダウンロードして手続きすることができます。アプリはiPhone、Androidともに対応しており、必要書類の撮影・アップロードができるのと、アプリ上で審査に必要な情報を入力していくものですが、パソコンを持っている人であればパソコンから申し込んでしまった方が入力が簡単です。
三井住友銀行の住宅ローン審査は甘い?厳しい?=標準的。金利は審査結果で変わる
三井住友銀行の住宅ローンの審査基準について解説してきた限り、国内最大級の幅広い口座保有者を抱えるメガバンクがネット銀行に対抗して開発したWEB申込専用の住宅ローンということもあり、極端に厳しい審査基準にはなっていないようです。金利水準も、2026年9月適用分でWEB申込専用の変動金利が年1.525%(最優遇・Oliveアカウント開設と給与振込口座の指定が前提)、10年固定が年3.700%と、ネット銀行の住宅ローンに対抗できる水準です(審査結果等で適用金利は変わります)。金利の動きは三井住友銀行の住宅ローン金利推移でも追っています。
なお、今週は日銀の金融政策決定会合(9月17日・18日)があり、複数の報道機関が利上げの公算が大きいと報じていますが、結論は18日に公表されます。仮に政策金利が上がっても、変動金利の適用利率は三井住友銀行では毎年4月1日・10月1日を基準日に見直され、元利均等返済なら返済額の見直しは5年ごと(増額は125%まで)という時間差のある仕組みなので、「来月から返済額が上がる」わけではありません。審査に申し込む段階では、金利タイプごとの仕組みを理解したうえで、返済額が増えても家計が耐えられるかを確認しておくことが大切です。
三井住友銀行の住宅ローンは審査の結果で適用される金利が変わる可能性があるので、自分に適用してもらえる金利は申し込んでみないとわかりません。
三井住友銀行の銀行口座を保有している人、三井住友銀行の店舗が近くにある人であれば、審査に通るか・どの程度の金利で借りられるのかを確認する意味でもあまり迷いすぎずに申し込んでみることをおすすめします。同じメガバンクの審査基準はみずほ銀行の住宅ローン審査基準・三菱UFJ銀行の住宅ローン審査でも解説しているので、併願先を選ぶときの参考にしてください。団信や諸費用まで含めた総額で比べたい方は、保証料・一部繰上返済手数料・一般団信が0円で、上乗せなしの全疾病保障付団信も選べるSBI新生銀行(事前審査なしで本審査のみ・店舗とオンライン両対応)も候補に入れると、メガバンクとの違いがはっきり見えてきます。
三井住友銀行の住宅ローン審査でよくある質問
Q. 三井住友銀行の事前審査に通れば、本審査も通りますか?
A. 必ず通るとは限りません。本審査では事前審査の内容の再確認に加えて、物件の担保評価、SMBC信用保証の保証審査、団信の健康告知の審査が加わります。とくに健康告知で団信に加入できないと住宅ローン自体が組めないため、事前審査の段階から持病・通院歴を正確に把握しておきましょう。
Q. 過去にクレジットカードの支払いを延滞したことがあると、三井住友銀行の審査は通りませんか?
A. 延滞の程度と時期によります。三井住友銀行はJICC・CIC・全国銀行個人信用情報センターに照会し、長期延滞や債務整理などの事故情報が登録されていれば審査は厳しくなります。事故情報は完済や解決から一定期間(信用情報機関により5年程度)で消えるのが一般的で、心配な方は各機関に開示請求して自分の登録内容を確かめてから申し込むのが確実です。
Q. 共働きで収入を合算して三井住友銀行に申し込めますか?
A. できます。親子・夫婦の連帯債務型の借入が利用でき(物件を共有し同居することが条件)、夫婦どちらに万一のことがあっても残高が0円になる「クロスサポート」(金利+年0.180%)を付けられます。単独では借入額が足りない場合や、団信をお二人分カバーしたい子育て世帯に向いた借り方です。
Q. 三井住友銀行の住宅ローン審査に落ちたら、次はどうすればよいですか?
A. 落ちた理由は開示されないため、考えられる原因(借入額に対する年収、他の借入、勤続年数、健康状態、物件)を1つずつ見直します。借入額を減らす・他の借入を完済する・自己資金を増やすといった対策のうえで、審査の観点が異なるネット銀行や、勤務形態の影響が小さいフラット35に申し込むのが現実的な次の一手です。
三井住友銀行の関連コンテンツ
※金利・審査条件・団信の内容は変わることがあります。最新情報は三井住友銀行の公式サイトでご確認ください。
マイホーム・住宅ローンに関する関連リンク集
おすすめ住宅ローン一覧
今月のおすすめ特集
- イオン銀行 住宅ローンの評判・メリット・デメリットを徹底解説
- auじぶん銀行の住宅ローンの落とし穴やメリット・デメリットを徹底解説!
- 住宅ローン借り換えランキング!おすすめの住宅ローンは?
- 【最新】フラット35金利比較ランキング
- 住宅ローン固定金利(35年)ランキング|実質金利で詳しく比較!
- フラット35からフラット35への借り換えシミュレーション【2026年9月】
- SBIアルヒ(ARUHI)の住宅ローン(フラット35)の落とし穴・デメリット・メリットとは?
- ヤフーの住宅ローンは終了|PayPay銀行の住宅ローンの選び方【2026年】
- 住宅ローン変動金利ランキング!変動金利を選ぶならココ!
- りそな銀行 住宅ローンのメリット・デメリットとは?【2026年7月】
- ドコモSMTBネット銀行(旧・住信SBIネット銀行)の住宅ローンの落とし穴・デメリットを解説
- SBI新生銀行の住宅ローンの落とし穴・デメリットは?最新事情も解説
- ソニー銀行 住宅ローンの落とし穴・メリット・デメリットとは?
各社住宅ローンの金利速報
サイト更新情報
- 住宅ローンのボーナス払いとは?メリット・デメリットと繰上返済の考え方
- 住宅ローン借り換えの手順と手続き|流れ・必要書類・諸費用を解説
- みずほ銀行の住宅ローン審査は厳しい?審査基準・事前審査・本審査を解説
- 団信だけで住宅ローンの備えは大丈夫?がん診断で2割が退職する現実
- リバースモーゲージとは?高齢者向け住宅ローンの仕組みと注意点
- SBIマネープラザの住宅ローン取扱額1兆円突破|対面相談の特徴と店舗一覧
- ドコモSMTBネット銀行(旧・住信SBIネット銀行)の期日一括返済併用型住宅ローンとは
- 子育て世帯の教育費を考えた住宅ローン返済計画|借入額の決め方
- 「マイホーム購入」と「賃貸」はどっちが良い?家族の暮らし目線で比較
- 不動産投資ローンは住宅ローン審査に影響する?フラット35の扱いも解説
2026.09.20NEW住宅ローン
2026.09.20NEW住宅ローン
2026.09.20NEW住宅ローン
2026.09.20NEW住宅ローン
2026.09.20NEW住宅ローン
2026.09.19住宅ローン
2026.09.19住宅ローン
2026.09.19住宅ローン
2026.09.18住宅ローン
2026.09.18住宅ローン
住宅ローンの基礎
住宅ローンの審査特集
- auじぶん銀行の住宅ローン審査
- ドコモSMTBネット銀行の住宅ローン審査
- SBI新生銀行の住宅ローン審査
- PayPay銀行の住宅ローン審査
- イオン銀行の住宅ローン審査
- ソニー銀行の住宅ローン審査
- アルヒの住宅ローン(フラット35)の審査
- 審査に通りやすい銀行は?住宅ローン審査基準を比較
職業別の住宅ローン審査
- 自営業・個人事業主におすすめの住宅ローンと審査対策
- 派遣社員におすすめの住宅ローンと審査対策
- 契約社員におすすめの住宅ローンと審査対策
- 公務員におすすめ住宅ローンと審査対策
- 会社役員・経営者・社長におすすめの住宅ローンと審査対策
- アルバイト・パートの住宅ローン審査
年収別の住宅ローン審査
- 年収別の住宅ローンの審査と目安
- 年収100万円の住宅ローン審査基準
- 年収200万円の住宅ローン審査基準
- 年収300万円の住宅ローン審査基準
- 年収400万円の住宅ローン審査基準
- 年収500万円の住宅ローン審査基準
- 年収600万円の住宅ローン審査基準
- 年収700万円の住宅ローン審査基準
- 年収800万円の住宅ローン審査基準
- 年収900万円の住宅ローン審査基準
- 年収1000万円の住宅ローン審査基準
地域別おすすめ住宅ローン
取扱銀行一覧
- auじぶん銀行
- ソニー銀行
- PayPay銀行
- ヤフーの住宅ローン
- SBI新生銀行
- イオン銀行
- りそな銀行
- ARUHI(旧SBIモーゲージ)
- ドコモSMTBネット銀行
- ドコモSMTBネット銀行(フラット35)
- SBIマネープラザ
- 三菱UFJ銀行
- 三井住友銀行
- みずほ銀行
- ゆうちょ銀行
- 三井住友信託銀行
- 横浜銀行
- 千葉銀行
- 福岡銀行
- 静岡銀行
- 常陽銀行
- 七十七銀行
- 西日本シティ銀行
- 京都銀行
- 広島銀行
- 八十二銀行
- 群馬銀行
- 北陸銀行
- 中国銀行
- 十六銀行
- 足利銀行
- きらぼし銀行
- 全宅住宅ローン
- 日本住宅ローン
- 東京スター銀行
執筆・監修者
