団信だけで住宅ローンの備えは大丈夫?がん診断で2割が退職する現実
公開日: 2026年9月20日 更新日: 2026年9月27日

団信だけで住宅ローンの備えは大丈夫?がん診断で2割が退職する現実
一般的な団信(団体信用生命保険)だけでは、がんの治療で働けない期間の住宅ローンは守れません。団信の保険金が出るのは死亡・高度障害のときで、「治療中」「闘病中」の返済はそのまま続くからです。
この不安を埋めるのが、がんと診断されたら残高が半分または全額なくなる「がん団信」で、auじぶん銀行・ソニー銀行・ドコモSMTBネット銀行(旧・住信SBIネット銀行)などのネット銀行では上乗せ金利なしで付けられるものもあります(2026年9月時点・各行公式サイトで確認)。がんと診断された人の約2割が退職しているという調査結果もふまえ、子育て世帯がどこまで備えるべきかを整理していきましょう。
がんになっても仕事は続けられる?=診断された人の2割が退職
2016年に国立がん研究センターなどで構成される厚生労働省の研究班が、全国の3つのがん専門病院の患者950人を対象に「がん治療と就労・仕事に関するアンケート調査」を行いました。
その結果、がんと診断されてから仕事を辞めた人は全体の2割に当たる199人で、このうち4割が、「がんの診断が確定したとき」や「診断後、最初の治療を待っている間」など、実際にがんの治療を始める前の早期に退職していることがわかりました。
仕事を辞めた理由で最も多かったのは、「職場に迷惑をかけたくなかった」で17%、次に、「がんになったら気力・体力的に働けないだろうと予測したから」と「治療と仕事を両立する自信がなかったから」が16%と続いています。
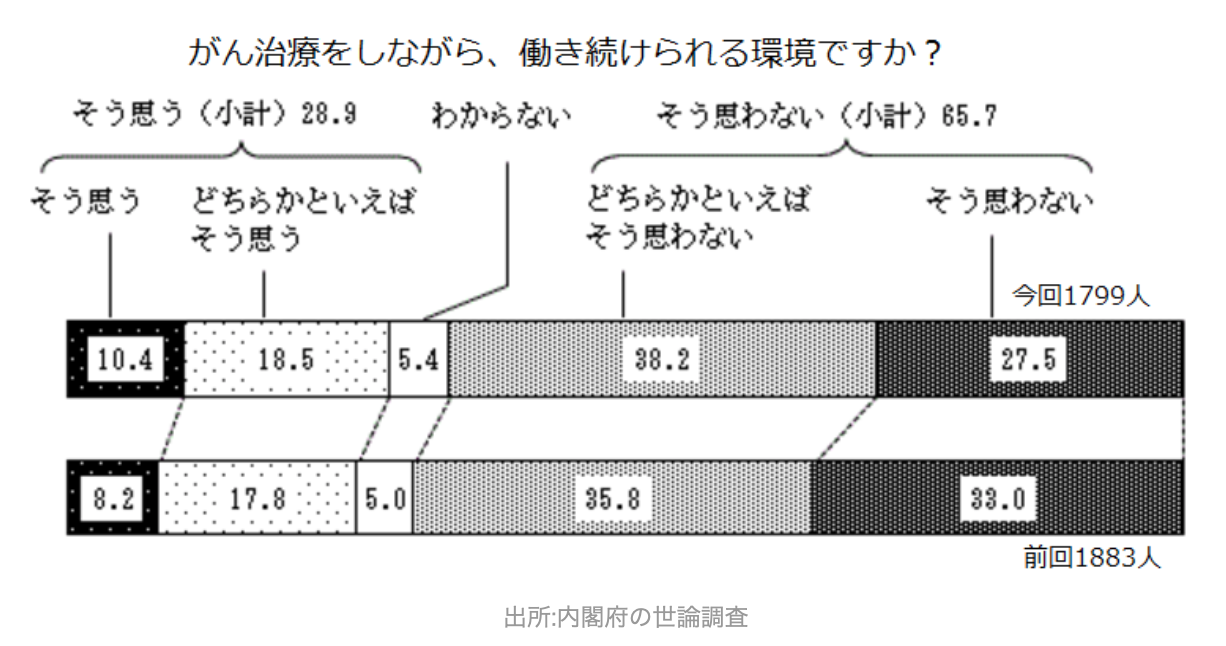
また、内閣府の調査でもがんの治療をしながら仕事を続けられるかという問いに、65%もの方が否定的な見解を示しており、医療や働き方が変化している現代においても、がんの治療と仕事の両立は難しいと多くの人が考えていることがわかります。
住宅ローンは、人生最大の借金と言われ、20年・30年という長い期間返済を続ける必要があります。長い返済期間の中で、病気やケガで働けなくなるリスクは誰にでも起こりうることです。ただ、普通に住宅ローンを借りているだけだと、がんなどの病気の治療で働けない間も住宅ローンの返済は続いていきます。
とくに子育て中のご家庭では、住宅ローンの返済に加えて教育費や生活費が家計の柱になっています。働き手が治療で収入を減らしたとき、「住まい」と「家族の暮らし」を同時に守れるかという視点で備えを考えておくことが大切です。
収入が途絶える・減る期間が短ければ、貯蓄を崩して乗り切ることができるかも知れません。しかし長期の治療になると、治療費・通常の生活費に加えて住宅ローンの返済が残ることは大きな負担となり、最終的にマイホームを手放すかの決断を迫られることになります。
住宅ローンを利用する時には、基本的に団信と言われる生命保険に加入します。ただしこの保険は、死亡や高度障害の状態となった場合に住宅ローンの残高が保険金で支払われる商品なので、「治療中」「闘病中」という状況では保険金が支払われることはありません。
がんに備える住宅ローンの重要性=診断後は加入できない
ここからは、がんや病気・ケガに対する保障をセットできる住宅ローンを紹介します。
なお、がんに備えることができる住宅ローンの疾病保障は、一度がんと診断されると完治しても加入できなくなるので、事前の備えが重要となります。
医療の発達により長寿化が進み、がんになっても生存できる確率が高まっていることから、「がん保障」「三大疾病保障」「生活習慣病保障」などの疾病保障付の住宅ローンは、大半の金融機関で取り扱うようになりました。
このように、ほとんどの金融機関の住宅ローンで疾病保障をセットすることができる時代ですが、ポイントは「費用負担」と「住宅ローンの金利」です。一般的に疾病保障を利用する場合、保険料として住宅ローンの金利に0.1%~0.4%程度の上乗せが必要になります。
多額の費用を負担すればより安心感のある保険に入れるのは当たり前のことですが、重要なのは費用負担と保障のバランスが良い組み合わせを選ぶことです。また、ネット銀行の住宅ローンには疾病保障が無料でセットされるものが多く、住宅ローンの金利も低いので、疾病保障をセットしておきたいと考えるのであればネット銀行の住宅ローンは選択肢の1つに入れておくことをおすすめします。
まずは、主な銀行のがん・疾病保障の現行条件を一覧で確認しておきましょう(2026年9月時点・各行公式サイトで確認。特約付き団信には加入時年齢の上限があります)。
| 銀行 | 無料(上乗せなし)で付く保障 | 上乗せで選べる主ながん保障 |
|---|---|---|
| auじぶん銀行 | がん50%保障団信(借入時50歳以下。4疾病50%保障・全疾病長期入院保障も付帯) | がん100%保障団信(年0.05%上乗せ)・がん100%保障団信プレミアム(年0.15%上乗せ) |
| ソニー銀行 | がん団信50(がん50%保障。加入時満50歳未満) | がん団信100(年0.1%上乗せ・残高0円+がん診断給付金100万円) |
| ドコモSMTBネット銀行 | スゴ団信(全疾病保障が基本付帯。借入時50歳以下は3大疾病50%保障も基本付帯) | 3大疾病100プランなど |
| PayPay銀行 | 一般団信 | がん50%保障団信(年0.1%上乗せ)・がん100%保障団信(年0.15%上乗せ) |
| SBI新生銀行 | 一般団信・全疾病保障付団信(いずれも上乗せ0円) | ガン団信(がん診断保障付団信) |
出典:auじぶん銀行 団体信用生命保険/ソニー銀行 団体信用生命保険(団信)/ドコモSMTBネット銀行 団体信用生命保険(スゴ団信)/SBI新生銀行 住宅ローン(いずれも2026年9月確認)
auじぶん銀行の住宅ローン=がん50%保障が上乗せなし
auじぶん銀行では「がん50%保障団信」が上乗せ金利なしでついてくる住宅ローンを提供しています。対象は借入時の年齢が50歳以下の方で、51歳以上の方は一般団信(またはワイド団信)の取り扱いになります。
一般的には住宅ローンにがん保障を付帯するには、金利に0.3%程度上乗せしなければならず大きな費用を負担しなければなりませんが、auじぶん銀行の「がん50%保障団信」は無料です。ポイントは保険金の支払い条件で、「がんと”診断”されたら住宅ローンの残高が半分になる」というように、保険金が支払われるハードルが低くなっている点です。
費用負担が少ない、または無料のがん保障には、がんと診断されてから「一定期間働けない状態が続く」「一定期間入院する」というような条件を満たした場合に限り保険金が支払われるものがあります。
繰り返しですが、auじぶん銀行の「がん50%保障団信」は、がんと診断されることで保障が適用されます。2026年9月時点では、急性心筋梗塞・脳卒中・肝疾患・腎疾患の「4疾病保障(残高50%)」と、すべての病気・ケガを対象にした全疾病長期入院保障まで上乗せなしで付いています。がんと診断されると住宅ローン残高がゼロになる「がん100%保障団信」も、上乗せ金利は年0.05%とネット銀行でも低い水準です。
ソニー銀行の住宅ローン=年0.1%で「がん保険並み」の保障
ソニー銀行の住宅ローンは、がんと診断されると住宅ローン残高が半分になる「がん団信50」を上乗せ金利なしで付帯できます。
ただ、ソニー銀行で注目したいがんへの備えは「がん団信100」です。金利上乗せがわずか年0.1%で、がんと診断確定されたとき住宅ローン残高がゼロ円になるうえ、がん診断給付金100万円が支払われます。さらにがん先進医療給付(通算2,000万円)や上皮内がん・皮膚がん診断給付(50万円)などの特約も付帯します(2026年9月時点・公式サイト確認)。
がん保険に極めて近いところまで充実した保障がついてくるのが特徴です。なお、ソニー銀行の保障特約付き団信は加入時の年齢が満50歳未満の方が対象です。
PayPay銀行のがん50%保障=現在は年0.1%の上乗せ
PayPay銀行の住宅ローンは、2021年7月にがん50%保障を無償付帯とした時期がありましたが、その後の商品改定により、現在(2026年9月時点)は「がん50%保障団信」は年0.1%の金利上乗せ(有料)、「がん100%保障団信」は年0.15%の上乗せとなっており、無料で付帯するのは一般団信までです。がん保障を検討する場合は上乗せ後の金利で比較しましょう。
PayPay銀行といえば低金利が最大の特徴ですので、公務員や大手企業の正社員など信用力が高い方にはお勧めです。※
※申込条件や対象物件には制限があります(詳細はPayPay銀行公式サイトでご確認ください)。
ネット銀行の住宅ローンを、専門スタッフに対面で相談しながら選びたい人は、ドコモSMTBネット銀行とSBI新生銀行の住宅ローンを取り扱うSBIマネープラザも比べてみましょう。
SBI新生銀行の全疾病保障付団信=上乗せ0円で働けないリスクに備える
SBI新生銀行では、一般団信が保険料の上乗せなしで利用できるのに加え、2026年3月から「全疾病保障付団信」の取り扱いが始まりました。こちらも金利上乗せ0円で、死亡・高度障害への備えに加えて、病気やケガで働けない状態が続いた場合の保障までカバーできるのが特徴です。
保証料や一部繰上返済手数料も0円で、店舗相談とオンライン手続きの両方に対応しているため、はじめて団信を選ぶご家庭でも相談しながら決められる安心感があります。
なお、かつて提供されていた介護保障付きの「安心保障付団信(団体信用介護保障保険)」は新規申込の取り扱いを終了しています。古い情報をもとに検討しないよう、現行の団信ラインアップ(一般団信・ガン団信・全疾病保障付団信など)を公式サイトで確認するようにしましょう。
ドコモSMTBネット銀行のスゴ団信=全疾病保障が基本付帯
ネット専業銀行で人気の高い住宅ローンを提供しているドコモSMTBネット銀行。2017年6月から保障内容を全疾病にグレードアップし、現在は「スゴ団信」として、がんはもちろん、すべての病気やケガを保障の対象とする全疾病保障が基本付帯となっています。
さらに借入時の年齢が50歳以下なら、がん診断時給付を含む3大疾病保障(50%)も基本付帯されます(2026年9月時点・公式サイト確認)。ただし、全疾病保障は広く浅くという保障になるので、がんになっても就業不能の状態にならないと保障が適用されない点は理解しておきましょう。
子育て世帯はどこまで備える?=「残高が減る保障」と「収入が途切れる期間」で考える
がん団信を比べるとき、つい「残高が0円になるか半分か」だけを見がちですが、家計の実感としては「治療中の数か月〜1年、収入が減っても暮らしが回るか」のほうが切実です。次の3つを家族で確認してから選ぶと、必要以上に上乗せ金利を払わずに済みます。
- 勤務先の制度:会社員なら健康保険の傷病手当金で、給与(標準報酬)のおよそ3分の2が通算で最長1年6か月支給されます。自営業・フリーランスにはこの仕組みがないため、残高が減る保障の価値が相対的に高くなります。
- 教育費のピークとの重なり:お子さんが高校・大学に進む時期にローン残高がまだ大きいご家庭は、診断だけで残高が半減・全額免除になるタイプが家計の守りになります。
- 共働きかどうか:配偶者の収入で返済を続けられるなら、上乗せなしのがん50%保障で足りることも多く、浮いた金利分を貯蓄や学資に回すという考え方もできます。
がん保障・団信でよくある質問(FAQ)
Q. 団信やがん保障は、住宅ローンの返済途中で追加・変更できますか?
A. がん団信などの疾病保障は、原則として住宅ローン契約時にしか加入できず、途中での追加・変更はできません。「子どもが生まれたから保障を厚くしたい」と思っても後から付けられないため、借り入れ時に家族構成や教育費の見通しまで含めて選んでおくことが大切です(取り扱いは各金融機関・保険会社の規定によります)。
Q. 共働きのペアローンの場合、がん保障はどうなりますか?
A. ペアローンでは夫婦それぞれが自分のローンについて団信・がん保障に加入し、保障が適用されるのは診断された本人のローン残高のみで、配偶者側のローンはそのまま残るのが一般的です。
ただしauじぶん銀行の「ペアローン連生団信」のように、どちらか一方に万一のことがあれば2人分の残高を保障するプラン(上乗せ金利あり)を用意する銀行もあります。共働きで借入額が大きいご家庭ほど、お互いの保障内容をそろえて検討しておくと安心です。
Q. がん団信は何歳まで加入できますか?
A. 銀行ごとに上限があり、2026年9月時点ではauじぶん銀行とドコモSMTBネット銀行が借入時50歳以下、ソニー銀行が加入時満50歳未満を無料のがん保障の対象にしています。40代後半でマイホームを検討しているご家庭は、年齢で選べる保障が変わる点を早めに確認しておきましょう。
Q. がんと診断されればすぐに保険金が出ますか?
A. 多くのがん団信には責任開始日から90日(3か月)の免責期間があり、その間に診断されたがんは対象外です。また、上皮内がんや皮膚がん(悪性黒色腫を除く)は保障の対象に含まれないのが一般的です(ソニー銀行のがん団信100のように、上皮内がんに別枠の給付金を付ける商品もあります)。「診断されたら残高が減る」の対象範囲は、各行の「被保険者のしおり」で確認してください。
【参考】最新の疾病保障付き住宅ローンランキング
| 変動金利 | 10年固定 | 特徴 | |
|---|---|---|---|
| SBIマネープラザ (ドコモSMTBネット銀行の住宅ローン・対面相談コース) | 年1.600%〜 (通期引下げプラン・2026年10月実行/物件価格の80%以内) | 年3.379%〜 (当初引下げプラン・2026年10月) | 店舗やオンラインで専門スタッフに相談しながら申し込める。保証料は無料で、全疾病保障も金利の上乗せなしで付帯。 |
| SBI新生銀行 | 年1.340%(金利優遇プログラム適用時)※1 | 年3.380%(自己資金優遇金利) | SBI新生銀行の住宅ローンは、団体信用生命保険の内容を重視する人にとって、非常にコストパフォーマンスの高い住宅ローンです。 |
| PayPay銀行 | 年1.580%(全期間引下型) | 年3.520%(当初期間引下型) | 変動金利タイプの金利の低さに注目。 |
| ソニー銀行 | 年1.847%(新規購入) (変動セレクト住宅ローン) | 年3.715% (固定セレクト住宅ローン) | がんと診断されるだけで住宅ローン残高が1/2に減額! ※2023年11月1日以降、物件の購入価格を超えて借り入れる場合は金利が年0.05%上乗せになります(新規購入時)。 |
※1 金利優遇プログラム適用時
【参考】がん関連のコンテンツ
ガンを保障する住宅ローン、ガンになると住宅ローンが免除・チャラに?
今月のおすすめ特集
- auじぶん銀行の住宅ローンの落とし穴|メリット・デメリット
- 住宅ローン借り換えランキング|2026年10月のおすすめ
- フラット35金利比較ランキング|2026年10月は年3.830%
- 35年固定金利ランキング|2026年10月の実質金利で比較
- フラット35からフラット35への借り換えシミュレーション【2026年10月】
- SBIアルヒのフラット35の落とし穴は?デメリット・メリットを解説
- りそな銀行の住宅ローンのメリット・デメリット|団信革命と金利条件
- ソニー銀行の住宅ローンの落とし穴と評判|125%ルールなし等の注意点
- イオン銀行 住宅ローンの評判・メリット・デメリットを徹底解説
- ヤフーの住宅ローンは終了|PayPay銀行の住宅ローンの選び方【2026年】
- 住宅ローン変動金利ランキング!変動金利を選ぶならココ!
- ドコモSMTBネット銀行(旧・住信SBIネット銀行)の住宅ローンの落とし穴・デメリットを解説
- SBI新生銀行の住宅ローンの落とし穴・デメリットは?最新事情も解説
各社住宅ローンの金利速報
サイト更新情報
- フラット35の中古住宅融資が使いやすく!簡易リフォームや「中古プラス」を解説
- 住宅ローン控除とは?控除率・借入限度額・戻る金額と手続き
- 住宅ローン控除はどう変わった?改正の要点と注意点
- SBIアルヒ ユアセレクトはいくら借りられる?金利と返済額
- ARUHIスーパー40は受付終了|自営業の住宅ローンの今
- ドコモの住宅ローンはいつから?三菱UFJ提携の結末と現在
- 狭小住宅が注目される理由は?住宅ローン・減税の床面積の注意点
- すまい給付金とは?終了した制度の概要といま使える住宅取得支援
- 定年後も住宅ローンが残る?老後の返済問題と対策
- 【速報】楽天銀行が2026年10月の住宅ローン(金利選択型)の金利を発表!
2026.10.26住宅ローン
2026.10.25税制
2026.10.23住宅ローン
2026.10.23住宅ローン
2026.10.23住宅ローン
2026.10.23住宅ローン
2026.10.22住宅ローン
2026.10.20住宅ローン
2026.10.15住宅ローン
2026.10.14住宅ローン
住宅ローンの基礎
住宅ローンの審査特集
- auじぶん銀行の住宅ローン審査
- ドコモSMTBネット銀行の住宅ローン審査
- SBI新生銀行の住宅ローン審査
- PayPay銀行の住宅ローン審査
- イオン銀行の住宅ローン審査
- ソニー銀行の住宅ローン審査
- アルヒの住宅ローン(フラット35)の審査
- 審査に通りやすい銀行は?住宅ローン審査基準を比較
職業別の住宅ローン審査
- 自営業・個人事業主におすすめの住宅ローンと審査対策
- 派遣社員におすすめの住宅ローンと審査対策
- 契約社員におすすめの住宅ローンと審査対策
- 公務員におすすめ住宅ローンと審査対策
- 会社役員・経営者・社長におすすめの住宅ローンと審査対策
- アルバイト・パートの住宅ローン審査
年収別の住宅ローン審査
- 年収別の住宅ローンの審査と目安
- 年収100万円の住宅ローン審査基準
- 年収200万円の住宅ローン審査基準
- 年収300万円の住宅ローン審査基準
- 年収400万円の住宅ローン審査基準
- 年収500万円の住宅ローン審査基準
- 年収600万円の住宅ローン審査基準
- 年収700万円の住宅ローン審査基準
- 年収800万円の住宅ローン審査基準
- 年収900万円の住宅ローン審査基準
- 年収1000万円の住宅ローン審査基準
地域別おすすめ住宅ローン
取扱銀行一覧
- auじぶん銀行
- ソニー銀行
- PayPay銀行
- ヤフーの住宅ローン
- SBI新生銀行
- イオン銀行
- りそな銀行
- ARUHI(旧SBIモーゲージ)
- ドコモSMTBネット銀行
- ドコモSMTBネット銀行(フラット35)
- SBIマネープラザ
- 三菱UFJ銀行
- 三井住友銀行
- みずほ銀行
- ゆうちょ銀行
- 三井住友信託銀行
- 横浜銀行
- 千葉銀行
- 福岡銀行
- 静岡銀行
- 常陽銀行
- 七十七銀行
- 西日本シティ銀行
- 京都銀行
- 広島銀行
- 八十二銀行
- 群馬銀行
- 北陸銀行
- 中国銀行
- 十六銀行
- 足利銀行
- きらぼし銀行
- 全宅住宅ローン
- 日本住宅ローン
- 東京スター銀行
執筆・監修者