ソニー銀行の団信を解説|がん団信100・3大疾病・ワイド団信の違い
公開日: 2026年9月12日 更新日: 2026年9月24日

ソニー銀行の団信を解説|がん団信100・3大疾病・ワイド団信の違い

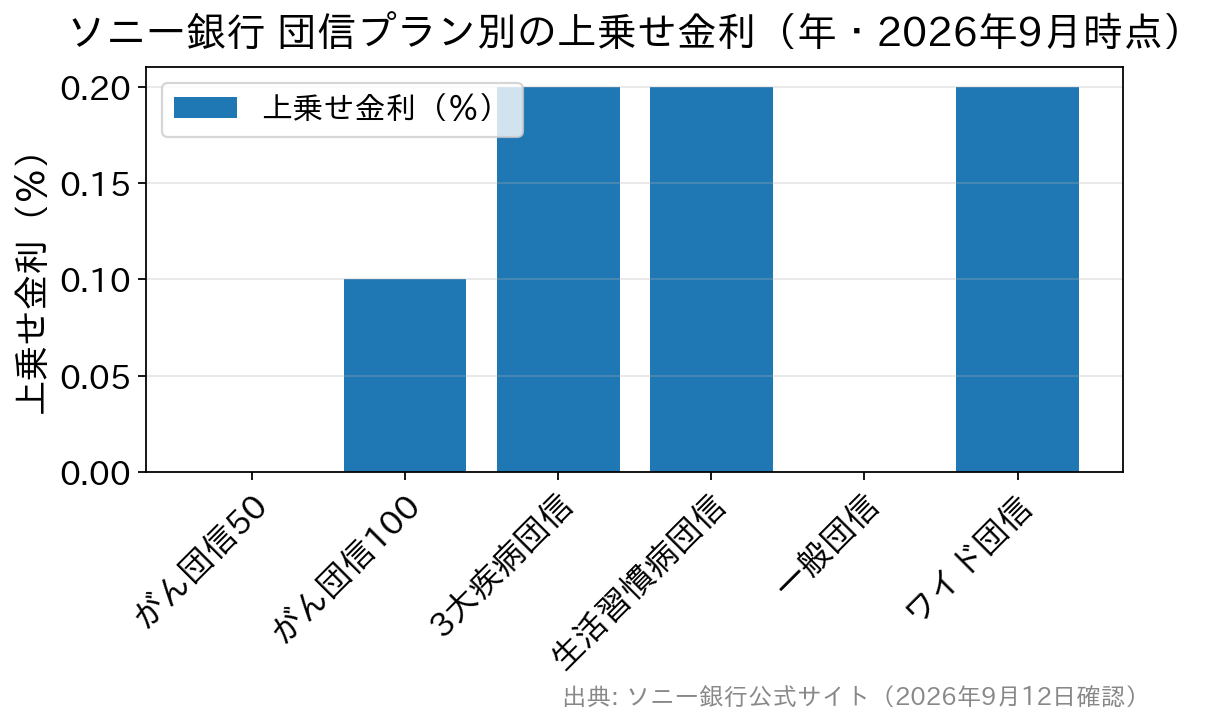
ソニー銀行の住宅ローンは、上乗せ金利なしで「がん団信50」(がんと診断されると住宅ローン残高が半分になる保障)が付き、年0.1%の上乗せで残高100%+診断給付金100万円の「がん団信100」に広げられるのが最大の特徴です(2026年9月時点・公式サイト確認)。3大疾病団信・生活習慣病団信・ワイド団信はいずれも年0.2%の上乗せで、加入年齢は特約付き団信が満50歳未満、一般団信とワイド団信が満65歳未満です。
顧客満足度の高さで知られるソニー銀行の住宅ローンですが、家計を預かる立場で見ると、金利や初期費用の安さと同じくらい「万一のときに家族に住まいを残せるか」が気になるところです。以下では、ソニー銀行の団信ラインナップを一つずつ整理し、金利上乗せで利用する他行の疾病保障付き団信と比べながら、どの保障をどんなご家庭が選ぶと納得しやすいかを解説します。
なお、借入額が物件価格に占める割合や完済時の年齢によって金利が上乗せになる場合があります(例:購入価格の90%超かつ完済時75歳以上など)。ご自身の借り入れプランでの適用金利は公式サイトでご確認ください。
ソニー銀行の団信ラインナップ=6プランから1つを選ぶ
ソニー銀行の住宅ローンでは、がん団信50・がん団信100・3大疾病団信・生活習慣病団信・一般団信・ワイド団信の6プランから1つを選びます(引受保険会社はクレディ・アグリコル生命)。お借入後に団信の種類を変更することはできないため、申し込み前にご家族で話し合っておきたいポイントです。
| プラン | 上乗せ金利(年) | 加入時年齢 | 主な保障 |
|---|---|---|---|
| がん団信50 | なし | 満50歳未満 | がん診断で残高50%保障 |
| がん団信100 | 0.1% | 満50歳未満 | がん診断で残高100%保障+診断給付金100万円ほか |
| 3大疾病団信 | 0.2% | 満50歳未満 | がん団信100の保障+急性心筋梗塞・脳卒中 |
| 生活習慣病団信 | 0.2% | 満50歳未満 | がん団信100の保障+生活習慣病の長期入院・入院給付 |
| 一般団信 | なし | 満65歳未満 | 死亡・高度障害・リビング・ニーズ |
| ワイド団信 | 0.2% | 満65歳未満 | 一般団信と同じ保障(引受基準緩和型・完済時満81歳未満) |
※2026年9月時点。出典:ソニー銀行「団体信用生命保険(団信)」。完済時年齢はワイド団信を除き満85歳未満。
健康状態に不安があって通常の団信に加入できない方向けのワイド団信も、上乗せは年0.2%です。ワイド団信の上乗せは年0.3%とする銀行も少なくないため(auじぶん銀行は年0.3%)、持病のあるご家族がいる場合は候補に入れやすい水準といえます。ソニー銀行は2012年からワイド団信を扱っており、10年を超える提供実績があります。
ソニー銀行のがん団信50の特徴=上乗せなしで残高が半分に
ソニー銀行の住宅ローンには、がんと診断確定されただけで住宅ローン残高の50%が保障される「がん団信50」が上乗せ金利なしで付いてきます(加入時満50歳未満の方が対象)。
保険金の支払条件ががんと診断されることというシンプルさが魅力で、上乗せなしの保障としては手厚い部類です。がん団信50でがんの保障を受けた後も、死亡・所定の高度障害・余命6か月以内と判断されたときの保障は残高に対して継続します。
※「上皮内がん」(子宮頸がん0期、大腸粘膜内がん、非浸潤がん、食道上皮内がんなど)や「皮膚の悪性黒色腫以外の皮膚がん」は、残高保障の対象外です。また、ローン実行日から90日以内にがんと診断確定された場合も保障の対象外です。これまでにがんにかかったことがある方は、特約付き団信には加入できません。
ソニー銀行のがん団信100の特徴=年0.1%で残高ゼロ+100万円
がん団信50をベースに、年0.1%の上乗せで「がんと診断されたら住宅ローン残高が0円になる」保障に広げられるのが「がん団信100」です。ソニー銀行自身も「保障特約付き団信のベストセラー」と案内しているプランで、家計への影響が最も大きい「働き手ががんになる」リスクに備えたいご家庭の定番といえます。
がん100%保障の上乗せ金利は、かつては年0.2%が相場でしたが、いまはネット銀行を中心に低下しています。auじぶん銀行の「がん100%保障団信」は年0.05%と、ソニー銀行より低い設定です。ただし、ソニー銀行のがん団信100には後述の診断給付金100万円・先進医療給付・上皮内がん給付がセットになっており、「金利の低さ」だけでなく「治療中の現金」まで含めて比べることが大切です。
上乗せの負担感は、公式の試算例が分かりやすいでしょう。借入額5,000万円・35年返済で年0.1%上乗せした場合、月々の返済額の差は2,343円(年1.000%→1.100%の試算例、ボーナス返済なし)。35年間の累計ではおよそ98万円になります。月2,000円台で数千万円の残高が消える保障が付くと考えると、費用対効果は高いと感じるご家庭が多いはずです。
がん団信100の給付特約=診断給付金100万円・先進医療は通算2,000万円
がん団信100(3大疾病団信・生活習慣病団信も同様)には、住宅ローン残高の保障とは別に、被保険者ご本人に直接支払われる給付金が付いています。使い道は自由で、住宅ローン残高に充てる必要はありません。
- がん診断給付金:100万円(がんと診断確定されたとき・1回のみ)
- がん先進医療給付:通算2,000万円まで+がん先進医療一時給付30万円(2026年1月1日から限度額が引き上げられました)
- 上皮内がん・皮膚がん診断給付金:50万円(残高保障の対象外となる上皮内がん等が対象・いずれか1回)
- 付帯サービス:セカンドオピニオンサービス・24時間電話健康相談サービス
治療費だけでなく、通院の交通費や治療中の生活費、お子さまの送り迎えを家事代行に頼む費用など、がんの治療にはローン返済以外のお金もかかります。診断給付金を現金で受け取れることは、お子さまのいるご家庭の生活を守るうえで心強い仕組みです。なお、給付特約は「お客さま単位」で付帯するため、ペアローンなど複数契約があっても診断給付金は100万円(1回)です。
出典:ソニー銀行「団体信用生命保険(団信)の保障内容」/がん先進医療給付特約の保障内容拡充のお知らせ(2026年1月5日)
ソニー銀行の3大疾病団信の特徴=年0.2%で心筋梗塞・脳卒中も
3大疾病団信は、がん団信100の保障に急性心筋梗塞と脳卒中の保障を加えたプランで、上乗せ金利は年0.2%です。急性心筋梗塞・脳卒中は「初めて医師の診療を受けた日から60日以上、労働の制限(脳卒中は神経学的後遺症)が続いたと診断されたとき」または「治療を直接の目的とした所定の手術を受けたとき」に住宅ローン残高が保障されます。
厚生労働省の人口動態統計(2024年・確定数)では、日本人の死因の第1位が悪性新生物(がん)で23.9%、心疾患が14.1%、脳血管疾患が6.4%と、3大疾病だけで死亡全体の4割超を占めています。年0.2%の上乗せで幅広い病気のリスクに対応できるのは心強いといえるでしょう。
出典:厚生労働省「令和6年(2024)人口動態統計(確定数)の概況」
ソニー銀行の生活習慣病団信の特徴=長期入院と入院給付に備える
生活習慣病団信(上乗せ年0.2%)は、糖尿病・高血圧性疾患・心疾患・脳血管疾患・腎疾患・肝疾患・慢性膵炎など10種類の生活習慣病で180日以上入院が続いた場合に住宅ローン残高が保障される団信です。このプランだけに、5日以上の連続入院で10万円の入院一時金(通算12回まで)と、31日以上の連続入院で月々のローン返済予定額が給付される「入院時ローン月額給付」(通算36回・1入院5回まで)が付いています。
ただし、残高がゼロになる条件は「180日以上の長期入院」で、医療の高度化で入院期間は短くなる傾向にあります。入院がそこまで長期化するケースでは高度障害として一般団信の保障対象になる可能性もあるため、当サイトでは優先度は高くないと考えています。上乗せコストと、ご家庭で加入している医療保険の入院給付が重複していないかを合わせて検討してみてください。
女性特典=入院一時金10万円が自動で付く
クレディ・アグリコル生命の団信に加入した女性のお客さまには、所定の病気やケガで5日以上連続して入院した場合に一時金10万円が支払われる「入院一時金給付特約」が自動で付帯します(ワイド団信には付帯せず、生活習慣病団信は本体の入院一時金給付が優先されます)。ペアローンで妻側もソニー銀行で借りる場合には、覚えておきたい特典です。
auじぶん銀行とソニー銀行の住宅ローンの商品性を比較
次に、ネット銀行で疾病保障を充実させているauじぶん銀行と、ソニー銀行の住宅ローンを表形式で比較します。数値・条件は各行公式サイトで確認したものです(2026年9月時点)。
| 項目 | ソニー銀行 | auじぶん銀行 |
| 事務手数料 | 変動セレクト・固定セレクト:借入額の2.20%(税込) 住宅ローン(通常型):44,000円(税込) |
借入額の2.20%(税込) |
| 上乗せなしの団信 | がん団信50(残高50%保障) | がん50%保障団信(4疾病・全疾病長期入院保障付き・50歳以下) |
| がん100%保障の上乗せ | 年0.1%(診断給付金100万円付き) | 年0.05%(給付金付きのプレミアムは年0.15%) |
| ワイド団信の上乗せ | 年0.2% | 年0.3% |
| 保証料 | 不要 | 不要※1 |
| 年齢 | 借入時:満65歳未満 完済時:満85歳未満(特約付き団信は加入時満50歳未満) |
申込時:満18歳以上満65歳未満 完済時:満80歳の誕生日まで |
| 年収 | 前年度400万円以上 | 前年度200万円以上 |
| 雇用形態 | 契約社員・派遣社員・パート等は申込不可(銀行代理業者ソニー生命の申込条件案内) | 派遣社員・契約社員も安定した収入があれば申込可(公式FAQ) |
| ペアローン・収入合算 | ペアローンのみ(それぞれ年収400万円以上・収入合算なし) | ペアローン・収入合算とも取り扱い(ペアローン連生団信あり) |
| 審査・契約手続き | ネット完結(電子契約・来店不要) | ネット完結 |
| 仮審査 | 最短60分回答 | 口座がなくても最短同日 |
| 借入までの期間 | 仮審査申込から通常1か月程度(公式) | 公式サイト参照 |
| 借入金額・期間 | 500万円〜3億円・最長50年(2026年5月11日〜) | 500万円〜2億円・最長50年 |
| 中古物件 | 戸建・マンションに対応 | 戸建・マンションに対応 |
| リフォーム資金 | 増改築資金に対応 | 新規のリフォーム資金は対象外(借り換え時のリフォームローン一括借換は可) |
| 5年ルール・125%ルール | 採用なし。金利が上昇すると年2回の見直しで返済額も変わる。 | 採用あり(元利均等返済)。金利が上昇しても5年間は返済額が変わらない。 |
| 諸費用の借り入れ | 可(購入価格の100%超は金利上乗せあり) | 可 |
| 金利タイプの変更(固定→変動) | 固定期間中でも変更可能(手数料がかかる場合あり) | 固定金利特約期間中は変更できない |
※2026年9月時点。当サイト調べ。出典:ソニー銀行 住宅ローン商品詳細説明書/auじぶん銀行 住宅ローン商品詳細・同 団体信用生命保険
※1 審査の結果、保証会社を利用する場合は、保証料相当額を上乗せした金利が設定されますが、別途支払う保証料はありません。
年収・雇用形態・収入合算の面ではauじぶん銀行のほうが幅広く利用しやすく、ソニー銀行は年収や職業の面で信用力が高い方に向いた住宅ローンといえます。一方でソニー銀行は、5年ルール・125%ルールを採用していないため、変動金利で借りる場合は金利上昇が返済額にすぐ反映されます。教育費のピークと金利上昇が重なっても家計が耐えられるか、返済比率に余裕をもって考えておきたいところです。なお、ソニー銀行のペアローンは事実婚などすべてのパートナーの方が利用できます(公式サイトで告知)。ソニー銀行の金利や手数料、審査の流れは「ソニー銀行の住宅ローン|金利・団信・手数料を家族目線で解説」で詳しく整理しています。
家族構成別に見る、ソニー銀行の団信の選び方
「どのプランがよいか」はご家庭の状況で変わります。当サイトの考え方を、よくある3つのケースで整理します。
- 小さなお子さまがいて、住宅ローンの名義人が主な稼ぎ手:がん団信100が基本。残高がゼロになるうえ、診断給付金100万円が治療中の生活費の支えになります。月々の負担増は5,000万円・35年の公式試算例で2,343円です。
- 共働きでペアローンを組む:それぞれが年収400万円以上必要です。ソニー銀行では収入合算の取り扱いがないため、どちらかの年収が400万円に届かない場合は別の銀行も候補に入れましょう。妻側の契約には女性特典の入院一時金が自動で付きます。
- 持病があって一般団信に不安がある:ワイド団信(上乗せ年0.2%・完済時満81歳未満)を検討します。審査で加入できない場合もあるため、仮審査の段階で相談しておくと安心です。
疾病保障を他行と比べる際は、三井住友信託銀行のように保障の付け方が異なる銀行もあります。「三井住友信託銀行の住宅ローン|特徴・金利・疾病保障を解説」や「ゆうちょ銀行の住宅ローン|ソニー銀行・SBI新生銀行・ゆうちょフラット35を解説」も合わせてご覧ください。また、SBI新生銀行は2026年3月から上乗せ金利0円の「全疾病保障付団信」を扱っており、上乗せなしで幅広い病気に備えたいご家庭には比較対象として有力です(SBI新生銀行 住宅ローン)。
ソニー銀行の団信に関するよくある質問
Q. ソニー銀行のがん団信は上乗せ金利なしで付きますか?
A. がんと診断されると住宅ローン残高の50%が保障される「がん団信50」は上乗せ金利なしで付きます。残高100%+診断給付金100万円の「がん団信100」は年0.1%の上乗せです(加入時満50歳未満・2026年9月時点)。
Q. ソニー銀行の3大疾病団信の上乗せ金利はいくらですか?
A. 年0.2%です。がん団信100の保障(残高100%・診断給付金100万円・先進医療給付など)に、急性心筋梗塞と脳卒中で所定の状態になったときの残高保障が加わります。
Q. ソニー銀行のワイド団信は誰でも入れますか?
A. 健康上の理由で一般団信に入れない方向けの引受基準緩和型ですが、審査によって加入できない場合もあります。上乗せ金利は年0.2%で、加入時満65歳未満・完済時満81歳未満が条件です。
Q. ソニー銀行の団信で後悔しやすいポイントはありますか?
A. 団信は借入後に種類を変更できないこと、特約付き団信は加入時満50歳未満に限られること、がん保障は実行日から90日以内の診断や上皮内がんが対象外であることの3点です。申し込み前にご家族で保障の範囲を確認しておくと安心です。
Q. 診断給付金は住宅ローンの返済に充てなければいけませんか?
A. いいえ。診断給付金100万円や先進医療給付はご本人に直接支払われ、使い道は自由です。住宅ローン残高の保障(保険金)はソニー銀行に支払われて返済に充てられます。
【まとめ】ソニー銀行の住宅ローンの疾病保障について
ソニー銀行の団信で特に注目したいのは「がん団信100」です。年0.1%の上乗せで、がんと診断された際に住宅ローン残高がゼロになり、さらに100万円の診断給付金と通算2,000万円までの先進医療給付が付く保障は、家族の暮らしを守る備えとして非常に魅力的です。
世の中にはさまざまながん保険がありますが、一般的ながん保険は診断一時金や入院給付が中心で、数千万円の住宅ローン残高がなくなる保障はありません。月2,000円台の負担で数千万円の残高が消えるがん団信は、通常のがん保険とは役割がまったく違う備えです。
とはいえ、団信は「加入しておけば安心」ではなく、ご家庭の収入構成や加入中の保険との重なりで最適なプランが変わります。最新の保障内容・上乗せ金利・適用条件は必ずソニー銀行の公式サイトでご確認のうえ、ご家族で納得できる保障を選んでください。
無料の疾病保障付き住宅ローンの解説記事一覧
ネット銀行の住宅ローンを中心に無料の疾病保障サービスが付帯する住宅ローンが増えています。みんなの住宅ローンでは、疾病保障サービスの特徴を解説した記事を用意しています。住宅ローン選びの参考にしてください。
ソニー銀行の住宅ローン関連記事
今月のおすすめ特集
- イオン銀行 住宅ローンの評判・メリット・デメリットを徹底解説
- auじぶん銀行の住宅ローンの落とし穴やメリット・デメリットを徹底解説!
- 住宅ローン借り換えランキング!おすすめの住宅ローンは?
- 【最新】フラット35金利比較ランキング
- 住宅ローン固定金利(35年)ランキング|実質金利で詳しく比較!
- フラット35からフラット35への借り換えシミュレーション【2026年9月】
- SBIアルヒ(ARUHI)の住宅ローン(フラット35)の落とし穴・デメリット・メリットとは?
- ヤフーの住宅ローンは終了|PayPay銀行の住宅ローンの選び方【2026年】
- 住宅ローン変動金利ランキング!変動金利を選ぶならココ!
- りそな銀行 住宅ローンのメリット・デメリットとは?【2026年7月】
- ドコモSMTBネット銀行(旧・住信SBIネット銀行)の住宅ローンの落とし穴・デメリットを解説
- SBI新生銀行の住宅ローンの落とし穴・デメリットは?最新事情も解説
- ソニー銀行 住宅ローンの落とし穴・メリット・デメリットとは?
各社住宅ローンの金利速報
サイト更新情報
- 金利引継特約付フラット35のメリット・デメリット|アシューマブルローン
- 30代・35歳の住宅ローンはいくら借りられる?頭金なしの注意点も解説
- 預金連動型住宅ローンのメリット・デメリット|実質金利0%の仕組み
- 楽天銀行の住宅ローンで競売物件は購入できる?フラット35の条件
- 定期借地権マンションで使える住宅ローンは?フラット35と各銀行の扱い
- 楽天銀行とSBIアルヒのフラット35を比較|金利・手数料・団信の違い
- 派遣社員の住宅ローン審査基準|通るコツと申込できる銀行を解説
- 楽天銀行の住宅ローンが共働き世帯に向く理由|パート収入の合算と団信
- フリーランス(ITエンジニア)の住宅ローンおすすめと審査のコツ
- 住宅ローンのキャンペーン・ポイント還元・団信特典を徹底比較
2026.09.24NEW住宅ローン
2026.09.24NEW住宅ローン
2026.09.24NEW住宅ローン
2026.09.24NEW住宅ローン
2026.09.23住宅ローン
2026.09.23住宅ローン
2026.09.23住宅ローン
2026.09.23住宅ローン
2026.09.22住宅ローン
2026.09.22住宅ローン
住宅ローンの基礎
住宅ローンの審査特集
- auじぶん銀行の住宅ローン審査
- ドコモSMTBネット銀行の住宅ローン審査
- SBI新生銀行の住宅ローン審査
- PayPay銀行の住宅ローン審査
- イオン銀行の住宅ローン審査
- ソニー銀行の住宅ローン審査
- アルヒの住宅ローン(フラット35)の審査
- 審査に通りやすい銀行は?住宅ローン審査基準を比較
職業別の住宅ローン審査
- 自営業・個人事業主におすすめの住宅ローンと審査対策
- 派遣社員におすすめの住宅ローンと審査対策
- 契約社員におすすめの住宅ローンと審査対策
- 公務員におすすめ住宅ローンと審査対策
- 会社役員・経営者・社長におすすめの住宅ローンと審査対策
- アルバイト・パートの住宅ローン審査
年収別の住宅ローン審査
- 年収別の住宅ローンの審査と目安
- 年収100万円の住宅ローン審査基準
- 年収200万円の住宅ローン審査基準
- 年収300万円の住宅ローン審査基準
- 年収400万円の住宅ローン審査基準
- 年収500万円の住宅ローン審査基準
- 年収600万円の住宅ローン審査基準
- 年収700万円の住宅ローン審査基準
- 年収800万円の住宅ローン審査基準
- 年収900万円の住宅ローン審査基準
- 年収1000万円の住宅ローン審査基準
地域別おすすめ住宅ローン
取扱銀行一覧
- auじぶん銀行
- ソニー銀行
- PayPay銀行
- ヤフーの住宅ローン
- SBI新生銀行
- イオン銀行
- りそな銀行
- ARUHI(旧SBIモーゲージ)
- ドコモSMTBネット銀行
- ドコモSMTBネット銀行(フラット35)
- SBIマネープラザ
- 三菱UFJ銀行
- 三井住友銀行
- みずほ銀行
- ゆうちょ銀行
- 三井住友信託銀行
- 横浜銀行
- 千葉銀行
- 福岡銀行
- 静岡銀行
- 常陽銀行
- 七十七銀行
- 西日本シティ銀行
- 京都銀行
- 広島銀行
- 八十二銀行
- 群馬銀行
- 北陸銀行
- 中国銀行
- 十六銀行
- 足利銀行
- きらぼし銀行
- 全宅住宅ローン
- 日本住宅ローン
- 東京スター銀行
執筆・監修者
