ドコモSMTBネット銀行(旧・住信SBIネット銀行)の期日一括返済併用型住宅ローンとは

公開日: 2026年9月19日 更新日: 2026年9月27日

ドコモSMTBネット銀行(旧・住信SBIネット銀行)の期日一括返済併用型住宅ローンとは
ドコモSMTBネット銀行(旧・住信SBIネット銀行)の「期日一括返済併用型住宅ローン」は、借入元金のうち担保評価額の50%分を最後まで据え置き、最終返済日にまとめて返す仕組みの住宅ローンです。毎月の返済額は抑えやすくなりますが、通常の住宅ローン金利に年0.350%が上乗せされ、据え置いた元金には利息が続くため、総支払額は通常の住宅ローンより増えます。
対象は前年年収1,000万円以上の方で、東京23区・横浜市・川崎市・大阪市にある担保評価額1億円以上のマンションに限られます。「毎月の返済額が抑えられるなら、お得では?」と感じるかもしれませんが、家族の暮らしを守る観点では「最後にいくら残り、それをどう返すのか」まで見通せるかどうかが判断の分かれ目になります。
契約前に押さえておきたいのは、一般的な住宅ローンとの違い、返済イメージの試算、利用条件、そして最終返済日までの資金計画です。
ドコモSMTBネット銀行の住宅ローンは、ネットで申し込む「WEB申込コース」のほか、銀行代理業者のSBIマネープラザで、店頭やオンラインで専門スタッフに相談しながら申し込むこともできます。
物件価格の80%以下で借りる場合の金利優遇は、WEB申込コースでは2026年8月実行分で終了しましたが、SBIマネープラザで申し込む住宅ローンでは、2026年9月時点でも物件価格80%以内の金利が案内されています。頭金を入れる予定の人は、WEB申込コースとあわせて比べてみましょう。
- 審査や金利タイプの選び方を、専門スタッフに対面で相談できる
- 借り換えやペアローンも、シミュレーションで比べられる
- ドコモSMTBネット銀行のフラット35(買取型)も相談できる
SBIマネープラザでドコモSMTBネット銀行の住宅ローンを相談する
※PR SBIマネープラザは、ドコモSMTBネット銀行とSBI新生銀行を所属銀行とする銀行代理業者です。金利や優遇条件は毎月見直されるため、最新の条件は申込前にご確認ください。
ドコモSMTBネット銀行が新しい住宅ローンを開始
ドコモSMTBネット銀行は、2026年6月1日から「期日一括返済併用型住宅ローン」の取り扱いを開始しました。商品開始時は「住信SBIネット銀行」の名称でしたが、2026年8月3日に商号を変更し、現在は「ドコモSMTBネット銀行」として提供されています。
この商品は、通常の住宅ローンのように元金を毎月返済する部分と、元金の一部を最終返済日にまとめて返済する部分を組み合わせた「ハイブリッド型」の住宅ローンです。
ドコモSMTBネット銀行によると、メガバンクおよびネット銀行では初めてのハイブリッド型住宅ローンとされています(同行調べ・2026年5月27日時点)。
都心部を中心としたマンション価格の上昇を背景に、毎月の返済負担を抑えながら資産価値の高いマンションを購入したい人や、将来の住み替えを考えている人などを対象にしています。取扱開始時点の対象はマンションのみですが、同行は今後、戸建て住宅への対応も含めて商品性の拡充を進めるとしています(出典:ドコモSMTBネット銀行 プレスリリース 2026年6月1日)。
「期日一括返済併用型住宅ローン」とは?
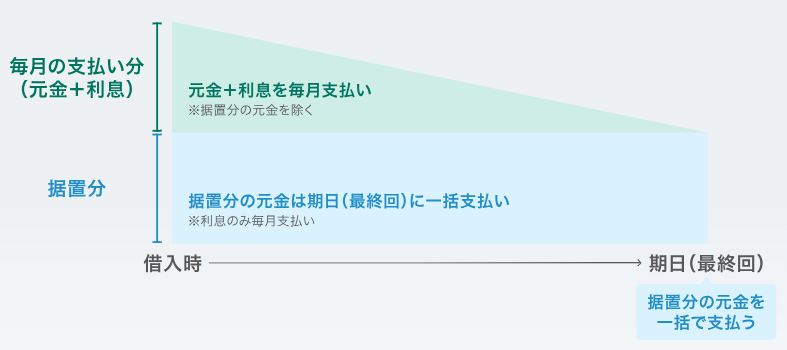
期日一括返済併用型住宅ローンは、担保評価額の50%に相当する元金をあらかじめ決めた最終返済日に一括返済する仕組みです。残りの元金は、一般的な住宅ローンと同じように元利均等返済または元金均等返済で返します。
期日一括返済部分については、返済期間中は利息のみを支払います。そのため、元金の一部を毎月返済する必要がなく、通常の住宅ローンと比べて月々の返済額を抑えやすくなっています。
普通の住宅ローンとの違い
一般的な住宅ローンでは、借り入れた元金と利息を毎月少しずつ返済していきます。35年返済なら、35年間かけて元金を徐々に減らし、返済期間が終わるまでに借入残高をゼロにする仕組みです。
一方、ドコモSMTBネット銀行の「期日一括返済併用型住宅ローン」では、借入金の一部を「期日一括返済部分」として設定します。この部分は毎月元金を返済せず、返済期間中は利息のみを支払い、最後の返済日に元金をまとめて返します。
例えば、1億円を借り入れ、そのうち5,000万円が期日一括返済部分になった場合、通常の住宅ローンであれば毎月の返済によって1億円の元金を少しずつ減らしていきます。
期日一括返済併用型では、通常返済する部分の元金を減らしながら、期日一括返済部分の5,000万円は最後まで残しておくことになります。
そのため、毎月返済する元金が少なくなり、通常の住宅ローンよりも月々の返済額を抑えやすくなります。ただし、最後にはまとまった金額の返済が必要です。また、期日一括返済部分は借入期間中も元金が残るため、その分の利息を長く支払うことになります。
つまり、この住宅ローンは「借入額そのものを減らす」のではなく、元金の一部を最後まで残すことで、毎月の返済額を抑える仕組みです。月々の返済負担だけでなく、最終的な返済方法まで含めて考える必要があります。
毎月の返済額はどれくらい変わる?
実際に、通常の住宅ローンと比べてみましょう。ここでは仕組みをわかりやすくするため、1億円を35年・元利均等返済で借り入れると仮定します。
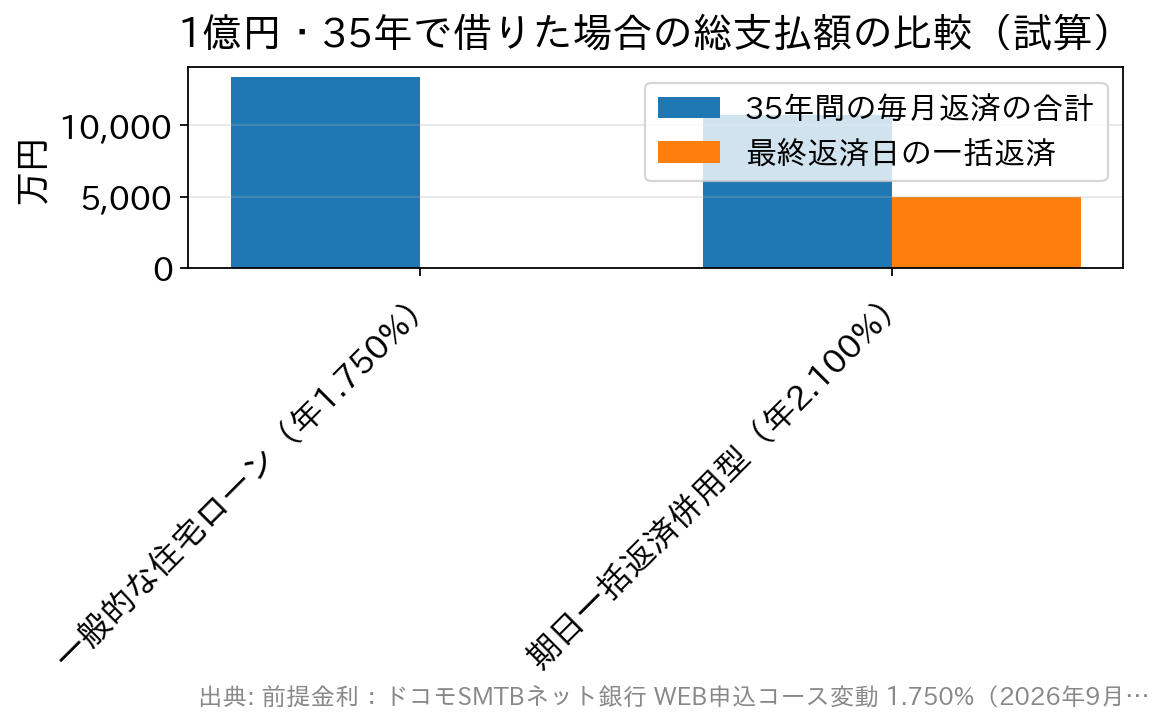
一般的な住宅ローンの金利は、ドコモSMTBネット銀行の2026年9月の住宅ローン金利(WEB申込コース・変動・通期引下げプラン)である年1.750%、期日一括返済併用型はその年0.350%上乗せとなる年2.100%として試算しました。
| 一般的な住宅ローン | 期日一括返済併用型 | |
| 借入額 | 1億円 | 1億円(うち期日一括返済部分5,000万円) |
| 想定金利 | 年1.750% | 年2.100% |
| 返済期間 | 35年 | 35年 |
| 毎月の返済額 | 約31.9万円 | 約25.6万円 |
| 最終返済時残高 | ほぼ0円 | 5,000万円 |
| 総支払額(35年+一括返済分) | 約1億3,380万円 | 約1億5,740万円 |
この条件では、期日一括返済併用型の毎月の返済額は、通常の住宅ローンより約6.3万円少なくなります。
ただし、これは「6.3万円分、住宅ローンの負担がなくなる」わけではありません。毎月返済しなかった5,000万円は、最後にまとめて返済する必要があります。
また、期日一括返済部分は元金が減らないため、その部分についても返済期間中は利息が発生します。この試算では、35年間の支払いに最後の一括返済5,000万円を加えた総支払額は、通常の住宅ローンより約2,360万円多くなる計算です。
毎月の返済額を抑える代わりに、返済を将来に残す仕組みと考えておくとよいでしょう。
※金利は全期間一定と仮定し、事務取扱手数料(融資金額の2.20%・税込)や諸費用は含めていません。本商品は銀行代理業者・提携不動産会社経由の取り扱いで、実際の適用金利や返済額は借入時期・条件によって異なります。仕組みを理解するための試算です。
利用できる人・物件には条件がある
期日一括返済併用型住宅ローンは、以下の通り一般的な住宅ローンより利用条件が限定されています(商品概要説明書・2026年8月3日現在)。
- 借入時の年齢が満18歳以上65歳以下
- 完済時の年齢が満80歳未満
- 前年年収が1,000万円以上
- ペアローンの場合は、どちらか一方の前年年収が1,000万円以上
- 国内に居住している
- 指定の団体信用生命保険「スゴ団信」(引受保険会社:SBI生命保険)に加入できる
- 資金使途は本人または家族が居住する分譲住宅の購入資金とその諸費用
- 対象エリアは東京23区、横浜市、川崎市、大阪市
- 対象物件は担保評価額1億円以上の新築・中古マンション
- 完済時の築年数が65年以内
- 借入額は500万円以上3億円以下(10万円単位)
- 借入期間は最長35年
- 金利タイプは変動金利タイプ・固定金利特約タイプから選択(毎月返済分と期日一括返済分で別々に選べる)
- 借地上の物件・離島の物件は対象外、連帯債務型の申込は不可
- 事務取扱手数料は融資金額の2.20%(税込)。一部繰上返済は1円以上1円単位で手数料無料
このように、対象となる人や物件はかなり限られています。年収1,000万円以上という条件は、共働きのペアローンであっても「どちらか一方が1,000万円以上」である必要がある点に注意してください。
金利は通常の住宅ローンより年0.350%上乗せ
期日一括返済併用型住宅ローンでは、通常の住宅ローンに年0.350%が上乗せされます(2026年6月時点の公式案内)。金利は毎月見直され、実際に適用されるのは借入実行日の金利です。そのため、申込時に確認した金利と、実際に借りるときの金利が異なる場合があります。
もう一つ意識しておきたいのが、金利上昇局面での影響です。日本銀行は2026年9月18日の金融政策決定会合で政策金利を1.0%程度から1.25%程度へ引き上げることを決め(適用は9月24日から)、今後も経済・物価・金融情勢に応じて引き上げていく方針を示しています(出典:日本銀行「金融市場調節方針の変更について」2026年9月18日)。
変動金利タイプを選んだ場合、通常の住宅ローンでは返済が進むほど元金が減り、金利上昇の影響も小さくなっていきます。ところが期日一括返済部分は最後まで元金が減らないため、金利が上がるとその分の利息負担が35年間そのまま増え続けます。
商品概要説明書によると、期日一括返済部分の毎月の利息はその時点の元金残高と金利で計算され、元利均等返済部分にある「返済額は5年ごと・前回の125%まで」という緩衝の仕組みも適用されません。
据置元金が大きいこの商品では、金利上昇への備えを通常以上に厚く見ておく必要があります(出典:ドコモSMTBネット銀行 商品概要説明書:住宅ローン(期日一括返済併用型)2026年8月3日現在)。
毎月の返済額だけを見るのではなく、金利上乗せと金利上昇による利息負担も含めて確認しておきましょう。
期日一括返済併用型を利用する際の注意点
最後にまとまった金額を返す必要がある
最も注意したいのが、最終返済日にまとまった元金を返す必要があることです。毎月の返済額が抑えられるからといって、住宅ローンそのものの負担が小さくなるわけではありません。
たとえば5,000万円を期日一括返済部分として借りた場合、返済期間中にその5,000万円の元金を返済しなければ、最終返済日に5,000万円を用意する必要があります。
契約前に、次のような将来の返済方法まで考えておくことが大切です。
- 自己資金で返済する
- 住宅を売却して返済する
- 住み替えと同時に返済する
子育て世帯であれば、最終返済日に自分が何歳で、そのとき子どもが進学や独立のどの段階にいるかも合わせて確認しておきましょう。35年後の一括返済が大学の学費や老後資金の準備と重なると、家計の選択肢が急に狭くなります。
住宅の売却価格が下がる可能性がある
将来、マンションを売却して期日一括返済部分を返す予定なら、売却価格にも注意が必要です。
たとえば、5,000万円の返済が残っている状態でマンションを4,500万円でしか売却できなければ、売却代金だけではローンを完済できません。
その場合は、自己資金などで不足分を補う必要があります。
ドコモSMTBネット銀行も、将来の物件価格を保証するものではなく、返済期日までに借入金額を全額返済する必要があるとしています。
総支払額は通常の住宅ローンより増える
期日一括返済部分は元金を据え置くため、その部分について返済期間中も利息が発生します。
さらに、通常の住宅ローン金利に年0.350%が上乗せされます。
そのため、月々の返済額は抑えやすい一方、総支払利息・総支払額は通常の住宅ローンより増える仕組みです。
「月々いくらなら払えるか」だけでなく、「最終的にいくら支払うのか」まで確認しておきましょう。
ネット銀行でもWebから申し込めない
ドコモSMTBネット銀行という名前から、Webで手続きできる商品だと思う人もいるかもしれません。
しかし、期日一括返済併用型住宅ローンは、銀行代理業者や提携不動産会社を通じて申し込む商品です。
公式サイトでも、ネットからの申し込みには対応していないと案内されています。契約は書面で行うため、印紙税も必要になります。
どんな人に向いている?
高価格帯のマンションを購入したい人
対象となるのは、担保評価額1億円以上の新築・中古マンションです。
そのため、都心部などで高価格帯のマンションを購入したい人が主な対象になります。
通常の住宅ローンでは毎月の返済額が大きくなってしまう場合に、比較対象として検討したい住宅ローンです。そもそもいくらまで借りられるかは、ドコモSMTBネット銀行の住宅ローンはいくらまで借りられる?限度額の試算も参考にしてください。
将来の住み替えを考えている人
ドコモSMTBネット銀行は、10~15年後の住み替えを見据えている人も利用例として挙げています。
購入したマンションに一定期間住み、その後売却して期日一括返済部分を返すという資金計画です。
ただし、将来の売却価格は保証されません。「この価格で売れるはず」と決めつけず、売却価格が下がった場合も含めて資金計画を考えておきたいところです。
50年ローンを利用しにくい人
ドコモSMTBネット銀行は、完済時年齢などの理由で50年ローンの利用が難しい人にも、この商品を活用できるとしています。
返済期間そのものを50年に延ばすのではなく、元金の一部を最後まで据え置くことで月々の返済額を抑える考え方です。
ただし、最後にまとまった返済が必要になるため、50年ローンとは仕組みが大きく異なります。
普通の住宅ローンとどちらを選ぶ?
期日一括返済併用型住宅ローンと一般的な住宅ローンでは、どちらが優れているとは一概にいえません。違いを簡単にまとめると、以下のとおりです。
| 一般的な住宅ローン | 期日一括返済併用型 | |
| 元金の返済 | 毎月返済 | 一部を最後まで据え置く |
| 毎月の返済額 | 通常通り | 抑えやすい |
| 最終返済額 | 大きな残高は残らない | 期日一括返済部分が残る |
| 金利 | 通常の住宅ローン金利 | 通常の金利+年0.350% |
| 金利上昇の影響 | 元金が減るにつれ小さくなる | 据置元金の分は最後まで続く |
| 将来の売却 | 必須ではない | 売却して返済するには注意 |
| 資金計画 | 毎月返済が中心 | 最終返済まで検討 |
毎月の返済額をできるだけ抑えたい人には、期日一括返済併用型が選択肢になります。一方、将来のまとまった返済を避けたい人には、一般的な住宅ローンのほうが分かりやすいでしょう。
毎月の負担を抑えつつ元金を着実に減らしたい場合は、借入額や返済期間を調整した一般的な住宅ローンとも比べてみてください。たとえばSBI新生銀行の住宅ローンは事務手数料が借入金額の2.20%(税込)で保証料が原則不要、一部繰上返済は1円から手数料0円で行えるため、余裕ができた月に少しずつ元金を減らす使い方がしやすい商品です。
どちらを選ぶ場合も、「毎月いくら払うか」だけではなく、「10年後、15年後、最終返済日にいくら必要になるか」まで比較することが大切です。
期日一括返済併用型住宅ローンのよくある質問
Q. 期日一括返済併用型住宅ローンは、普通の住宅ローンより総支払額が少なくなりますか?
A. 少なくなりません。毎月の返済額は抑えやすい一方、期日一括返済部分は元金が減らず利息が続き、さらに通常の金利に年0.350%が上乗せされます。1億円・35年・金利一定の試算では、総支払額が約2,360万円多くなる計算です。
Q. 最後に返す5,000万円は、マンションを売って返してもいいですか?
A. 可能です。ドコモSMTBネット銀行は最終返済時に継続して住むか、住み替えのために売却するかを選べるとしています。ただし売却価格が期日一括返済部分を下回る可能性があり、その場合は自己資金などで不足分を返す必要があります。将来の物件価格は保証されません。
Q. 担保評価額1億円以上のマンションなら誰でも利用できますか?
A. 利用できるとは限りません。前年年収1,000万円以上(ペアローンはどちらか一方)、借入時65歳以下・完済時80歳未満、東京23区・横浜市・川崎市・大阪市の物件、完済時築年数65年以内などの条件があり、銀行所定の審査もあります。物件価格だけで利用できるかどうかは決まりません。
Q. 期日一括返済部分は、35年間ずっと利息だけ払うのですか?
A. はい。期日一括返済部分は返済期間中は利息のみを支払い、元金は最終返済日にまとめて返します。元金が減らない期間が長いほど利息負担が続き、変動金利タイプでは金利が上がった分の影響も最後まで残ります。
Q. ドコモSMTBネット銀行のサイトからWebで申し込めますか?
A. 申し込めません。期日一括返済併用型住宅ローンは銀行代理業者や提携不動産会社から申し込む商品で、公式サイトでもネットからの申込には対応していないと案内されています。契約も書面で行うため、通常のWEB申込コースとは手続きが異なります。
まとめ
ドコモSMTBネット銀行の「期日一括返済併用型住宅ローン」は、通常の住宅ローンと期日一括返済を組み合わせた新しいタイプの商品です。
担保評価額の50%に相当する元金を据え置き、その部分を最終返済日にまとめて返すことで、毎月の返済額を抑えやすくしています。
一方で、最後にはまとまった金額を返済する必要があり、通常の住宅ローンより総支払額が増える仕組みです。変動金利タイプでは、据え置いた元金の分だけ金利上昇の影響も長く続きます。
特に将来の住み替えや売却を前提として利用する場合は、「将来いくらで売れるか分からない」という点も踏まえて資金計画を立てる必要があります。
毎月の返済額だけで判断せず、「最後にいくら残るのか」「そのお金をどう返すのか」まで確認したうえで、家族の将来設計に合った住宅ローンか判断しましょう。最新の商品内容や金利は、ドコモSMTBネット銀行の公式サイトでご確認ください。
ドコモSMTBネット銀行の住宅ローンは、ネットで申し込む「WEB申込コース」のほか、銀行代理業者のSBIマネープラザで、店頭やオンラインで専門スタッフに相談しながら申し込むこともできます。
物件価格の80%以下で借りる場合の金利優遇は、WEB申込コースでは2026年8月実行分で終了しましたが、SBIマネープラザで申し込む住宅ローンでは、2026年9月時点でも物件価格80%以内の金利が案内されています。頭金を入れる予定の人は、WEB申込コースとあわせて比べてみましょう。
- 審査や金利タイプの選び方を、専門スタッフに対面で相談できる
- 借り換えやペアローンも、シミュレーションで比べられる
- ドコモSMTBネット銀行のフラット35(買取型)も相談できる
SBIマネープラザでドコモSMTBネット銀行の住宅ローンを相談する
※PR SBIマネープラザは、ドコモSMTBネット銀行とSBI新生銀行を所属銀行とする銀行代理業者です。金利や優遇条件は毎月見直されるため、最新の条件は申込前にご確認ください。
今月のおすすめ特集
- auじぶん銀行の住宅ローンの落とし穴|メリット・デメリット
- 住宅ローン借り換えランキング|2026年10月のおすすめ
- フラット35金利比較ランキング|2026年10月は年3.830%
- 35年固定金利ランキング|2026年10月の実質金利で比較
- フラット35からフラット35への借り換えシミュレーション【2026年10月】
- SBIアルヒのフラット35の落とし穴は?デメリット・メリットを解説
- りそな銀行の住宅ローンのメリット・デメリット|団信革命と金利条件
- ソニー銀行の住宅ローンの落とし穴と評判|125%ルールなし等の注意点
- イオン銀行 住宅ローンの評判・メリット・デメリットを徹底解説
- ヤフーの住宅ローンは終了|PayPay銀行の住宅ローンの選び方【2026年】
- 住宅ローン変動金利ランキング!変動金利を選ぶならココ!
- ドコモSMTBネット銀行(旧・住信SBIネット銀行)の住宅ローンの落とし穴・デメリットを解説
- SBI新生銀行の住宅ローンの落とし穴・デメリットは?最新事情も解説
各社住宅ローンの金利速報
サイト更新情報
- 定年後も住宅ローンが残る?老後に起こる住宅ローン問題と対策
- 【速報】楽天銀行が2026年10月の住宅ローン(金利選択型)の金利を発表!
- 【速報】auじぶん銀行が2026年10月の住宅ローン金利を発表!
- UI銀行の住宅ローンとは?特徴・デメリット・審査条件を解説
- 住宅ローン控除のコロナ特例のその後|2030年まで延長の現行制度
- YouTuber・ライバーの住宅ローン審査|所得と準備のポイント
- 三井住友銀行の住宅ローン金利推移|変動・固定の過去と今
- 定額カルモくん for ARUHIは今も使える?提携の現状と代わり
- 住宅ローンの金利競争はどうなった?利上げ後の銀行選びと審査の差
- 審査が通りやすい住宅ローンは?信用金庫とフラット35を比較
2026.10.14NEW住宅ローン
2026.10.14NEW住宅ローン
2026.10.14NEW住宅ローン
2026.10.12住宅ローン
2026.10.12税制
2026.10.12住宅ローン
2026.10.09住宅ローン
2026.10.09住宅ローン
2026.10.08住宅ローン
2026.10.07住宅ローン
住宅ローンの基礎
住宅ローンの審査特集
- auじぶん銀行の住宅ローン審査
- ドコモSMTBネット銀行の住宅ローン審査
- SBI新生銀行の住宅ローン審査
- PayPay銀行の住宅ローン審査
- イオン銀行の住宅ローン審査
- ソニー銀行の住宅ローン審査
- アルヒの住宅ローン(フラット35)の審査
- 審査に通りやすい銀行は?住宅ローン審査基準を比較
職業別の住宅ローン審査
- 自営業・個人事業主におすすめの住宅ローンと審査対策
- 派遣社員におすすめの住宅ローンと審査対策
- 契約社員におすすめの住宅ローンと審査対策
- 公務員におすすめ住宅ローンと審査対策
- 会社役員・経営者・社長におすすめの住宅ローンと審査対策
- アルバイト・パートの住宅ローン審査
年収別の住宅ローン審査
- 年収別の住宅ローンの審査と目安
- 年収100万円の住宅ローン審査基準
- 年収200万円の住宅ローン審査基準
- 年収300万円の住宅ローン審査基準
- 年収400万円の住宅ローン審査基準
- 年収500万円の住宅ローン審査基準
- 年収600万円の住宅ローン審査基準
- 年収700万円の住宅ローン審査基準
- 年収800万円の住宅ローン審査基準
- 年収900万円の住宅ローン審査基準
- 年収1000万円の住宅ローン審査基準
地域別おすすめ住宅ローン
取扱銀行一覧
- auじぶん銀行
- ソニー銀行
- PayPay銀行
- ヤフーの住宅ローン
- SBI新生銀行
- イオン銀行
- りそな銀行
- ARUHI(旧SBIモーゲージ)
- ドコモSMTBネット銀行
- ドコモSMTBネット銀行(フラット35)
- SBIマネープラザ
- 三菱UFJ銀行
- 三井住友銀行
- みずほ銀行
- ゆうちょ銀行
- 三井住友信託銀行
- 横浜銀行
- 千葉銀行
- 福岡銀行
- 静岡銀行
- 常陽銀行
- 七十七銀行
- 西日本シティ銀行
- 京都銀行
- 広島銀行
- 八十二銀行
- 群馬銀行
- 北陸銀行
- 中国銀行
- 十六銀行
- 足利銀行
- きらぼし銀行
- 全宅住宅ローン
- 日本住宅ローン
- 東京スター銀行
執筆・監修者
