楽天銀行の住宅ローンで競売物件は購入できる?フラット35の条件

公開日: 2026年9月24日 更新日: 2026年9月26日

楽天銀行の住宅ローンで競売物件は購入できる?フラット35の条件

楽天銀行の住宅ローン【フラット35】は、裁判所の競売で落札した物件の購入にも利用できます。楽天銀行の公式FAQでも「競売物件も融資の対象」と案内されており、居住用であること・機構の技術基準に適合することなど、いくつかの条件を満たせば申し込めます(2026年9月時点)。
競売物件とは、住宅ローンなどの返済が滞った際に、債権者(多くは金融機関)が裁判所の手続きを通じて売却する不動産のことです。一般に流通している住宅より安く手に入ることもあり、根強い人気があります。
ただ、安く買えるといっても現金で一括購入できるご家庭は少なく、多くの場合は住宅ローンを組まなければ落札は難しいでしょう。そこで気になるのが「楽天銀行のような人気のネット銀行でも、競売物件に融資してくれるのか」という点です。
競売物件への対応は金融機関やフラット35の取扱先によって異なり、対応していないところもあります。その中で楽天銀行のフラット35は、融資事務手数料が借入額×1.10%(税込・返済口座を楽天銀行に指定した場合。指定しない場合は1.430%〈税込〉・最低110,000円〈税込〉)と低水準です。
競売物件の購入を考えるご家庭にとって有力な候補といえるでしょう(楽天銀行 公式:住宅ローン【フラット35】新規お借入・2026年9月確認)。
もちろん、住宅ローンとしての総合的な審査はありますので、必ず借りられるわけではありません。それでも、条件と流れを事前に押さえておけば、限られた期間の中で落ち着いて手続きを進められます。
競売物件のメリット・デメリット=安さと引き換えに「見えないリスク」がある
競売物件のメリットは、市場価格よりも安く物件を手に入れられる可能性があるという点です。
競売物件は不動産市場を通じて販売されるものではないため、同じような条件の物件と比べて割安なことが多くあります。割安で購入し、リフォームや修繕で物件の価値を高めるという選択肢も考えられます。
また、競売物件でも住宅ローンを利用できれば、大きな初期資金を用意せずに購入できる点も魅力です。
一方でデメリットは、物件の状態を購入前に詳しく確認できないことです。
競売物件は通常、事前に内覧できないため、購入後に予想外の修繕費用がかかるリスクがあります。
また、物件に居住者が残っている場合、退去交渉や法的手続きが必要になり、権利関係が複雑になることがあります。さらに、競売物件に対する住宅ローンの審査は通常の物件よりも慎重になることがあり、金融機関によっては融資しない場合もあります。
ご家族で暮らすマイホームとして競売物件を検討する場合は、価格の安さだけで判断せず、修繕費や引き渡しまでの手間・リスクも含めて、無理のない資金計画を立てることが大切です。
競売物件の購入は法改正で一般の人にも身近になった
昭和後期のバブル崩壊で日本の土地神話が崩れ、自己破産に追い込まれる人が一時的に増加しました。その結果、競売物件として売り出される物件も増えたのですが、当初は立ち退きを巡ってさまざまな問題が発生したため、国は民事執行法の改正を繰り返してきました。
下記が競売物件に関わる主な法令改正の流れです。
| 年 | 改正内容 | 内容 |
| 1996年 | 引渡命令発令 | それまでは引き渡し訴訟を行う必要がありました |
| 1998年 | 執行抗告の制限 | 執行抗告の制限により抗告の乱用による引渡し妨害を防ぐことが可能に |
| 1998年 | 執行官の調査権限拡充 | ガス・電気などの名義を確認できるようになり、占有状況の確認がより明確に行えるように |
| 2003年 | 短期賃貸借保護制度の廃止 | 賃借権が抵当権に対抗できる制度であったため、占有屋が競売を妨害できた |
| 2004年 | 建物明渡猶予制度 | 賃借人は競売が行われた場合に6ヶ月間のみ、その不動産の明け渡しを猶予される |
いずれも占有屋などによる競売妨害を防ぐ目的で行われた法改正で、現在では一般の私たちでも比較的気軽に競売に参加できるようになっています。競売物件はBIT 不動産競売物件情報サイト(裁判所)で誰でも検索でき、物件を探すのも簡単になりました。
競売物件のローン利用は民事執行法で認められている
競売物件を対象としたローン制度は民事執行法第82条2項により定められており、一般の不動産売買で行われる所有権移転と担保権(抵当権・根抵当権)の設定が、競売不動産でもできるようになっています。

楽天銀行のフラット35で購入できる競売物件の条件
楽天銀行のフラット35は競売物件でも利用できますが、通常の売買と同じく、機構の基準を満たす住宅であることなどの条件があります。申し込む前にあらかじめ確認しておきましょう。
-
- 本人もしくは親族が住む居住用であること
- 土地と建物の落札、もしくはマンションなどの区分所有物件の建物の落札(土地のみの落札代金には利用不可)
- 住宅金融支援機構の定める技術基準および維持管理基準に適合し、必要な検査に合格する住宅が対象
- 借りられるのは落札価格および適合証明検査費用のみ(それ以外の諸費用等は、自己資金等で用意する必要がある)
通常の中古住宅の購入と比べると、競売ならではの違いは次の3点に集約されます。
| 比較の観点 | 通常の中古住宅の購入 | 競売物件の購入 |
|---|---|---|
| 物件の確認 | 内覧・売主への質問ができる | 原則内覧不可。裁判所の3点セット(物件明細書・現況調査報告書・評価書)で判断 |
| 適合証明(フラット35) | 売主の協力を得て検査を受けられる | 落札後に自分で検査を手配。基準に合わなければフラット35は使えない |
| 資金計画のスケジュール | 契約から決済まで比較的余裕がある | 売却許可決定から代金納付までが短く、審査と融資実行を短期間で進める必要がある |
| 借りられる範囲 | 物件価格+諸費用まで対応する商品もある | 落札価格と適合証明検査費用のみ。諸費用は自己資金 |
競売物件はフラット35を利用できる住宅かどうかが落札してみないと確定しない面があります。入札前に、裁判所の3点セットや建物の築年数・構造から、機構の技術基準に適合しそうかを慎重に見立てておきましょう。楽天銀行の団信の内容や加入条件については、楽天銀行 住宅ローンの団信の解説記事で整理しています。
楽天銀行のフラット35で競売物件のためにいくらまで借りられる?
次に、競売物件を購入するためにフラット35でいくらまで借りられるのか、限度額の目安を見てみましょう。フラット35は年収に応じた返済負担率(年収400万円未満は30%以下、400万円以上は35%以下)で借入可能額が決まります。
下表は、住宅金融支援機構が公表する2026年9月資金受取分の「最も多い金利」年3.460%(借入期間21年以上35年以下・融資率9割以下・新機構団信付き)を使い、元利均等返済・返済期間35年・ボーナス返済なしで当編集部が試算した参考値です(住宅金融支援機構 最新の金利情報・2026年9月確認)。
| 年収 | 毎月返済額の上限(目安) | 借り入れ限度額(目安) |
| 200万円 | 約5.0万円 | 約1,217万円 |
| 300万円 | 約7.5万円 | 約1,825万円 |
| 400万円 | 約11.7万円 | 約2,839万円 |
| 500万円 | 約14.6万円 | 約3,548万円 |
| 600万円 | 約17.5万円 | 約4,258万円 |
※上表は返済負担率の上限いっぱいまで借りた場合の目安であり、審査の結果を保証するものではありません。フラット35の金利は毎月見直され、金利が上がると借りられる金額は少なくなります。他の借入(自動車ローンなど)がある場合は、その返済額も返済負担率に含めて計算されます。
大切なのは「借りられる額」ではなく「家計にとって無理のない額」です。せっかくの競売物件ですので、住宅ローンを借りすぎて売却や再度の競売にならないよう、返済可能額から入札する住宅の予算を決めましょう。子育て世帯であれば、教育費や生活費などこれから増える支出も見込んで、上表の6〜7割程度を目安に予算を組むと安心です。
※上記の年収は税込みで試算していますので、手取り年収に置き換えて借入限度額を確認するのが現実的でしょう。
楽天銀行のフラット35で競売物件を購入する際の流れ
楽天銀行のフラット35で競売物件を購入する際には、下記の図のような流れとなります。
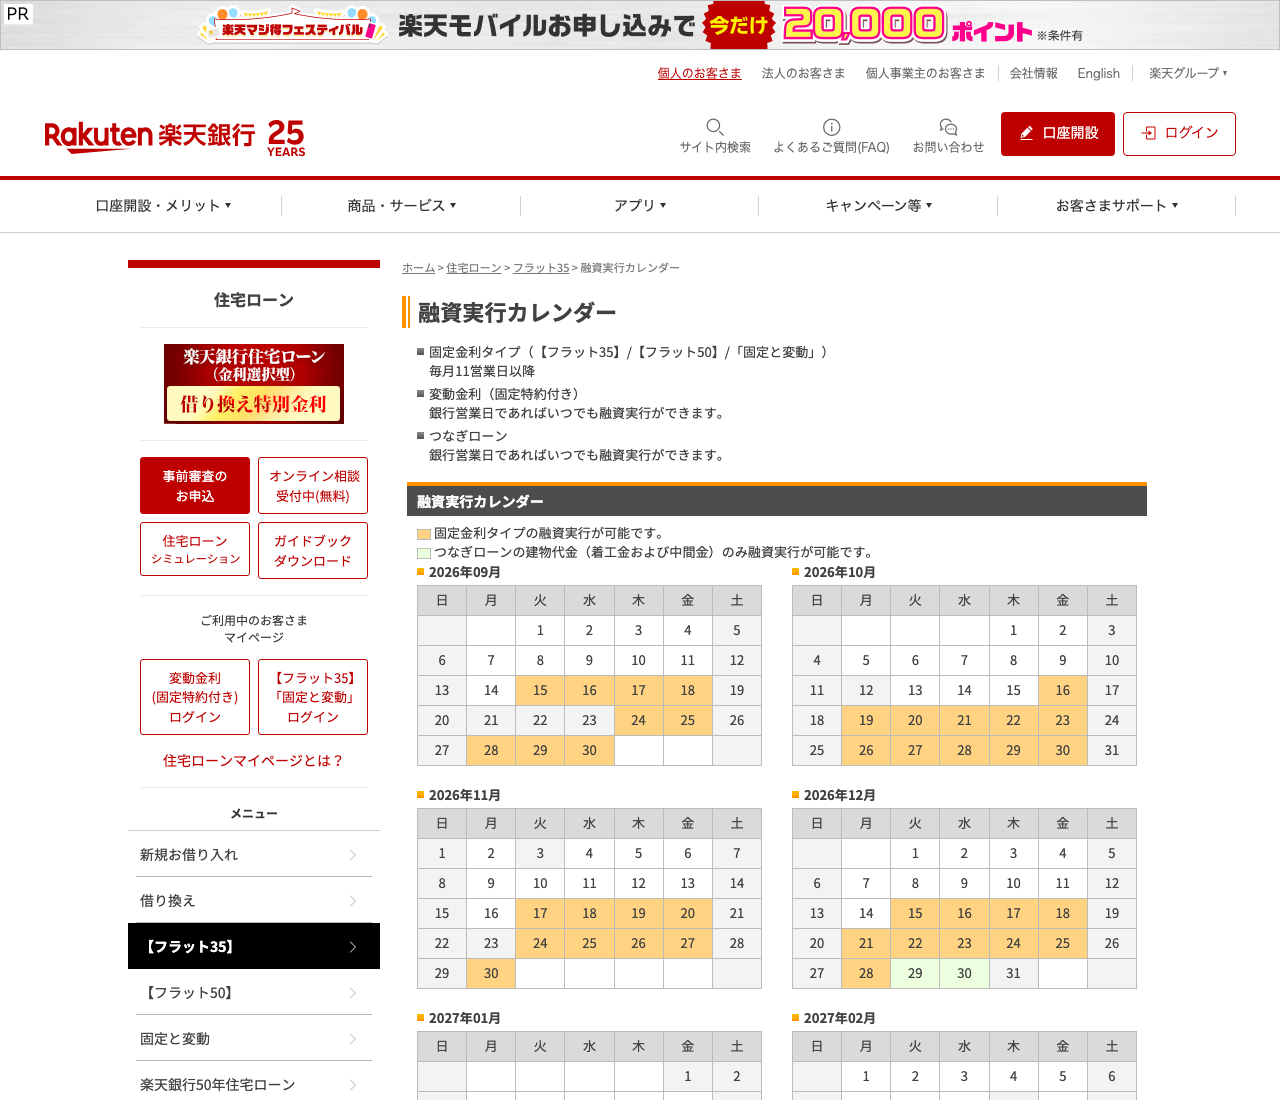
物件の落札から代金納付までのスケジュールがタイトなうえに、売却許可決定の謄本(写し)を楽天銀行に提出する必要があったり、楽天銀行のフラット35の融資実行日が「毎月11営業日以降」に限られている点などにも注意が必要です(楽天銀行 公式:融資実行カレンダー・2026年9月確認)。
売却許可決定が確定してから代金納付の期限までは1か月程度と短く、入札前に事前審査を済ませておかないと間に合わないおそれがあります。
楽天銀行のフラット35の融資実行日(スケジュール)
楽天銀行では、フラット35・フラット50・「固定と変動」といった固定金利タイプの融資実行日は毎月11営業日以降に限られています(変動金利〈固定特約付き〉とつなぎローンは銀行営業日であればいつでも実行可能)。競売の代金納付期限がこの実行可能日と合うかどうか、入札前にカレンダーで確認しておきましょう。
競売物件でも住宅ローンの選択肢は楽天銀行だけではない
フラット35は取扱金融機関ごとに手数料や競売物件への対応が異なります。楽天銀行は手数料の低さと競売物件への対応を公式に明記している点が強みですが、返済口座の指定や司法書士の指定(抵当権設定登記は楽天銀行指定の司法書士を利用)といった条件もあります。
楽天銀行とauじぶん銀行の違いはauじぶん銀行と楽天銀行の住宅ローン比較記事で、フラット35の金利がいつ決まるかは楽天銀行の住宅ローン金利はいつ決まる?の記事で解説しています。
よくある質問(FAQ)
Q. 競売物件の入札前に楽天銀行のフラット35の事前審査は受けられますか?
A. 楽天銀行のフラット35は事前審査の申込がWebから行え、公式では最短翌日回答と案内されています。競売は落札から代金納付までの期間が短いため、入札前に事前審査を済ませ、借りられる見込み額を把握したうえで入札額を決めるのが現実的です。物件が確定していない段階での申込可否や必要書類は、楽天銀行の住宅ローン窓口に確認してください。
Q. 家族が住むためのマイホームでも競売物件を選んで大丈夫ですか?
A. 本人または親族が住む居住用であればフラット35を利用できる場合があります。ただし、競売物件は事前に内覧できず、引き渡しや修繕に手間・費用がかかることがあります。ご家族で長く暮らす住まいとして検討するなら、想定外の出費に備えて余裕をもった資金計画を立てておくと安心です。
Q. 競売物件だと団信には入れますか?
A. 団信の加入可否は物件の種別ではなく、申込者の健康状態などをもとに引受保険会社が審査します。フラット35は健康上の理由で新機構団信に加入しない場合も利用できますが、万一のときに家族が住まいを失わずに済むよう、団信への加入を前向きに検討することをおすすめします。
Q. 諸費用も楽天銀行のフラット35に含められますか?
A. 競売物件の場合、借りられるのは原則として落札価格と適合証明検査費用のみで、融資事務手数料・登記費用・修繕費などは自己資金で用意する必要があります。落札後は代金納付までの期間も短いため、諸費用分の現金をあらかじめ準備しておきましょう。
※競売物件の取扱条件・融資実行日・手数料は改定されることがあります。最新の内容は楽天銀行の公式サイトでご確認ください。
楽天銀行の住宅ローン関連記事
今月のおすすめ特集
- ソニー銀行の住宅ローンの落とし穴と評判|125%ルールなし等の注意点
- イオン銀行 住宅ローンの評判・メリット・デメリットを徹底解説
- auじぶん銀行の住宅ローンの落とし穴やメリット・デメリットを徹底解説!
- 住宅ローン借り換えランキング!おすすめの住宅ローンは?
- 【最新】フラット35金利比較ランキング
- 住宅ローン固定金利(35年)ランキング|実質金利で詳しく比較!
- フラット35からフラット35への借り換えシミュレーション【2026年9月】
- SBIアルヒ(ARUHI)の住宅ローン(フラット35)の落とし穴・デメリット・メリットとは?
- ヤフーの住宅ローンは終了|PayPay銀行の住宅ローンの選び方【2026年】
- 住宅ローン変動金利ランキング!変動金利を選ぶならココ!
- りそな銀行 住宅ローンのメリット・デメリットとは?【2026年7月】
- ドコモSMTBネット銀行(旧・住信SBIネット銀行)の住宅ローンの落とし穴・デメリットを解説
- SBI新生銀行の住宅ローンの落とし穴・デメリットは?最新事情も解説
各社住宅ローンの金利速報
サイト更新情報
- auじぶん銀行の住宅ローンはつなぎ融資に対応?注文住宅での借り方
- 楽天銀行の住宅ローン審査は甘い?厳しい?事前審査の日数と流れ
- 同性カップルでも住宅ローンは組める?借り方・必要書類と注意点
- auじぶん銀行と楽天銀行の住宅ローンを比較|どっちが家族向き?
- がんの5年生存率は64.8%|住宅ローン返済中の家族の備え方
- 三井住友銀行の住宅ローンの評判は?メリット・デメリット
- 楽天銀行の住宅ローンのがん特約|50%保障と全疾病保障
- 楽天銀行の住宅ローン金利はいつ決まる?公表日と適用ルール
- 離婚したら住宅ローンはどうなる?借り換え・名義変更の進め方
- 三井住友銀行のリバースモーゲージ|条件・金利の仕組みと注意点
2026.09.28NEW住宅ローン
2026.09.28NEW住宅ローン
2026.09.27住宅ローン
2026.09.27住宅ローン
2026.09.26住宅ローン
2026.09.26住宅ローン
2026.09.26住宅ローン
2026.09.26住宅ローン
2026.09.25住宅ローン
2026.09.25住宅ローン
住宅ローンの基礎
住宅ローンの審査特集
- auじぶん銀行の住宅ローン審査
- ドコモSMTBネット銀行の住宅ローン審査
- SBI新生銀行の住宅ローン審査
- PayPay銀行の住宅ローン審査
- イオン銀行の住宅ローン審査
- ソニー銀行の住宅ローン審査
- アルヒの住宅ローン(フラット35)の審査
- 審査に通りやすい銀行は?住宅ローン審査基準を比較
職業別の住宅ローン審査
- 自営業・個人事業主におすすめの住宅ローンと審査対策
- 派遣社員におすすめの住宅ローンと審査対策
- 契約社員におすすめの住宅ローンと審査対策
- 公務員におすすめ住宅ローンと審査対策
- 会社役員・経営者・社長におすすめの住宅ローンと審査対策
- アルバイト・パートの住宅ローン審査
年収別の住宅ローン審査
- 年収別の住宅ローンの審査と目安
- 年収100万円の住宅ローン審査基準
- 年収200万円の住宅ローン審査基準
- 年収300万円の住宅ローン審査基準
- 年収400万円の住宅ローン審査基準
- 年収500万円の住宅ローン審査基準
- 年収600万円の住宅ローン審査基準
- 年収700万円の住宅ローン審査基準
- 年収800万円の住宅ローン審査基準
- 年収900万円の住宅ローン審査基準
- 年収1000万円の住宅ローン審査基準
地域別おすすめ住宅ローン
取扱銀行一覧
- auじぶん銀行
- ソニー銀行
- PayPay銀行
- ヤフーの住宅ローン
- SBI新生銀行
- イオン銀行
- りそな銀行
- ARUHI(旧SBIモーゲージ)
- ドコモSMTBネット銀行
- ドコモSMTBネット銀行(フラット35)
- SBIマネープラザ
- 三菱UFJ銀行
- 三井住友銀行
- みずほ銀行
- ゆうちょ銀行
- 三井住友信託銀行
- 横浜銀行
- 千葉銀行
- 福岡銀行
- 静岡銀行
- 常陽銀行
- 七十七銀行
- 西日本シティ銀行
- 京都銀行
- 広島銀行
- 八十二銀行
- 群馬銀行
- 北陸銀行
- 中国銀行
- 十六銀行
- 足利銀行
- きらぼし銀行
- 全宅住宅ローン
- 日本住宅ローン
- 東京スター銀行
執筆・監修者
