日本の住宅ローンは年間どれくらい?新規貸出額と残高の最新データ
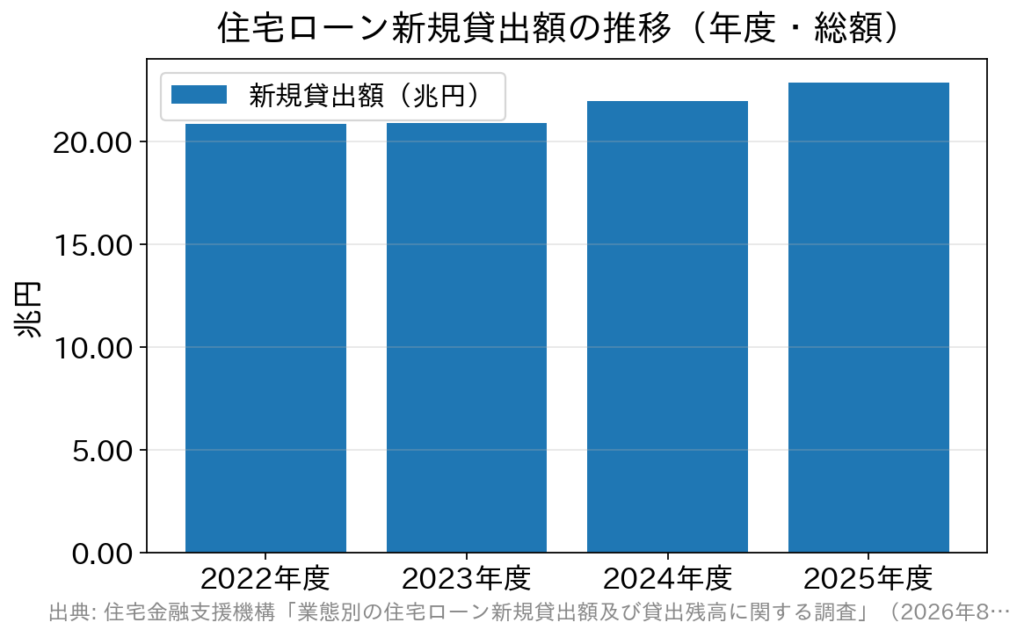
日本では1年間に、おおよそ22兆円の住宅ローンが新しく貸し出されています。住宅金融支援機構が2026年8月21日に公表した調査では、2025年度(令和7年度)の新規貸出額は22兆8,520億円で、前年度より4.2%増えました。3年続けての増加で、直近10年では2016年度に次ぐ2番目の大きさです。
2025年度末の貸出残高も233兆5,302億円(前年度比2.8%増)となり、過去最高を更新しました。住宅価格の上昇などが背景にあるとみられています(住宅金融支援機構「業態別の住宅ローン新規貸出額及び貸出残高の推移」)。
新規貸出額は2025年度に22兆8,520億円、3年連続で増加
| 年度 | 新規貸出額(総額) | 前年度比 |
|---|---|---|
| 2024年度 | 21兆9,436億円 | +5.1% |
| 2025年度 | 22兆8,520億円 | +4.2% |
参照:住宅金融支援機構
この統計は、日本銀行の統計と各業界団体の協力をもとに住宅金融支援機構が毎年8月ごろにまとめています。過去の年度の数字は、元になる統計が修正されると遡って改められることがあるため、年度ごとの細かな比較には最新の時系列データを使うのが確実です。
2025年度は国内銀行が約8割、フラット35は26.8%増
どの金融機関がどれくらい貸しているかを見ると、2025年度も国内銀行が全体の約8割を占めました。次いで信用金庫、労働金庫が続きます。
| 業態 | 2025年度の新規貸出額 | 前年度比 |
|---|---|---|
| 国内銀行 | 18兆1,724億円 | +3.9% |
| 信用金庫 | 1兆6,457億円 | +9.5% |
| 労働金庫 | 1兆5,351億円 | ▲1.4% |
| 住宅金融支援機構(フラット35買取型) | 9,973億円 | +26.8% |
| 合計(その他を含む) | 22兆8,520億円 | +4.2% |
参照:住宅金融支援機構(2026年8月21日公表)
伸び率がいちばん大きかったのは、全期間固定のフラット35(買取型)です。2026年4〜6月もフラット35の申請戸数は1万4,900戸と、前年同期より14.6%増えています。
1件3,000万円なら、年に約76万件の住宅ローンが組まれる計算
1件あたりの借入額を仮に3,000万円とすると、22兆8,520億円は約76万件分にあたります。毎年これだけ多くのご家庭が、新しく住宅ローンを組んでいる計算です。
実際の借入額は、住む地域や物件、世帯の収入で大きく違います。全体の総額が大きいからといって、平均に合わせて借りる必要はありません。
フラット35(保証型)は、扱う金融機関が限られる
フラット35には、機構が住宅ローンを買い取る買取型と、金融機関が自ら提供して機構が保証する保証型があります。保証型を扱う金融機関は限られ、代表的なのがSBIアルヒの「スーパーフラット」です。頭金(自己資金)の割合に応じて、通常のフラット35より低い金利で借りられます。
ドコモSMTBネット銀行(旧・住信SBIネット銀行)は、WEBでのフラット35(保証型)の新規申込受付を停止しています。保証型を前提にした古い情報を見かけたときは、申込の窓口ごとに取扱いがあるかを確認してください。フラット35の金利は毎月見直され、住宅金融支援機構の金利情報で公表されています。
SBIアルヒのフラット35(保証型)はこちらわが家の借入額は、総額や平均でなく返済負担率で決める
大切なのは、全体の動きに合わせることではなく、ご家庭の収入や教育費の見通しに合った無理のない借入額を決めることです。住宅金融支援機構の「住宅ローン利用者の実態調査(2026年1月調査)」では、年収に占める返済額の割合(返済負担率)は15%超〜20%以内が26.2%で最も多い結果でした。
たとえば手取り年収が600万円のご家庭で、年間返済額を手取りの20〜25%に抑えるなら、年120万〜150万円、月10万〜12.5万円が目安です。教育費がふくらむ中学・高校の時期と重なっても払えるかを、先に家計簿で試算しておきましょう。
同じ調査では、借りた人の75.0%が変動金利型を選んでいました。変動金利で借りる場合は、金利が上がったときの返済額まで含めて考える必要があります。金利タイプの考え方は変動金利と固定金利の選び方で、年代別の借入額の目安は30代・35歳の住宅ローンはいくら借りられるかの記事で紹介しています。
ご家庭の計画に当てはめる前に、各金融機関の最新の金利と条件も確かめておいてください。