金利引継特約付フラット35のメリット・デメリット|アシューマブルローン

公開日: 2026年9月24日 更新日: 2026年9月27日

金利引継特約付フラット35のメリット・デメリット|アシューマブルローン

金利引継特約付き【フラット35】(アシューマブルローン)は、フラット35を返済中の住宅を売るときに、買い手が売り手の借入金利のままフラット35の残債を引き継げる住宅ローンです。
フラット35の金利が年3.460%(2026年9月・21〜35年・融資率9割以下の最も多い金利)まで上がった今、低金利で契約したローンをそのまま渡せることは、売り手にとって「家の売りやすさ」、買い手にとって「総返済額の軽さ」という形でメリットになります。
一方で、対象は長期優良住宅などに限られ、取扱金融機関も25社(2026年1月8日現在)と少なく、借り換えには使えません。この記事では仕組みと損得を、売り手・買い手それぞれの立場から具体例で整理します。
フラット35は、独立行政法人の住宅金融支援機構が提供している住宅ローンで、申込窓口業務を民間の金融機関と提携して提供されています。申込受付は提携金融機関が行っていますが、審査基準や商品性は基本的に住宅金融支援機構が決定しています。毎年のように制度が改正されているフラット35ですが、2017年4月の制度改正で「アシューマブルローン」が登場しました。
金利引継特約付き【フラット35】(アシューマブルローン)とは
アシューマブルローンは、以前「債務継承型ローン(アシューマブルローン)」という名称で提供されていました。「名前がわかりにくい」という声があったかどうかは定かではありませんが、2018年4月には「金利引継特約付き【フラット35】」という名称へと変更されています。
取り扱う金融機関はまだ限られており、住宅金融支援機構の一覧では2026年1月8日現在で25社(SBIアルヒ・日本住宅ローン・旭化成ホームズフィナンシャル・伊予銀行・愛媛銀行・城北信用金庫など)です。通常のフラット35が全国の多くの金融機関で取り扱われていることを考えると、金利引継特約付き【フラット35】(アシューマブルローン)はまだまだ浸透していないことがわかります。
金利引継特約付き【フラット35】とは、フラット35の返済中に長期優良住宅を売却する場合に、その住宅を購入する方にフラット35の債務を引き継ぐことができる住宅ローンです。住宅を購入する人は、住宅を売却する方がそれまで利用していた借入金利のまま、フラット35の返済を引き継ぐことができるというわけです。
※長期優良住宅とは「長く安心・快適に暮らせる優良な住宅として国が定めた基準を満たし、認定を受けた住宅」です。
住宅金融支援機構の現行のご利用条件では、長期優良住宅の認定を受けた住宅・予備認定マンション・管理計画認定マンションのいずれかが対象で、金利引下げなどその他の条件は通常のフラット35と同じです。なお、借り換えには利用できません(住宅金融支援機構 公式:金利引継特約付き【フラット35】ご利用条件・2026年9月確認)。
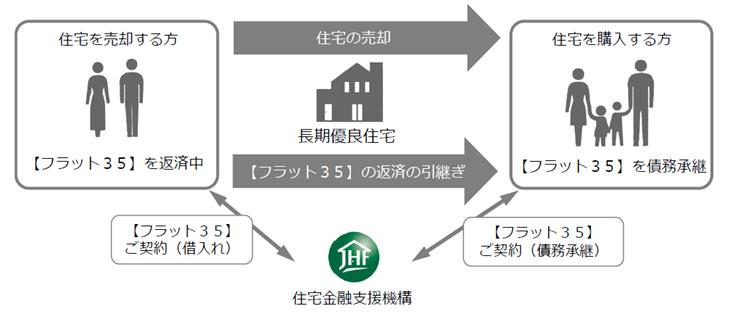
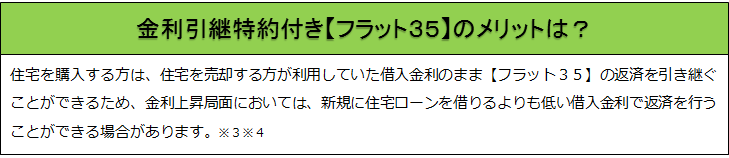
とはいえ、これだけではメリット・デメリットがわかりにくいので、具体的な例をもとに考えてみましょう。
まずは、私たち夫婦が「フラット35」で4,000万円を年1.35%で借り、その資金でマイホームを購入します。そして、その10年後にその住宅を別の夫婦Bに売却するとします。
私たちの住宅ローンの元本は3,000万円残っていて、マイホームが3,300万円で売れたとします。
一般的な住宅売却の場合、売買契約が成立したら、
①最初に住宅の買い手(夫婦B)は3,300万円の住宅ローンを契約(頭金がない場合)し、そのお金をもとに、私たち(不動産仲介会社)に3,300万円を支払う。
②売り手(私たち)は、買い手(夫婦B)から支払われた3,300万円をもとに、3,000万円の住宅ローンを完済・・・
という流れになります。結果として、私たち夫婦の手元には、300万円の現金が残ることになります。
では、金利引継特約付き【フラット35】(アシューマブルローン)を利用した場合はどうなるでしょうか?
先ほどのケースで金利引継特約付き【フラット35】(アシューマブルローン)を利用した場合、
①住宅の買い手が、3,000万円の住宅ローンを引き継ぎつつ、住宅ローンの元本と住宅価格の差額の300万円を私たちに支払う。
②結果として私たちの手元には300万円残る・・・
というわけです。
これだけでは、300万円が手元に残るという結果は変わらず、メリットもデメリットもあるようには思えませんよね。
ただ、実はこの商品が大きな効果を生み出すのは、金利情勢が変わったときです。つまり、金利が上がったときが一番メリットを感じやすいタイミングとなります。
金利引継特約付き【フラット35】(アシューマブルローン)のメリット
金利引継特約付き【フラット35】のメリットを理解するための重要なポイントは、「私たちから住宅を買う人(夫婦B)は、通常はその時点で新たに住宅ローンを組む」場合と、「3,000万円の住宅ローンを引き継ぎつつ、住宅ローンの元本と住宅価格の差額を売り手(私たち)に支払う」という手続きの違いです。
もし、10年後の住宅ローン金利が上昇していたら、普通はその時点で新しく住宅ローンを組む必要があります。つまり、あなたの家を買ってくれる人は、今よりも高い金利の住宅ローンを契約しなければならないことになります。
今から十数年前の2007年・2008年頃のフラット35金利は3%を超えていました。そして実際に、2026年に入ってからフラット35の金利は上昇しており、2026年9月資金受取分の【フラット35】(返済期間21年以上35年以下・融資率9割以下)は最も多い金利で年3.460%となっています(住宅金融支援機構 最新の金利情報)。
ここではわかりやすく、売却時点でフラット35の金利が3.0%まで上昇していたと仮定して計算してみましょう。
住宅を買ってくれる人が、3,300万円の住宅を金利3.0%・25年・元利均等返済で新たに借りた場合、総返済額はおよそ4,700万円になります。つまり、あなたから購入した物件のために、4,700万円近くを返済しなければならないことになります。
もし、買い手があなたのフラット35の条件を引き継いだ場合、「住宅の買い手の方」が支払う総額(引き継ぐ残ローン3,000万円を年1.35%・25年で返済+差額300万円)はおよそ3,800万円となります。新規で組む場合の約4,700万円と比べると、およそ900万円も負担を抑えられることになるのです。
なんとなく、金利引継特約付き【フラット35】が住宅を買ってくれる人にメリットがあることは理解できたと思いますが、ではアシューマブルローンは「住宅を売る側にメリットは全くなく、住宅を購入する人だけが得する」という制度なのでしょうか?
決してそんなことはありません。
たとえば、同じマンションの同じ間取りの隣同士の部屋が、どちらも3,300万円で売りに出されていたとします。片方はその時点の相場で住宅ローンを契約する必要があり、その総返済額は約4,700万円。もう一方は金利引継特約付き【フラット35】を利用することで総返済額が約3,800万円程度になります。
これだけ負担が違ってくるわけですから、金利引継特約付き【フラット35】があることで、100万円~500万円ぐらい高く売れる可能性すらありそうです。
金利が上昇している局面では、この制度を利用できることは住宅の売り手(ここではあなた)にとっても大きなメリットになり得ると言えます。将来お子さまの成長にあわせて住み替えを考えるようなご家庭では、売却時の資産価値を守る備えの一つとして知っておいて損はありません。
金利引継特約付き【フラット35】(アシューマブルローン)のデメリット
金利引継特約付き【フラット35】を利用する価値がない(売却時に金利が上昇していない)場合は、利用しなければよいだけなので、金利引継特約付き【フラット35】そのものにはデメリットは特にありません。もし将来的に利用したいと考えるなら、住宅を購入した後は「物件の価格が上がってほしい」だけでなく「(売却時に)住宅ローンの金利が上がっていてほしい」と期待するようになるかもしれませんね。
ただ、取り扱い金融機関がまだ十分になく、選択肢が狭いという点がデメリットと言えばデメリットです。それでも、いつか家を売ろうと考えているのであれば、この金利引継特約付き【フラット35】の付加価値は高いと言えるでしょう。
金利引継特約付き【フラット35】取扱金融機関
2026年1月8日現在、金利引継特約付き【フラット35】(アシューマブルローン)を取り扱う金融機関は25社にとどまっています(住宅金融支援機構の公式一覧)。制度開始直後の2017年4〜8月に取扱いを始めた金融機関が大半で、2026年1月に取扱いを始めたところもあります。
制度改正(2017年4月施行)から8年以上が経過していますが、これまでは低金利が続いていたこともあり、多くの金融機関が積極的には導入してこなかったようです。
もっとも、2025年以降は長期金利が上昇し、日本銀行は2026年9月18日の金融政策決定会合で政策金利を1.25%程度へ引き上げました(9月24日から適用)。フラット35の金利は政策金利ではなく長期金利(10年国債利回りなど)をもとに決まりますが、「金利のある世界」へ局面が変わったことは同じです(日本銀行「金融市場調節方針の変更について」2026年9月18日)。
今後さらに金利上昇への意識が高まれば、金利引継特約付【フラット35】の需要も高まり、導入する金融機関が増えてくるかもしれません。
金利引継特約付き【フラット35】取扱金融機関一覧(住宅金融支援機構・2026年1月8日現在)
※金利引継特約付き【フラット35】が利用できる物件には条件があります(長期優良住宅・予備認定マンション・管理計画認定マンション)。
※債務の引き継ぎには住宅金融支援機構の審査があり、「住宅の買い手」の方の審査次第では、フラット35を引き継げない可能性もあります。
フラット35の取扱金融機関ごとの手数料や特徴は、SBIアルヒのフラット35のメリット・デメリットの記事や楽天銀行のフラット35で競売物件を買う条件の記事でも紹介しています。
よくある質問(FAQ)
Q. どんな住宅でも金利を引き継げますか?
A. いいえ。金利引継特約付き【フラット35】の対象となるのは、長期優良住宅の認定を受けた住宅・予備認定マンション・管理計画認定マンションです。また、取り扱っている金融機関でフラット35を契約している必要があります。マイホームの購入時に「将来売るときのことも考えたい」というご家庭は、契約前にこの特約を付けられるか確認しておくとよいでしょう。
Q. 引き継ぐと、売り手・買い手それぞれに費用はかかりますか?
A. 手続きには所定の事務手続きや審査が必要で、買い手側にも通常の住宅購入と同様に審査があります。引き継げるかどうかは買い手の審査結果にもよります。金利差による負担軽減のメリットと、手続きの手間・条件をあわせて検討することが大切です。
Q. これから家を買う子育て世帯にも関係ありますか?
A. 直接のメリットが出るのは「将来売却するとき」ですが、金利が上昇している局面では、低い金利で契約したフラット35を引き継げること自体が住宅の付加価値になります。転勤や住み替えの可能性があるご家庭は、資産としての住まいを守る選択肢の一つとして知っておくと安心です。
Q. いま返済中のフラット35を、借り換えで金利引継特約付きに変えられますか?
A. できません。住宅金融支援機構のご利用条件で、金利引継特約付き【フラット35】は借り換えには利用できないとされています。特約を使いたい場合は、新規購入・建築の時点で取扱金融機関を選び、対象となる住宅(長期優良住宅など)を取得する必要があります。
まとめ
フラット35の金利引継特約(アシューマブルローン)は、住宅を将来譲渡する際に契約者の金利条件を引き継げる点が魅力です。とくに低金利で契約したローンを、金利上昇後に引き継げる場合は大きなメリットとなり、住宅の資産価値を高める可能性があります。
一方で、取扱金融機関が限られる・対象が長期優良住宅に限られるといった条件もあるため、十分な検討が必要です。ご自身とご家族のライフプランと市場動向を踏まえて選択することが重要です。取扱金融機関や対象住宅の条件は改定されることがあるため、最新の内容は住宅金融支援機構の公式サイトでご確認ください。
フラット35関連記事
今月のおすすめ特集
- りそな銀行の住宅ローンのメリット・デメリット|団信革命と金利条件
- ソニー銀行の住宅ローンの落とし穴と評判|125%ルールなし等の注意点
- イオン銀行 住宅ローンの評判・メリット・デメリットを徹底解説
- auじぶん銀行の住宅ローンの落とし穴やメリット・デメリットを徹底解説!
- 住宅ローン借り換えランキング!おすすめの住宅ローンは?
- 【最新】フラット35金利比較ランキング
- 住宅ローン固定金利(35年)ランキング|実質金利で詳しく比較!
- フラット35からフラット35への借り換えシミュレーション【2026年9月】
- SBIアルヒ(ARUHI)の住宅ローン(フラット35)の落とし穴・デメリット・メリットとは?
- ヤフーの住宅ローンは終了|PayPay銀行の住宅ローンの選び方【2026年】
- 住宅ローン変動金利ランキング!変動金利を選ぶならココ!
- ドコモSMTBネット銀行(旧・住信SBIネット銀行)の住宅ローンの落とし穴・デメリットを解説
- SBI新生銀行の住宅ローンの落とし穴・デメリットは?最新事情も解説
各社住宅ローンの金利速報
サイト更新情報
- 住宅ローン返済中に被災したらどうなる?地震・水害の備えと支援制度
- auじぶん銀行の住宅ローンはつなぎ融資に対応?注文住宅での借り方
- 楽天銀行の住宅ローン審査は甘い?厳しい?事前審査の日数と流れ
- 同性カップルでも住宅ローンは組める?借り方・必要書類と注意点
- auじぶん銀行と楽天銀行の住宅ローンを比較|どっちが家族向き?
- がんの5年生存率は64.8%|住宅ローン返済中の家族の備え方
- 三井住友銀行の住宅ローンの評判は?メリット・デメリット
- 楽天銀行の住宅ローンのがん特約|50%保障と全疾病保障
- 楽天銀行の住宅ローン金利はいつ決まる?公表日と適用ルール
- 離婚したら住宅ローンはどうなる?借り換え・名義変更の進め方
2026.09.29住宅ローン
2026.09.28住宅ローン
2026.09.28住宅ローン
2026.09.27住宅ローン
2026.09.27住宅ローン
2026.09.26住宅ローン
2026.09.26住宅ローン
2026.09.26住宅ローン
2026.09.26住宅ローン
2026.09.25住宅ローン
住宅ローンの基礎
住宅ローンの審査特集
- auじぶん銀行の住宅ローン審査
- ドコモSMTBネット銀行の住宅ローン審査
- SBI新生銀行の住宅ローン審査
- PayPay銀行の住宅ローン審査
- イオン銀行の住宅ローン審査
- ソニー銀行の住宅ローン審査
- アルヒの住宅ローン(フラット35)の審査
- 審査に通りやすい銀行は?住宅ローン審査基準を比較
職業別の住宅ローン審査
- 自営業・個人事業主におすすめの住宅ローンと審査対策
- 派遣社員におすすめの住宅ローンと審査対策
- 契約社員におすすめの住宅ローンと審査対策
- 公務員におすすめ住宅ローンと審査対策
- 会社役員・経営者・社長におすすめの住宅ローンと審査対策
- アルバイト・パートの住宅ローン審査
年収別の住宅ローン審査
- 年収別の住宅ローンの審査と目安
- 年収100万円の住宅ローン審査基準
- 年収200万円の住宅ローン審査基準
- 年収300万円の住宅ローン審査基準
- 年収400万円の住宅ローン審査基準
- 年収500万円の住宅ローン審査基準
- 年収600万円の住宅ローン審査基準
- 年収700万円の住宅ローン審査基準
- 年収800万円の住宅ローン審査基準
- 年収900万円の住宅ローン審査基準
- 年収1000万円の住宅ローン審査基準
地域別おすすめ住宅ローン
取扱銀行一覧
- auじぶん銀行
- ソニー銀行
- PayPay銀行
- ヤフーの住宅ローン
- SBI新生銀行
- イオン銀行
- りそな銀行
- ARUHI(旧SBIモーゲージ)
- ドコモSMTBネット銀行
- ドコモSMTBネット銀行(フラット35)
- SBIマネープラザ
- 三菱UFJ銀行
- 三井住友銀行
- みずほ銀行
- ゆうちょ銀行
- 三井住友信託銀行
- 横浜銀行
- 千葉銀行
- 福岡銀行
- 静岡銀行
- 常陽銀行
- 七十七銀行
- 西日本シティ銀行
- 京都銀行
- 広島銀行
- 八十二銀行
- 群馬銀行
- 北陸銀行
- 中国銀行
- 十六銀行
- 足利銀行
- きらぼし銀行
- 全宅住宅ローン
- 日本住宅ローン
- 東京スター銀行
執筆・監修者
