楽天銀行 住宅ローンの収入合算でいくら借りられる?年収条件とペアローン

公開日: 2026年9月13日 更新日: 2026年9月27日

楽天銀行 住宅ローンの収入合算でいくら借りられる?年収条件とペアローン

楽天銀行の住宅ローンは、金利選択型・フラット35のどちらでも収入合算ができ、合算後の年収が仮に500万円なら、2026年9月の金利で試算すると金利選択型(変動 年1.557%)で約4,720万円、フラット35(年3.460%)で約3,550万円が借入可能額の目安になります(返済負担率35%・35年・元利均等で当サイト試算)。ただし合算できる相手の範囲は2つの商品で大きく違い、金利選択型は配偶者のみ、フラット35は直系親族まで含められます。
「住宅ローンの返済を一人で続けるのは不安」というご家庭にとって、夫婦や親子で収入を合わせて借りる収入合算は心強い選択肢です。楽天市場を運営する楽天グループの楽天銀行が扱う2つの住宅ローン(金利選択型とフラット35)について、収入合算の条件・年収の目安・いくら借りられるか・万一の備え(連生団信)を、家計を守る視点で順番に整理します。
収入合算とは?ペアローンとの違い
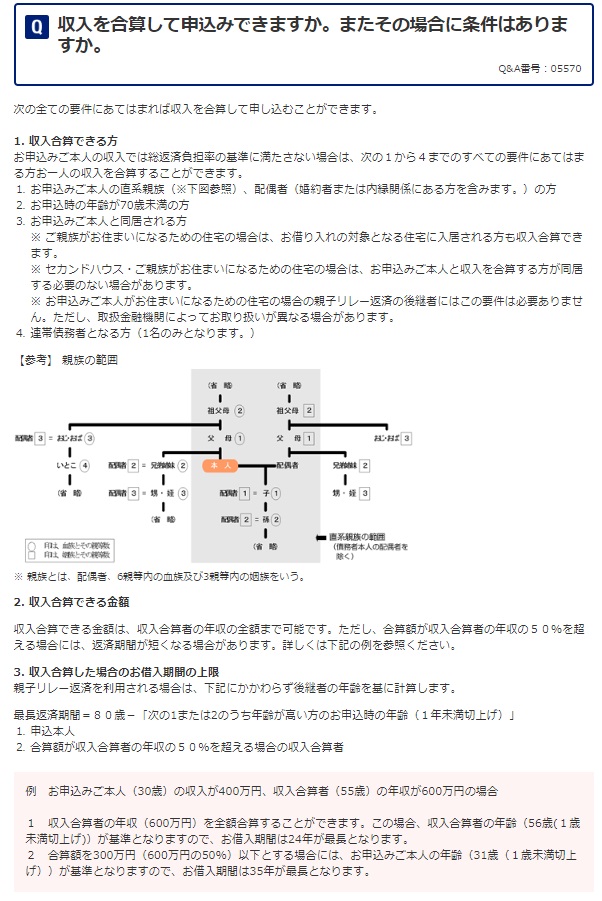
住宅ローンの収入合算とは、共働きの夫婦や親子など、「2名の収入」を合算して住宅ローンを借りることを言います。申込者本人の収入だけでは希望する金額の借入れが難しい場合に、配偶者や同居する家族が連帯保証人(または連帯債務者)となることで収入を合算し、借入れ可能額を増やすことができます。
合算できる相手は1名で、収入を合算できる親族の範囲は金融機関で異なります。楽天銀行の金利選択型では、収入合算者は「連帯債務者」として1本の住宅ローンを2人で借りる形になります。
似た仕組みに「ペアローン」があります。ペアローンは2人がそれぞれ主たる債務者として2本の住宅ローンを組み、お互いに連帯保証人になる借り方で、2人とも住宅ローン控除と団信の対象になる一方、契約が2本になるぶん事務手数料も2本分かかります。楽天銀行の金利選択型では、ペアローンの相手は配偶者・親子・兄弟姉妹、収入合算(連帯債務)の相手は配偶者のみと範囲が異なります(2026年9月8日基準の商品詳細説明書で確認)。詳しくは楽天銀行の住宅ローンが共働き世帯に向く理由もあわせてご覧ください。
住宅ローンの借入限度額は収入に比例して増えていくため、収入合算は住宅ローン審査対策として有効な方法の1つです。ただし、借りられる額が増えることと、無理なく返せる額は別ものです。教育費や育休中の収入減も見込んだうえで、世帯の家計に合った金額に抑えることが大切です。
フラット35と金利選択型の収入合算の条件の違い
続いて、フラット35と金利選択型の収入合算の条件の違いを見ていきましょう(2026年9月に楽天銀行 金利選択型の商品詳細説明書とフラット35の商品詳細説明書で確認した内容です)。
| フラット35 | 金利選択型 | |
| 収入合算可能な相手 | 直系親族、配偶者(婚約者・内縁関係・同性パートナーを含む)で、申込本人と同居する方 | 配偶者のみ(連帯債務者として合算) |
| 年齢条件 | 申込時70歳未満・完済時80歳未満(収入合算者も申込時70歳未満) | 借入時65歳6ヶ月未満・完済時80歳未満(連帯債務者も同様) |
| 年収条件 | 年収の下限なし。年間返済割合が年収400万円未満は30%以下、400万円以上は35%以下 | 申込人と連帯債務者の前年年収の合算で400万円以上(単独申込なら本人400万円以上) |
| 合算できる年収の範囲 | 合算者の年収の全額まで(年収の50%を超えて合算すると、借入期間は2人のうち年齢が高い方を基準に計算) | 商品詳細説明書に上限の明記なし(審査で決定) |
| 合算者の雇用形態 | 商品詳細説明書に雇用形態の限定はなし(安定した収入が前提) | 商品詳細説明書に雇用形態の限定はなし(安定した収入が前提) |
フラット35と金利選択型で条件が大きく異なっているのが、収入合算できる相手です。金利選択型では配偶者のみしか対象でない一方、フラット35はかなり範囲が広くなっています。親子で協力して住まいを持ちたいご家庭にはフラット35の収入合算が向いています。
もう1つの違いが年収条件です。金利選択型は合算後の年収で400万円以上が申込条件なので、たとえば本人300万円+配偶者150万円のように、2人で合わせて初めて基準を満たすご家庭でも申し込めます。パートやアルバイトの収入を合算に含められるかどうかは商品詳細説明書に明記されていないため、事前審査や無料のオンライン相談で確認してから計画を立てると安心です。
フラット35と金利選択型の収入合算でいくら借りれる?
楽天銀行の収入合算について、フラット35と金利選択型でいくら借りられるかの目安を合算年収別に一覧にしました。
いずれも2026年9月の適用金利(金利選択型の変動金利=年1.557%、フラット35〈借入期間21〜35年・融資率9割以下・団信込〉=年3.460%)をもとに、返済負担率35%・借入期間35年・元利均等返済で当サイトが単純試算したものです。実際の審査では別途の審査基準・審査金利が用いられる場合があるため、実際に借りられる額はこれより少なくなることがあります。より細かい合算年収でシミュレーションしたい場合には公式サイトのシミュレーション画面などで確認するようにしてください。
| 合算年収 | フラット35(年3.460%で試算) | 金利選択型(変動 年1.557%で試算) |
| 400万円 | 約2,840万円 | 約3,780万円 |
| 500万円 | 約3,550万円 | 約4,720万円 |
| 600万円 | 約4,260万円 | 約5,660万円 |
| 700万円 | 約4,970万円 | 約6,610万円 |
| 800万円 | 約5,680万円 | 約7,550万円 |
| 900万円 | 約6,390万円 | 約8,500万円 |
| 1,000万円 | 約7,100万円 | 約9,440万円 |
※借入期間はそれぞれ35年。金利は毎月見直されるため、実際の適用金利は借入時のものが適用されます。
※楽天銀行の借入上限は、金利選択型が3億円(ペアローンは2本合わせて3億円)、フラット35が1億2,000万円(2026年4月実行分から引き上げ)です。
2026年は金利のある時代に入り、同じ年収でも金利水準によって借入可能額の目安が変わります。変動金利での試算額は大きく見えますが、将来の金利上昇で返済額が増える可能性も踏まえ、教育費のピークと重ならない返済計画を心がけましょう。目安としては、年収の5〜6倍程度に借入額を抑え、返済負担率は25%前後に収めると、お子さんの進学や育休など収入が変動する時期にも余裕を持ちやすくなります。
収入合算の利用時に活用したい団信
収入合算を利用して住宅ローンを組む場合に気をつけたいのが、収入を合算しているどちらかが死亡するなど、万が一の事態にあった場合の備えです。その為に重要なのが、団信への加入です。
団信(団体信用生命保険)とは、住宅ローンを借りた人が死亡または高度障害を負った場合に、保険金でローンの残債が返済される仕組みです。加入者が万が一の事態に陥っても、家族に住宅ローンの負担が残らないようにするための保険で、多くの金融機関で住宅ローン契約時に加入が義務付けられています。
一般的な団信では、収入合算する側(連帯保証人・連帯債務者)に万が一のことがあっても団信の保障は適用されないため、それまで2人の収入で返済していた住宅ローンを1人で返済していくことになります。2人分の住宅ローンを1人で返済していくのが困難になれば、マイホームの売却も考えなければなりません。
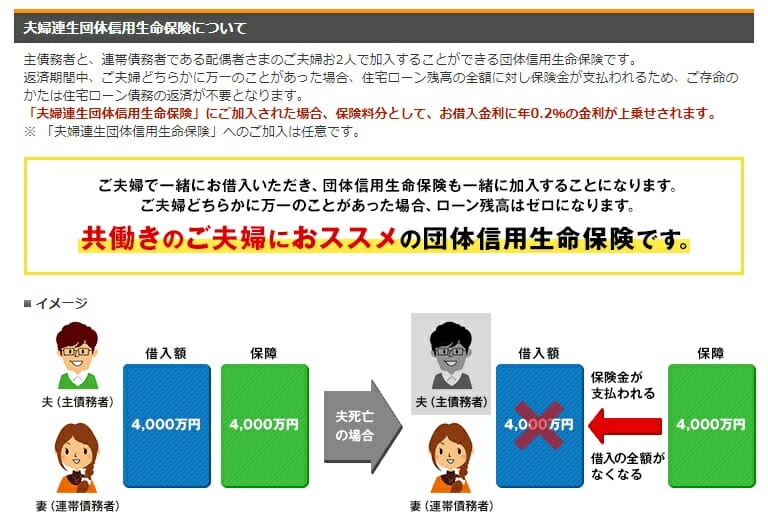
こうした状況に備えることができるのが「夫婦連生団信」という団信です。
楽天銀行では、フラット35であれば年0.18%(ペア連生団信「デュエット」)、金利選択型であれば年0.20%の金利上乗せで契約でき、この団信を利用していれば住宅ローンを契約している2人のどちらかに万が一のことがあった場合に保険金が支払われて住宅ローン残高がゼロになります。金利選択型では、2025年9月からペアローン向けの「ペアローン連生団信」(年0.20%上乗せ)も選べるようになり、ペアローンでも同じ備えができます(2026年9月に楽天銀行公式サイトで確認)。
上乗せ年0.20%は、3,000万円を35年で借りた場合で毎月およそ3,000円弱の負担増に相当します。共働きの収入を前提に返済計画を組むご家庭ほど、この保険料に見合う安心が得られるはずです。
楽天銀行の収入合算・ペアローンでよくある質問
Q. 楽天銀行の住宅ローンはいくらまで借りられますか?
A. 金利選択型は500万円以上3億円以内(ペアローンは2本合わせて3億円以内)、フラット35は100万円以上1億2,000万円以内です。ただし実際の上限は年収に対する返済負担率と担保評価で決まるため、合算年収500万円なら金利選択型で4,700万円台、フラット35で3,500万円台が目安です(2026年9月時点・当サイト試算)。
Q. パートやアルバイトの収入も収入合算に使えますか?
A. 楽天銀行の商品詳細説明書には合算者の雇用形態を限定する記載はありませんが、「安定した収入」があることが前提で、扱いは審査で個別に判断されます。事前審査の申込前に、無料のオンライン相談で合算できるかを確認しておくと計画が立てやすくなります。
Q. 楽天銀行のペアローンは親子でも組めますか?
A. 金利選択型のペアローンは配偶者・親子・兄弟姉妹が対象です(同居が条件)。一方、収入合算(連帯債務)の相手は配偶者に限られるため、親子で協力して借りたい場合はペアローンか、直系親族まで合算できるフラット35を検討してください。
Q. 連生団信を付けると金利はいくら上がりますか?
A. 金利選択型の夫婦連生団信・ペアローン連生団信は年0.20%、フラット35のデュエット(ペア連生団信)は年0.18%の上乗せです。どちらか一方に万一のことがあれば住宅ローン残高が全額保障されるため、2人の収入を前提に借りるご家庭ほど検討する価値があります。
まとめ
楽天銀行の住宅ローンでは、金利選択型・フラット35のどちらでも収入合算が利用でき、金利選択型は合算後の年収400万円以上から申し込めます。また、金利選択型ではペアローンの取り扱いもあり、ペアローン連生団信(年0.20%上乗せ)を付ければ、どちらかに万が一のことがあった場合に2人分の住宅ローン残高が保障される借り方も選べます。auじぶん銀行のペアローン・収入合算や、保証料・一部繰上返済手数料・一般団信が0円で店舗相談にも対応するSBI新生銀行など、他行の条件と比べながら、ご自身やパートナー(夫婦や親子など)と共に、人生設計や税制面の効果も考慮し、慎重に借入方法を選ぶことが大切です。最新の金利・条件は楽天銀行の公式サイトでご確認ください。
フラット35関連記事
フラット35に関連する関連記事の一覧を紹介します。フラット35選びの参考にしてください。
楽天銀行の住宅ローン関連記事
今月のおすすめ特集
- りそな銀行の住宅ローンのメリット・デメリット|団信革命と金利条件
- ソニー銀行の住宅ローンの落とし穴と評判|125%ルールなし等の注意点
- イオン銀行 住宅ローンの評判・メリット・デメリットを徹底解説
- auじぶん銀行の住宅ローンの落とし穴やメリット・デメリットを徹底解説!
- 住宅ローン借り換えランキング!おすすめの住宅ローンは?
- 【最新】フラット35金利比較ランキング
- 住宅ローン固定金利(35年)ランキング|実質金利で詳しく比較!
- フラット35からフラット35への借り換えシミュレーション【2026年9月】
- SBIアルヒ(ARUHI)の住宅ローン(フラット35)の落とし穴・デメリット・メリットとは?
- ヤフーの住宅ローンは終了|PayPay銀行の住宅ローンの選び方【2026年】
- 住宅ローン変動金利ランキング!変動金利を選ぶならココ!
- ドコモSMTBネット銀行(旧・住信SBIネット銀行)の住宅ローンの落とし穴・デメリットを解説
- SBI新生銀行の住宅ローンの落とし穴・デメリットは?最新事情も解説
各社住宅ローンの金利速報
サイト更新情報
- 住宅ローン返済中に被災したらどうなる?地震・水害の備えと支援制度
- auじぶん銀行の住宅ローンはつなぎ融資に対応?注文住宅での借り方
- 楽天銀行の住宅ローン審査は甘い?厳しい?事前審査の日数と流れ
- 同性カップルでも住宅ローンは組める?借り方・必要書類と注意点
- auじぶん銀行と楽天銀行の住宅ローンを比較|どっちが家族向き?
- がんの5年生存率は64.8%|住宅ローン返済中の家族の備え方
- 三井住友銀行の住宅ローンの評判は?メリット・デメリット
- 楽天銀行の住宅ローンのがん特約|50%保障と全疾病保障
- 楽天銀行の住宅ローン金利はいつ決まる?公表日と適用ルール
- 離婚したら住宅ローンはどうなる?借り換え・名義変更の進め方
2026.09.29住宅ローン
2026.09.28住宅ローン
2026.09.28住宅ローン
2026.09.27住宅ローン
2026.09.27住宅ローン
2026.09.26住宅ローン
2026.09.26住宅ローン
2026.09.26住宅ローン
2026.09.26住宅ローン
2026.09.25住宅ローン
住宅ローンの基礎
住宅ローンの審査特集
- auじぶん銀行の住宅ローン審査
- ドコモSMTBネット銀行の住宅ローン審査
- SBI新生銀行の住宅ローン審査
- PayPay銀行の住宅ローン審査
- イオン銀行の住宅ローン審査
- ソニー銀行の住宅ローン審査
- アルヒの住宅ローン(フラット35)の審査
- 審査に通りやすい銀行は?住宅ローン審査基準を比較
職業別の住宅ローン審査
- 自営業・個人事業主におすすめの住宅ローンと審査対策
- 派遣社員におすすめの住宅ローンと審査対策
- 契約社員におすすめの住宅ローンと審査対策
- 公務員におすすめ住宅ローンと審査対策
- 会社役員・経営者・社長におすすめの住宅ローンと審査対策
- アルバイト・パートの住宅ローン審査
年収別の住宅ローン審査
- 年収別の住宅ローンの審査と目安
- 年収100万円の住宅ローン審査基準
- 年収200万円の住宅ローン審査基準
- 年収300万円の住宅ローン審査基準
- 年収400万円の住宅ローン審査基準
- 年収500万円の住宅ローン審査基準
- 年収600万円の住宅ローン審査基準
- 年収700万円の住宅ローン審査基準
- 年収800万円の住宅ローン審査基準
- 年収900万円の住宅ローン審査基準
- 年収1000万円の住宅ローン審査基準
地域別おすすめ住宅ローン
取扱銀行一覧
- auじぶん銀行
- ソニー銀行
- PayPay銀行
- ヤフーの住宅ローン
- SBI新生銀行
- イオン銀行
- りそな銀行
- ARUHI(旧SBIモーゲージ)
- ドコモSMTBネット銀行
- ドコモSMTBネット銀行(フラット35)
- SBIマネープラザ
- 三菱UFJ銀行
- 三井住友銀行
- みずほ銀行
- ゆうちょ銀行
- 三井住友信託銀行
- 横浜銀行
- 千葉銀行
- 福岡銀行
- 静岡銀行
- 常陽銀行
- 七十七銀行
- 西日本シティ銀行
- 京都銀行
- 広島銀行
- 八十二銀行
- 群馬銀行
- 北陸銀行
- 中国銀行
- 十六銀行
- 足利銀行
- きらぼし銀行
- 全宅住宅ローン
- 日本住宅ローン
- 東京スター銀行
執筆・監修者
