auじぶん銀行のペアローン・収入合算|連生団信と控除の違い
公開日: 2026年10月1日

auじぶん銀行のペアローン・収入合算|連生団信と控除の違い
auじぶん銀行の住宅ローンは、夫婦がそれぞれ住宅ローンを組む「ペアローン」と、配偶者などの収入を合算して1人が借りる「収入合算(連帯保証型)」の両方に対応しています。一方で、連帯債務型の取扱いはありません(2026年10月時点・auじぶん銀行の商品詳細より)。
ペアローンでは、2025年1月からどちらかに万一のことがあれば2人分のローン残高が保障される「ペアローン連生団信」も選べるようになりました。住宅ローン控除を2人で使いたいか、万一のときにどちらの返済が残るかを軸に選ぶと、家族に合った借り方が見えてきます。
共働きで住宅を買うご家庭は、いまや珍しくありません。総務省「労働力調査(詳細集計)」の2025年平均では、夫婦ともに雇用者(農林業以外)として働く共働き世帯は1,333万世帯で、専業主婦世帯(476万世帯)の2倍以上です(労働政策研究・研修機構「専業主婦世帯、共働き世帯」)。
ここでは、auじぶん銀行のペアローンと収入合算の仕組み、住宅ローン控除や団信の違い、ほかのネット銀行との比較、選ぶときの注意点を、共働き・子育て世帯の家計の目線で整理します。
SBIマネープラザでは、ドコモSMTBネット銀行の住宅ローン(対面相談コース)を、店舗やオンラインで専門スタッフに相談しながら申し込めます。金利タイプの選び方や借り換えのシミュレーションも、その場で相談できます。
2026年9月は、ドコモSMTBネット銀行のWEB申込コースで終了した「物件価格の80%以下の金利優遇」が、SBIマネープラザで申し込む対面相談コースでは引き続き案内されています。頭金を入れる予定の方は、あわせて比べてみましょう。
※PR SBIマネープラザは、ドコモSMTBネット銀行とSBI新生銀行を所属銀行とする銀行代理業者です。
ペアローンと収入合算の違い(早見表)
まずは、auじぶん銀行で選べる2つの借り方の違いを一覧で確認しておきましょう。
| 比較の観点 | ペアローン | 収入合算(連帯保証型) |
|---|---|---|
| 住宅ローンの契約 | 2本(夫婦それぞれが債務者) | 1本(申込者だけが債務者) |
| もう1人の立場 | お互いに相手のローンの連帯保証人 | 収入合算者が連帯保証人 |
| 団信 | 2人とも加入(ペアローン連生団信も選択可) | 申込者(債務者)のみ加入 |
| 住宅ローン控除 | 2人それぞれが受けられる | 申込者のみ |
| 審査 | 2人それぞれが借入条件を満たす必要がある | 申込者が債務者として審査を受ける |
| 手続き | 2人それぞれがマイページを登録して申し込む | 申込者が申し込み、収入合算者の情報・書類も提出 |
※auじぶん銀行「ペアローン・収入合算」「商品詳細」をもとに編集部作成(2026年10月時点)。
auじぶん銀行について
auじぶん銀行は、KDDIグループのインターネット銀行です。2008年にKDDIと三菱UFJ銀行(当時は三菱東京UFJ銀行)の共同出資で設立され、2025年1月末からはKDDIグループのauフィナンシャルホールディングスの100%子会社になっています。
住宅ローンは申込から契約までスマートフォンやパソコンで進められ、上乗せ金利なしで選べる「がん50%保障団信」(借入時50歳以下)など、団信の手厚さに特徴があります。事務手数料は借入金額の2.20%(税込)、保証料と一部繰上返済手数料は0円です。
auじぶん銀行のペアローンの内容
1つの物件に対して、2人がそれぞれ別の住宅ローンを組む方法が「ペアローン」です。auじぶん銀行では、ペアローンを組む2人がお互いに相手の住宅ローンの連帯保証人になります。
2本の住宅ローンになるため、住宅ローン控除は2人それぞれが利用できます。その一方で、通常の団信は2人それぞれに独立して付くため、一方に万一のことがあっても保障されるのはその人のローン残高だけで、もう1人のローンは残り続けます。
また、ペアローンでは2人それぞれが住宅ローンの借入条件を満たす必要があります。auじぶん銀行の住宅ローンを利用できるのは、次の条件をすべて満たす方です。
- 申込時の年齢が満18歳以上満65歳未満で、最終返済時が満80歳の誕生日までの方
- 前年度の年収(自営業の場合は申告所得)が200万円以上の方
- auじぶん銀行指定の団体信用生命保険に加入できる方
- 日本国籍、または永住許可を受けている外国籍の方
- auじぶん銀行に円普通預金口座を持っている方
フルタイムの共働き同士であれば、ペアローンを利用できる可能性は十分にあります。ただし、年収が200万円に届かないパート勤務などの場合は、ペアローンの債務者にはなれません。
また、団信に加入できることも条件のひとつです。健康上の理由で一方が団信に加入できない場合は、ペアローンを組めない点に注意しましょう。
2人分の残高を保障する「ペアローン連生団信」
auじぶん銀行では、2025年1月14日からペアローン連生団信の取扱いが始まりました。ペアローンを組んだ2人のどちらかが保険金の支払事由に該当すると、ペア相手のローン残高も保険金の支払い対象になる団信です。
通常のペアローンの最大の不安は、「一方に万一のことがあったとき、残された側のローンがそのまま残る」ことでした。連生団信を選べば、残された家族が自宅に住み続けながら、子育てや教育費に家計を回しやすくなります。
そのぶん金利の上乗せがあり、選ぶ団信プランによって上乗せ幅が変わります(借入時50歳以下の場合)。
| ペアローン連生団信のプラン | 上乗せ金利 |
|---|---|
| 一般団信 | 年0.200% |
| がん50%保障団信 | 年0.300% |
| がん100%保障団信 | 年0.350% |
| がん100%保障団信プレミアム | 年0.450% |
※auじぶん銀行の団信の案内・発表内容をもとに編集部作成(2026年10月時点)。
連生団信を利用するときは、次の点も押さえておきましょう。
- ペアローンの2人が、同じ団信プランを選ぶ必要があります(ワイド団信は連生団信の対象外)
- がん・病気の給付金や、入院中の月々の返済保障(月次返済保障)は、連生保障の対象外です
- 一方の支払事由で2人分の保険金が支払われた場合、支払事由に該当していない側の免除された債務は一時所得とみなされ、所得税の課税対象になります
上乗せ金利は長い返済期間にわたって続くため、総返済額への影響は小さくありません。収入保障保険などほかの備えとあわせて、夫婦にとってどちらが合うかを比べて決めましょう。
借入期間は最長50年
auじぶん銀行の借入期間は1年以上50年以内です。2025年1月14日から最長50年まで選べるようになりましたが、借入期間を35年1か月以上にすると年0.100%の金利上乗せがあり、あとから繰上返済で期間を短くしても上乗せは続きます。
月々の返済額を抑えられる一方、返済期間が長いほど総返済額は増えます。教育費のピークや定年後の家計と重ならないよう、完済までの道のりを夫婦で確認してから期間を決めましょう。
auじぶん銀行の収入合算(連帯保証)について
「収入合算」とは、住宅ローンの申込時に申込者以外の家族の収入を合算して、単独で申し込むより大きな金額を借りる方法です。
収入合算には一般的に「連帯債務型」と「連帯保証型」の2種類がありますが、auじぶん銀行の収入合算は連帯保証型のみです。auじぶん銀行は連帯債務の取扱いがないと明記しています。
連帯保証型では、たとえば夫が主債務者、妻が連帯保証人となります。連帯保証人は、主債務者が返済できなくなったときに代わって返済する責任を負います。
(参考として、連帯債務型は1本の住宅ローンを主債務者と連帯債務者が同じ責任で借りる方式です。)
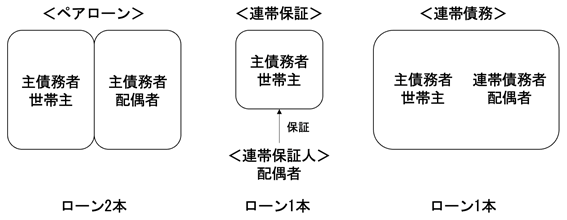
「お金を借りるときは連帯保証人が必要なのでは?」と思う方もいるかもしれません。auじぶん銀行の住宅ローンは、原則として連帯保証人は不要です。連帯保証人が必要になるのは、ペアローンと収入合算で申し込む場合です。
なお、審査の結果、保証会社を利用する場合は、ペアローンのペア相手や収入合算者は保証会社に対する連帯保証人になります。
住宅ローン控除の違いを試算で確認
ペアローン・収入合算のどちらを選んでも、夫婦2人で返済の責任を負う点は同じです。大きく違うのは住宅ローン控除の扱いです。
ペアローンは2人とも債務者なので、それぞれが住宅ローン控除を受けられます。収入合算(連帯保証型)の連帯保証人は、借りている本人ではないため控除を受けられません。
6,000万円の住宅ローンを借りた場合の控除対象額の例
| 項目 | ペアローン | 収入合算(連帯保証) |
|---|---|---|
| 借入額の内訳 | 夫:4,000万円 妻:2,000万円 | 主債務者:6,000万円 連帯保証人:債務を保証 |
| 住宅ローン控除の対象になる借入額(上限) | 夫3,000万円(1人分の上限)+妻2,000万円=5,000万円 | 主債務者の3,000万円(1人分の上限)のみ |
※新築の省エネ基準適合住宅に2026年中に入居し、子育て世帯・若者夫婦世帯(19歳未満の扶養親族がいる世帯、または夫婦のいずれかが40歳未満の世帯)向けの借入限度額(1人あたり3,000万円)が適用されると仮定した例です。子育て世帯等に該当しない場合の借入限度額は1人あたり2,000万円です。令和8年度税制改正後の制度にもとづき編集部作成(国土交通省「住宅税制」)。
住宅ローン控除の借入限度額や実際に戻ってくる税額は、納めている税額、物件の性能(長期優良住宅・ZEH水準省エネ住宅など性能が高いほど限度額は大きくなります)、世帯構成、入居の時期によって変わります。個別の金額は、不動産会社や税理士、税務署で確認しておきましょう。
ほかのネット銀行の夫婦で借りる住宅ローン
ここからは、auじぶん銀行以外の主なネット銀行の対応を見てみましょう。
ドコモSMTBネット銀行の夫婦で借りる住宅ローン
ドコモSMTBネット銀行(旧・住信SBIネット銀行、2026年8月3日に商号変更)は、ペアローンと収入合算(連帯保証型)に対応しています。連帯債務型の取扱いはありません。
特徴的なのは、同行のペアローンでは2人がお互いの連帯保証人にならず、担保提供者のみになる点です。一方の返済が滞っても、もう一方に直接請求はいきません。ただし、返済が長く滞れば自宅が競売にかけられる可能性があるのは同じです。
申込方法は、ネットで手続きする「WEB申込コース」と、銀行代理業者(SBIマネープラザなど)の店舗で相談しながら進める「対面相談コース」があります。WEB申込コースは2026年10月30日17時で仮審査の受付を終了する予定と案内されており、以降は対面相談コースでの取扱いになります。
ソニー銀行のペアローン
ソニー銀行の夫婦で借りる住宅ローンはペアローンのみで、収入合算の取扱いはありません。また、住宅ローンを利用できるのは前年度の年収が400万円以上の方で、ペアローンでは2人それぞれが年収400万円以上である必要があります。
一方で、完済時の年齢は満85歳未満(ワイド団信の場合は満81歳未満)と設定されており、auじぶん銀行(最終返済時が満80歳の誕生日まで)より長く返済期間を取れる場合があります。
楽天銀行の夫婦で借りる住宅ローン
楽天銀行の住宅ローン(金利選択型)は、ペアローンと連帯債務型の収入合算に対応しています。連帯債務型では、連帯債務者も住宅ローン控除を受けられるのが利点です。
ペアローンでは「ペアローン連生団信」、連帯債務では「夫婦連生団信」を任意で選べ、いずれも年0.200%の金利上乗せで2人ともに保障が及びます。
主なネット銀行の取扱い状況
| 銀行 | ペアローン | 収入合算(連帯保証) | 収入合算(連帯債務) |
|---|---|---|---|
| auじぶん銀行 | 〇 | 〇 | ー |
| ドコモSMTBネット銀行 | 〇 | 〇 | ー |
| ソニー銀行 | 〇 | ー | ー |
| 楽天銀行(金利選択型) | 〇 | ー | 〇 |
※2026年10月時点。各行の公式サイトの記載をもとに編集部作成。
ペアローンの注意点
2本の契約になり、諸費用がかさむ場合がある
ペアローンは夫婦それぞれが住宅ローンを契約するため、登記費用などの諸費用が単独で借りるより多くかかることがあります。
ただしauじぶん銀行の場合、事務手数料は借入金額×2.20%(税込)なので、2本に分けても合計額は同じ借入額を1本で借りた場合と変わりません。また、契約はネット上で行うため、紙の契約書に貼る印紙代もかかりません。
参考までに、紙の契約書で住宅ローンを結ぶ場合の印紙税は次のとおりで、ペアローンなら2契約分が必要です。
- 契約金額1,000万円超5,000万円以下:20,000円
- 契約金額5,000万円超1億円以下:60,000円
返済を続けられるか(収入の変化への備え)
住宅ローンは「借りられる金額」ではなく、「長い期間、無理なく返せる金額」で決めるのが鉄則です。ペアローンは特に、今の収入だけでなく、この先の収入の変化まで考えておく必要があります。
たとえば、子どもが生まれる前の2人の収入で借入額を決めると、出産や育児で働き方が変わったときに返済が苦しくなることがあります。転職や独立を考えている場合も、収入が下がる可能性を織り込んでおきましょう。
単独で借りていれば、一方の収入が減ってももう一方の収入で支えられます。ところが、ペアローンで2人とも目いっぱい借りていると、フォローし合う余裕がなくなってしまいます。
理想の物件を追いかけるうちに、2人とも限度いっぱいまで借りてしまうケースは少なくありません。「ここだけは譲れない」という条件を夫婦で絞り込み、借入額にゆとりを残して物件を選びましょう。
死別や離婚のときのことも考えておく
通常の団信のままでペアローンを組んでいると、一方に万一のことがあった場合、残された側のローンはそのまま残ります。固定資産税や修繕費もすべて残された側の負担になるため、ペアローン連生団信や、保険・貯蓄での備えを検討しておきましょう。
離婚する場合は、物件の売却や持ち分の整理が必要になり、金融機関での手続きも複雑になります。考えたくないことですが、「自分たちには関係ない」と決めつけず、持ち分や借入額の決め方を夫婦で話し合っておくと安心です。
リスクを抑えるための物件選び
万一のときや住み替えのときに備えるなら、売りやすい物件を選ぶことと売却価格よりローン残高が多い状態(オーバーローン)を避けることが大切です。
不動産は、株や投資信託などと比べて換金しにくい資産です。駅に近いなど需要の高い立地や、多くの人が手の届く価格帯の物件は、いざというときに買い手が見つかりやすくなります。
オーバーローンの状態では、売却してもローンを完済できず、手元資金で差額を埋めない限り売ることができません。頭金を多めに入れる、手元資金を確保しておくことが対策になります。
収入合算(連帯保証型)の注意点
収入合算(連帯保証型)で気をつけたいのは、連帯保証人は団信に加入できないことです。主債務者に万一のことがあれば団信で残高が返済されますが、連帯保証人に万一のことがあっても住宅ローンへの保障はありません。
連帯保証人となる配偶者の収入も家計を支えている場合は、その収入が途絶えたときに備えて、掛け捨ての生命保険などを別に用意しておくと安心です。
どちらにも共通する注意点
ペアローンと収入合算のどちらも、共働きが続くことを前提にした借り方です。夫婦ともに働けているうちは家計が安定しやすい一方、何らかの事情で一方の収入が途絶えると、もう一方の負担が一気に重くなります。
また、団信でカバーされるのは住宅ローンの返済だけです。たとえば、夫が食費や光熱費、妻が子どもの習い事や被服費というように支出を分担している家庭で妻に万一のことがあると、ローンは団信で完済されても、妻が負担していた支出は夫の負担になります。
会社員であれば、病気やケガで働けないときは健康保険の傷病手当金(通算1年6か月まで、給与のおよそ3分の2)、万一のときは遺族年金といった公的な保障があります。ただし、それだけで十分とは限らず、自営業で国民健康保険に加入している方には傷病手当金がありません。
団信だけでは不安なときは、収入保障保険や就業不能保険で足りない部分を補うことも検討しましょう。
ペアローンと収入合算、どちらが向いている?
どちらにも長所と短所があるため、一概にどちらが優れているとはいえません。家族の状況別に、向きやすい借り方の目安をまとめました。
| 家族の状況(例) | 向きやすい借り方 | 理由 |
|---|---|---|
| 夫婦ともに正社員で、収入が同じくらい | ペアローン | 住宅ローン控除を2人で使え、借入額が大きいほど効果が出やすい |
| これから出産・育児で一方の働き方が変わる予定 | 収入合算、またはペアローンで一方の借入額を小さく | 収入が下がる側の返済負担を軽くしておける |
| 一方が転職直後・自営業などで単独では希望額に届かない | 収入合算 | 高収入の側の名義1本で借り、配偶者の収入で借入可能額を補える |
| 2人の収入がどちらも欠かせない家計 | ペアローン+連生団信の検討 | 一方に万一があっても、2人分の残高が保障される |
どの借り方でも、審査で借りられる金額と、家計にとって無理のない金額は別物です。借入額は、教育費や老後資金を積み立てたうえで返せる範囲にとどめましょう。
キャッシュフロー表を作ってみると安心
下調べをしていても、「この先、無事に返していけるだろうか」という不安はなかなか消えないものです。そんなときはキャッシュフロー表を作ってみましょう。
キャッシュフロー表とは、家計の収入・支出・貯蓄額の動きを年ごとにまとめた表です。①単独で借りる場合、②ペアローンの場合、③収入合算の場合と複数のパターンを作ると、返済計画に無理がないかが見えてきます。
お子さまの進学時期や、育休・時短勤務の期間を書き込んでおくと、家計が厳しくなる時期が一目でわかります。商品の仕組みだけで決めず、家計に合った借り方を選ぶための材料にしてください。
auじぶん銀行の金利や団信、諸費用の全体像はauじぶん銀行の住宅ローンの詳細解説、申込から借入れまでの日数はauじぶん銀行の仮審査・本審査にかかる期間で確認できます。
auじぶん銀行のペアローン・収入合算のよくある質問
Q. auじぶん銀行で連帯債務型の収入合算はできますか?
A. できません。auじぶん銀行の住宅ローンは連帯債務の取扱いがなく、収入合算は収入合算者が連帯保証人になる連帯保証型です。2人とも住宅ローン控除を受けたい場合は、ペアローンを検討します。
Q. ペアローン連生団信は、2人で別々の団信プランを選べますか?
A. 選べません。ペアローン連生団信を利用するには、ペアローンを組む2人が同じ団信プランを選ぶ必要があります。なお、ワイド団信はペアローン連生団信の対象外です。
Q. 収入合算の連帯保証人も住宅ローン控除を受けられますか?
A. 受けられません。住宅ローン控除の対象は住宅ローンの債務者で、連帯保証人は債務者ではないためです。控除を受けられるのは主債務者だけになります。
Q. 他行のペアローンを、auじぶん銀行への借り換えで1本にまとめられますか?
A. auじぶん銀行への借り換えで、ペアローンをやめて1契約にまとめることはできないと案内されています。借り換えを考える場合は、今の借り方を前提に検討しましょう。
まとめ
auじぶん銀行の住宅ローンは、ペアローンと収入合算(連帯保証型)に対応しており、2025年1月からはペアローン連生団信も選べるようになりました。住宅ローン控除を2人で使いたいならペアローン、1人の名義で借りたいなら収入合算が基本の考え方です。
まずはシミュレーションで、借入額ごとの毎月の返済額と総返済額を確認してみましょう。そのうえで、教育費や働き方の変化も含めて夫婦で話し合い、どちらの借り方にするかを決めてください。
がん保障付きの団信に加入すると、いま加入している医療保険やがん保険と保障が重なることもあります。住宅ローンを組むときは家計の支出を見直すよい機会なので、団信の保障内容と加入中の保険を照らし合わせておきましょう。最新の商品内容・金利は公式サイトでご確認ください。
auじぶん銀行の住宅ローン関連記事
- auじぶん銀行の住宅ローン詳細
- auじぶん銀行の住宅ローンキャンペーン。キャンペーンコードは?
- auじぶん銀行 住宅ローンの審査基準とは?厳しい?甘い?
- auじぶん銀行の住宅ローンの最新金利
- auじぶん銀行の住宅ローンの落とし穴やメリット・デメリットを徹底解説!
- auじぶん銀行の住宅ローンの団信の保障内容は?
- auじぶん銀行の住宅ローンのペアローン・収入合算について
- au回線」と「じぶんでんき」で住宅ローン金利が割引になるauじぶん銀行の「au金利優遇割」を解説
- auじぶん銀行の住宅ローンはつなぎ融資で利用できる?市街化調整区域は?
- auじぶん銀行の住宅ローンに5年ルールと125%ルールはある?
- auじぶん銀行の住宅ローンは産休・育休でも申し込み可能?
- auじぶん銀行の住宅ローンはなぜ安い?
- auじぶん銀行の10年固定金利の住宅ローンの特徴
- auじぶん銀行の住宅ローンはミックスローンに対応している?ミックスローンの基本も解説
- auじぶん銀行の住宅ローンは注文住宅・つなぎ融資に対応している?
- auじぶん銀行の住宅ローンの当初期間引下げ・全期間引下げプランを解説
- auじぶん銀行の住宅ローンでリフォーム/リノベーション資金は借り入れ可能?
- auじぶん銀行の住宅ローンは外国人でも利用可能
- auじぶん銀行の住宅ローンは中古マンション・中古戸建でも利用可能?
- auじぶん銀行の住宅ローンは土地先行や土地だけでも利用できる?
- auじぶん銀行の住宅ローンでPontaポイントは貯まる?
- auじぶん銀行の住宅ローンの火災保険の特徴や評判は?「タフ・すまいの保険」とは?
- auじぶん銀行の住宅ローンはARUHIで申し込める?
- auじぶん銀行を給与受取口座にして住宅ローンを利用するメリットは?
マイホーム・住宅ローンに関する関連リンク集
おすすめ住宅ローン一覧
今月のおすすめ特集
- auじぶん銀行の住宅ローンの落とし穴|メリット・デメリット
- 住宅ローン借り換えランキング|2026年10月のおすすめ
- フラット35金利比較ランキング|2026年10月は年3.830%
- 35年固定金利ランキング|2026年10月の実質金利で比較
- フラット35からフラット35への借り換えシミュレーション【2026年10月】
- SBIアルヒのフラット35の落とし穴は?デメリット・メリットを解説
- りそな銀行の住宅ローンのメリット・デメリット|団信革命と金利条件
- ソニー銀行の住宅ローンの落とし穴と評判|125%ルールなし等の注意点
- イオン銀行 住宅ローンの評判・メリット・デメリットを徹底解説
- ヤフーの住宅ローンは終了|PayPay銀行の住宅ローンの選び方【2026年】
- 住宅ローン変動金利ランキング!変動金利を選ぶならココ!
- ドコモSMTBネット銀行(旧・住信SBIネット銀行)の住宅ローンの落とし穴・デメリットを解説
- SBI新生銀行の住宅ローンの落とし穴・デメリットは?最新事情も解説
各社住宅ローンの金利速報
サイト更新情報
- 頭金だけでは足りない?知っておきたい住宅購入にかかる諸費用と準備方法
- ヤフーの住宅ローンは終了|PayPay銀行の条件と注意点
- ペアローンとは?メリット・デメリットと収入合算との違い
- ソニー銀行とフラット35はどちらが得?金利・手数料・団信で比較
- フラット35の中古住宅融資が使いやすく!簡易リフォームや「中古プラス」を解説
- 住宅ローン控除とは?控除率・借入限度額・戻る金額と手続き
- 住宅ローン控除はどう変わった?改正の要点と注意点
- SBIアルヒ ユアセレクトはいくら借りられる?金利と返済額
- ARUHIスーパー40は受付終了|自営業の住宅ローンの今
- ドコモの住宅ローンはいつから?三菱UFJ提携の結末と現在
2026.10.29NEW住宅ローン
2026.10.29NEW住宅ローン
2026.10.28住宅ローン
2026.10.27住宅ローン
2026.10.26住宅ローン
2026.10.25税制
2026.10.23住宅ローン
2026.10.23住宅ローン
2026.10.23住宅ローン
2026.10.23住宅ローン
住宅ローンの基礎
住宅ローンの審査特集
- auじぶん銀行の住宅ローン審査
- ドコモSMTBネット銀行の住宅ローン審査
- SBI新生銀行の住宅ローン審査
- PayPay銀行の住宅ローン審査
- イオン銀行の住宅ローン審査
- ソニー銀行の住宅ローン審査
- アルヒの住宅ローン(フラット35)の審査
- 審査に通りやすい銀行は?住宅ローン審査基準を比較
職業別の住宅ローン審査
- 自営業・個人事業主におすすめの住宅ローンと審査対策
- 派遣社員におすすめの住宅ローンと審査対策
- 契約社員におすすめの住宅ローンと審査対策
- 公務員におすすめ住宅ローンと審査対策
- 会社役員・経営者・社長におすすめの住宅ローンと審査対策
- アルバイト・パートの住宅ローン審査
年収別の住宅ローン審査
- 年収別の住宅ローンの審査と目安
- 年収100万円の住宅ローン審査基準
- 年収200万円の住宅ローン審査基準
- 年収300万円の住宅ローン審査基準
- 年収400万円の住宅ローン審査基準
- 年収500万円の住宅ローン審査基準
- 年収600万円の住宅ローン審査基準
- 年収700万円の住宅ローン審査基準
- 年収800万円の住宅ローン審査基準
- 年収900万円の住宅ローン審査基準
- 年収1000万円の住宅ローン審査基準
地域別おすすめ住宅ローン
取扱銀行一覧
- auじぶん銀行
- ソニー銀行
- PayPay銀行
- ヤフーの住宅ローン
- SBI新生銀行
- イオン銀行
- りそな銀行
- ARUHI(旧SBIモーゲージ)
- ドコモSMTBネット銀行
- ドコモSMTBネット銀行(フラット35)
- SBIマネープラザ
- 三菱UFJ銀行
- 三井住友銀行
- みずほ銀行
- ゆうちょ銀行
- 三井住友信託銀行
- 横浜銀行
- 千葉銀行
- 福岡銀行
- 静岡銀行
- 常陽銀行
- 七十七銀行
- 西日本シティ銀行
- 京都銀行
- 広島銀行
- 八十二銀行
- 群馬銀行
- 北陸銀行
- 中国銀行
- 十六銀行
- 足利銀行
- きらぼし銀行
- 全宅住宅ローン
- 日本住宅ローン
- 東京スター銀行
執筆・監修者